

철광석 70달러대 일시 추락後 다시 회복
원료탄 300달러대 높은 수준 유지 부담
철강재 中 바닥의견 국내는 하락 진행중
포스코 현대제철 4분기 연중 최악 국면
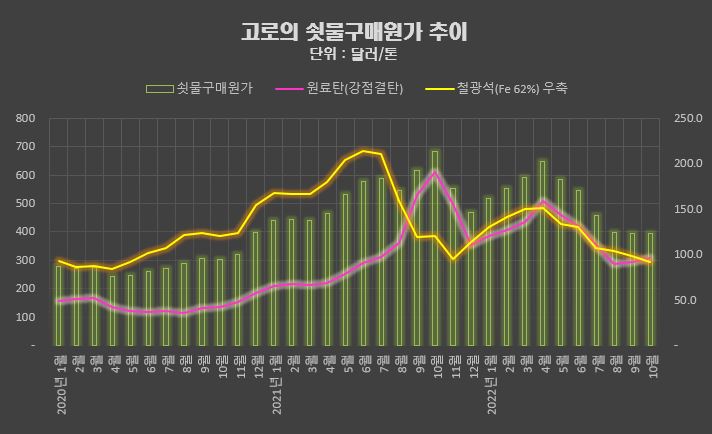
포스코와 현대제철은 4분기 고로 부문에서 원가압박이 가장 심할 것으로 분석됐다. 철광석은 70달러대까지 일시적으로 추락한 이후 80달러대로 회복했고, 원료탄은 300달러대의 높은 수준을 유지하고 있다. 반면 철강재 가격은 중국에서 바닥 의견이 제기되고 있는 반면 상대적으로 고평가된 국내는 하락 압력이 갈수록 높아지고 있다.
본지 조사에 따르면 10월 고로의 쇳물구매원가는 394.4달러로 전월 대비 0.1%(0.4달러) 하락하는 데 그쳤다. 7월 456.2달러에서 8월398.3달러로 크게 낮아졌다. 이후 9월(394.8달러)과 10월은 큰 변동이 없었다.
원가는 중국의 철광석(Fe 62%) 및 원료탄(강점결탄) 현물 수입 가격을 기준으로 배합비만을 고려한 것으로 실제 원가와는 차이가 있으며 그 추세를 보는 데 의미가 있다. 포스코 현대제철은 중국에 비해 원가는 더 낮을 것으로 추정된다. 중국 철강사들의 40%는 지난 3분기 적자를 기록했다. (관련기사 : [분석전망] 3분기 '어닝쇼크' 침체 시작에 불과…韓 中 전망과 대응은)
같은 기간 철광석은 평균 92.3달러로 전월 대비 5.9% 하락했다. 반면 원료탄은 307.0달러로 3.8% 상승하면서 전체 원가 하락폭을 제한했다.
철강재는 큰 폭의 하락세가 이어지고 있다. 대표 품목인 열연을 기준으로 중국의 수출 가격은 7월 FOB 톤당 630달러에서 8월 600달러 내외로 하락했다. 이후 9월은 570달러, 10월은 550달러까지 낮아졌다. 11월 현재 오퍼 가격은 동남아향으로 CFR 톤당 500달러 초반, 한국에도 비슷한 수준에 제시되고 있다. FOB 기준으로는 이미 400달러대로 접어든 셈이다.
10월 마진폭은 연중 최저치로 떨어졌다. 3분기 실적이 반토막 난 가운데 4분기 추가로 떨어질 가능성이 제기되는 이유다. 열연과 쇳물 간의 스프레드(격차)는 155달러로 8월 약 200달러에서 45달러나 축소됐다. 마진이 그만큼 떨어졌다는 의미다. 역대급 호황을 기록했던 상반기 평균 스프레드는 224달러, 3월은 270달러 이상으로 연중 최고치를 기록했었다.
원료는 철강재와 함께 중국의 부진, 글로벌 경기쳄체 등으로 하방압력을 받고 있다. 하지만 강도는 확연히 차이가 있다. 실제 철광석 가격은 지난달 말 79.4달러까지 하락하면서 3년 최저치를 기록했다. 이달 1일과 2일은 80.0달러, 82.2달러로 2일 연속 회복세를 나타냈다.
장기 계약 가격은 크게 떨어지면서 원가부담은 일부 해소될 것으로 예상된다. 4분기 장기 계약 가격에 반영되는 3분기 현물(스폿) 수입 가격은 평균 103.2달러로 전분기 대비 25.4%나 하락했다. 하지만 철강재가 더 큰 폭으로 하락했고 앞으로 추가 조정세가 이어질 가능성이 있는 상태여서 실적 하락에 대한 부담을 떨치기엔 한계가 있다.
특히 국내 철강재 가격이 중국과 다른 아시아 지역에 비해 고평가돼 있다는 게 앞으로 부담요인으로 지적된다. 포스코산 열연 거래 가격은 여전히 100만 원을 웃돌고, 철근은 현대제철 동국제강 등 제강업계가 11월에도 6만3000원이나 인상했다. H형강 역시 인상이 적용된 것으로 파악된다. 열연 기준 중국과의 격차는 30만 원 이상의 높은 격차가 유지되고 있다.
시장에서 신규 주문은 2개월 이상 냉각된 상태다. 하락세가 이어질 것이란 우려가 가장 큰 원인으로 분석된다. 판매점, 대리점 등 대형 유통상들은 특히 레고랜드 사태로 소규모 유통 등 거래처 부실에 따른 부담까지 안고 있다. 포스코 현대제철 동국제강 등 철강사들의 3분기 실적이 반토막 난 상황에서 업계 전반은 4분기 연중 최악의 업황을 맞이하고 있다.
