

철강價 상승 ‘한계’ 수요 둔화 ‘관측’
중국 수요호조 생산억제 시장 지지대
시장 저항감 철강사 연착륙 시도해야
철광석 中-濠 갈등 브라질 공급 불안
원료 하향 조정 불구 높은 수준 유지
철강업계는 상반기 사상 최대 수준의 호황을 누렸다. 코로나19 팬데믹 이후의 글로벌 수요는 폭발적으로 일어난 가운데 ▲공급자 우위의 수급상황 ▲철광석 등 원가 상승 ▲철강재 가격 인상 반영 등의 3박자가 딱 맞아떨어졌다.
중국은 5월 중순 이후 약 보름간의 폭락 이후로는 안정세로 전환됐다. 미국 유럽 일본 등 선진국에서는 강한 회복세가 계속 이어졌다. 주요 철강사들의 주문과 납기는 대부분 3분기 말로 정해져 있다. 풀생산 체제가 유지되면서 현재는 최고가 수준에서의 판매 및 수익성이 극대화되고 있다.
철강업계의 실적은 이를 배경으로 2분기까지, 상반기 전체적으로 역대급 기록을 달성할 것으로 관측된다.
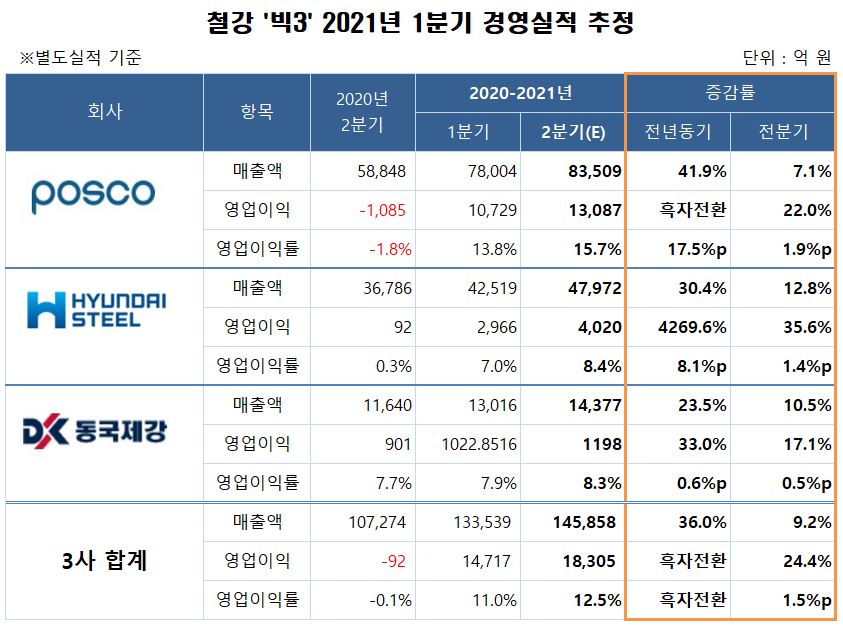
최근 증권사들의 추정치를 기준으로 철강 ‘빅3’인 포스코 현대제철 동국제강의 2분기 별도 기준 매출은 14조5858억 원으로 추정된다. 1분기 대비 9.2% 증가한 수치다. 1분기는 이미 10년래 최고 수준을 달성한 데서 추가적인 개선이 나타날 전망이다.
영업이익은 1조8305억 원으로 전분기 대비 24.4% 급증하고, 수익성 지표인 영업이익률은 12.5%로 1.5%p 상승할 것으로 예측된다.
업체별로 보면 포스코는 업체 최고 수익성을 달성할 전망이다. 2분기 영업이익률은 15.7%에 이를 것으로 추정된다. 매출과 영업이익은 8조3509억 원, 1조3087억 원으로 전분기 대비 7.1%, 22.0% 각각 증가할 전망이다.
철광석 등 원료 가격은 고공행진을 지속했지만 철강재 가격은 더 큰 폭으로 오른 결과다. 실제 핵심 수요 기반이 되는 자동차, 조선, 가전 등에 가격 인상이 완료됐고, 이는 2분기 실적부터 본격적으로 반영된다. 유통 시장에 공급하는 가격은 후판 등 일부 품목에서 7월까지 인상이 실시됐다.
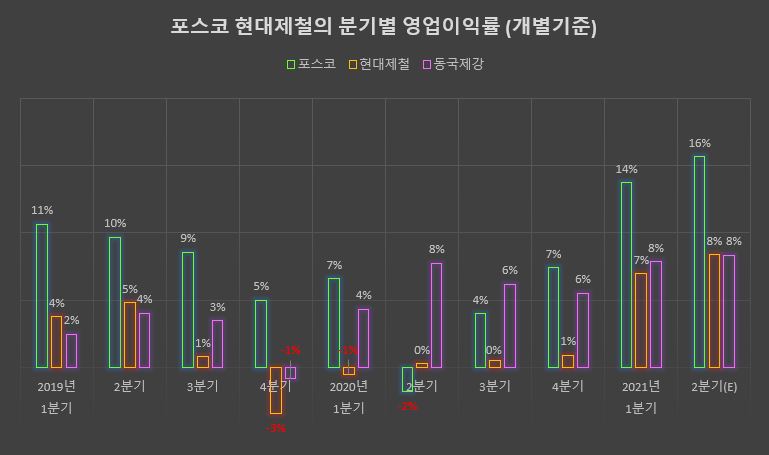
현대제철 역시 2019년 이후로 무너진 수익성이 대폭 향상됐다. 2분기 영업이익률은 8.4%로 추정된다. 8%대 이익률은 2017년 2분기(8.1%) 이후 처음이다. 매출과 영업이익은 4조7979억 원, 4020억 원으로 전분기 대비 12.8%, 35.6% 각각 증가할 것으로 추정됐다. 포스코와 같이 자동차용 강판과 조선용 후판 인상 효과가 반영되면서 1분기 7.0%에서 1.9%p 높아질 전망이다.
리롤러(전문압연업체)들의 실적도 개선세가 계속될 것으로 예상된다. 대표 기업인 동국제강의 경우 영업이익률은 8.3%로 추정된다. 매출과 영업이익은 1조4377억 원, 1198억 원으로 10.5%, 17.1%씩 늘어날 전망이다. 리롤러 업체들은 포스코 현대제철 등과 같은 고로사에서 열연 등의 소재를 구매한다. 2분기까지 개선된 실적은 냉연도금재 컬러강판 등의 주력 생산제품에도 가격 인상 반영이 비교적 수월하게 진행된 결과다.
현대제철 동국제강을 포함한 대한제강 한국철강 환영철강공업 등 봉형강 업체들의 실적도 역대급 수준으로 나타날 것으로 예상된다. 철근 가격은 6월까지 급등세가 계속됐다. 유통 거래 가격은 국산 115만 원, 중국 등 수입산은 135만 원을 웃돈다. 철근 가격은 국산 기준 연초 70만 원 수준에서 4월 초 80만 원 높아진 뒤 2분기에 폭등세가 나타났다.
6월 현재까지 시장에서 주목해야 할 포인트는 다음과 같이 정리할 수 있다.
고점 인식의 확산, 수요의 둔화
시장에서 철강 가격에 대한 고점에 대한 인식이 확산되고 있다는 점은 앞으로 주목해야 할 신호다. 국내 시장은 수입산을 중심으로 다소 약세 기조가 나타났다. 중국산 열연과 후판은 130만 원에 이르던 것이 125만 원, 122만 원으로 조정됐다. 중국 수출 오퍼 가격이 큰 폭으로 떨어진 것이 국내에 일부 반영되고 있는 모양새다.
대형 대리점 등 유통업계는 매출 및 기존 재고에 대한 현금화가 절실해지고 있다. 낮은 가격대 투매가 나타날 가능성을 배제하기 어렵다. 2차 유통 및 실수요 업체들은 올해 가격 폭등으로 구매 자금에 대한 부담이 최고조에 이른 상태다. WSD가 5월 보고서에서 금융위기(mini-financial cricis) 가능성을 지적한 이유 중의 하나다.
현재 고점 인식이 늘어나는 상황에서 철강메이커나 유통 모두 인상보다는 가격 하락에 대비한 연착륙을 시도해야 한다는 주장이 힘을 얻고 있다.
국내 시장은 현재 고점 인식에 따른 수요둔화, 특히 그간 과도한 상승의 원인이었던 가수요가 사라지고 있다. 수요는 실수요로 제한되면서 여름철 비수기 수요 감소도 예상된다.
중국 시장규제…수출증가 가격상승 제한
중국의 수요산업은 한국과 같이 고가에 대한 부담이 큰 상태다. 중국 정부의 기준인 합리적인 가격 범위는 작년과 비교하더라도 높은 수준이다. 매입 가격에 대한 부담이 크고 가격 저항감은 갈수록 높아질 것으로 예상된다.
철강사 역시 원가부담이 높다. 정부의 가격 규제는 철강사의 수익성을 압박하는 요인이다. 내수는 생산규제로 타이트한데 가격 인상이 제한적이어서 수출은 높은 수준을 유지할 가능성이 높다. 한국 동남아 미국 유럽 등이 중국보다 높은 가격을 유지한다고 볼 때 중국의 수출은 추가적인 상승을 제한할 요인으로 지목된다.
중국 정부의 시장규제는 이미 한계를 드러냈다. 정부는 수출을 억제하고 내수 공급을 안정화하는데 역점을 둔다. 5월부터 수출 증치세 환급이 폐지됐고, 7월 수출에 대한 관세가 부과될 것이란 소문이 갈수록 확산되는 이유도 이 때문이다.
하지만 이같은 통제는 한계를 드러냈다. 5월 철강 수출은 527만1000톤 전년 동기 대비 19.8% 증가했고, 1~5월은 3029만4000톤 23,7%나 늘었다.
하반기 정부의 가격 및 생산 규제가 계속될 경우 철강사들은 고가 지역으로의 수출을 계속 시도할 것으로 예상된다. 중국은 연간 수백만 톤을 취급하는 트레이더(유통)들이 포지션 물량(재고)으로 해외 시장을 업황 변화에 따라 공략하고 있다.
철강價 하향 안정 관측 불안한 원료시장
철강재 가격은 연말로 갈수록 하향 안정될 가능성이 높다. 그렇다고 급락으로 전환된다는 의미는 아직 아니다. 과도한 상승에 대한 거품이 제거되는 성격이 짙다. 철강사들은 비교적 안정적인 수익을 낼 수 있는 것으로 기대된다.
철광석 등 원료 가격 역시 철강 시장은 지지할 전망이다. 철광석 가격은 하향 안정화가 대세로 인식된다. 하지만 하향 속도는 매우 더디게 나타난다. 철강사들의 원가부담은 계속되고 이는 철강 가격에 반영될 것으로 예측할 수 있다.
글로벌 원료 시장에는 특히 공급 불안감이 드러나고 있다. 중국과 호주는 정치적 갈등을 배경으로 철광석 거래 관계에 제동이 걸리고 있다. 중국의 철광석 자급률은 10% 초반대서 15%로 추정되고 있다. 호주와 브라질산은 전체 수입량의 80%를 차지한다. 국가별로 호주와 브라질이 각 60%, 20%씩이다. 중국은 장기적으로 탄소중립을 위해 철광석 사용량을 줄이고, 호주산 수입 비중도 낮출 방침이다.
하지만 당장 양국의 갈등은 중국의 철광석 수급을 타이트하게 하는 요인이 된다. 브라질의 경우 정부가 광미댐 붕괴 위험을 경고하면서, 발레(Vale)의 팀보페바(Timbopeba) 및 알레그리아(Alegria) 광산 및 수출 전용 철도 수송이 중단됐다.
김종혁기자/jhkim@ferrotimes.com
