올해 철강수요 7800만 톤…생산능력 도달 21년 소요
말레이시아 조강 1610만 톤 2030년 5470만 톤 확대
설비증설 '고로' 중심…2011년 5%에서 2030년 59%
탈녹화 환경오염 문제 이슈…말련 정부 투자 재설정
아세안(ASEAN) 지역 조강생산능력은 2030년까지 현재보다 1억 톤 이상 늘어날 것이란 전망이 나왔다. 철강 수요는 상대적으로 더디게 증가할 것으로 예측, 공급과잉이 심화될 전망이다. 수요가 생산능력에 도달하려면 20년 이상 걸릴 것이란 분석이다.
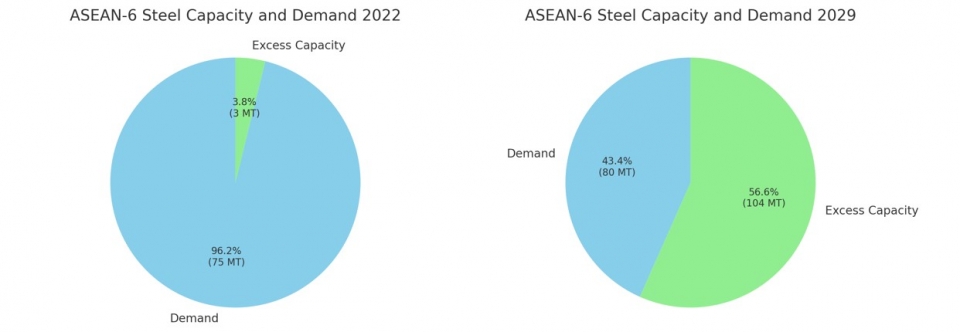
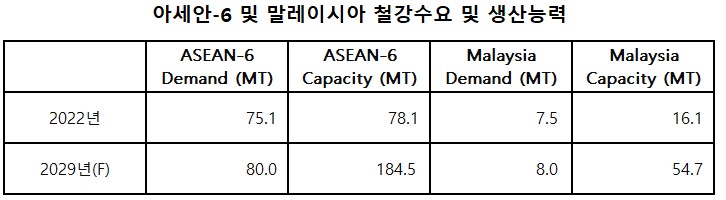
동남아철강협회(SEAISI)가 발표한 자료에 따르면 아세안 6개국의 철강 수요는 2018~2019년 8000만 톤이 최고 기록이다. 현재 7810만 톤으로 추정된다. 2029~2030년 조강생산능력은 1억8450만 톤으로 예상된다. 현재 수요와 비교하면 2.3배에 이른다.
자료에 따르면 2022년 아세안 6개국(인도네시아, 말레이시아, 필리핀, 싱가포르, 태국, 베트남)의 철강 수요는 7510만 톤, 조강생산능력은 7810만 톤이다. 수급은 비교적 균형을 맞췄다. 실제 생산량은 5050만 톤, 가동률은 64.6%였다. 안정적으로 보는 80%과 비교하면 크게 밑도는 수치다. 수입은 4380만 톤으로 아세안 전체 수요의 58%를 차지했다.
SEAISI는 2024년 아세안 6개국 철강 수요는 7800만 톤으로 추정했다. 2025년은 8000만 톤으로 전망했다. 수요가 연간 4.29%의 성장률을 나타낼 경우 생산능력인 1억8500만 톤에 이르려면 약 21년이 소요될 전망이다.
신규 설비 증설 러시…공급과잉 급전환
생산능력은 2010년 이후 수요에 앞서 대폭 늘어나고 있다.
대표적인 사례로 포스코가 인도네시아 크라카타우스틸(PT Krakatau Steel)과 합작한 크라카타우포스코(Krakatau POSCO)는 아세안 최초의 대규모 고로 제철소다. 2011년 건설을 시작해 2014년 완공됐다. 조강생산능력은 연산 300만 톤에 이른다. 당시 아세안에서는 전례 없는 대형 고로로, 당시 대대수 공장들은 30만 톤에서 100만 톤의 생산능력을 보유하고 있었다.
2018년부터 2023년까지 아세안 6개국에는 총 2650만 톤의 대규모 공장들이 속속 들어섰다. 대표적으로 포모사하띤스틸(FHS), 호아팟(Hoaphat)이 신규 설비 증설을 주도했다. 현재도 대규모 프로젝트들이 건설 중이거나 계획이 수립되고 있다. 두 제철소의 경우 작년부터 한국에 철근 열연 등 주요 제품 수출을 본격화하는 한편 전세계에서 초고속 성장가도를 달리는 인도에도 발을 들이고 있다.
말레이시아도 눈여겨볼 국가다. 이곳은 일본이 철스크랩(고철)을 고가(高價)에 수출하는 핵심 지역 중 하나다.
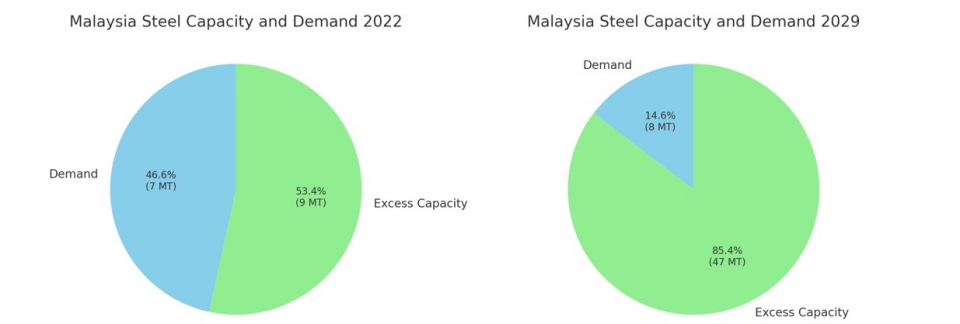
조강생산능력은 약 1610만 톤이다. 최근 발표된 프로젝트와 업계 정보를 바탕으로 집계한 2029~2030년 생산능력은 5470만 톤으로 3배 이상, 3860만 톤이 불어난다. 말레이시아의 철강 수요는 2022년 750만 톤에 불과하다. 생산능력이 과도하게 증가하면서 공급과잉은 피하기 어려운 현실이 되고 있다.
SEAISI가 2020년 발표한 보고서에 따르면 말레이시아는 2018년 이미 공급과잉 상태로 진입했다. 주력 제품은 봉강과 와이어로드다. 수요는 540만 톤, 생산능력은 1060만 톤이었다. 실제 생산량은 360만 톤으로, 가동률은 33.6%로 턱없이 낮았다. 당시 부족한 생산은 수입으로 충당했으나 향후 생산능력이 대폭 확충되면 공급과잉이 불가피하다.
탈녹화(De-greening) 문제 화두…고로의 증가
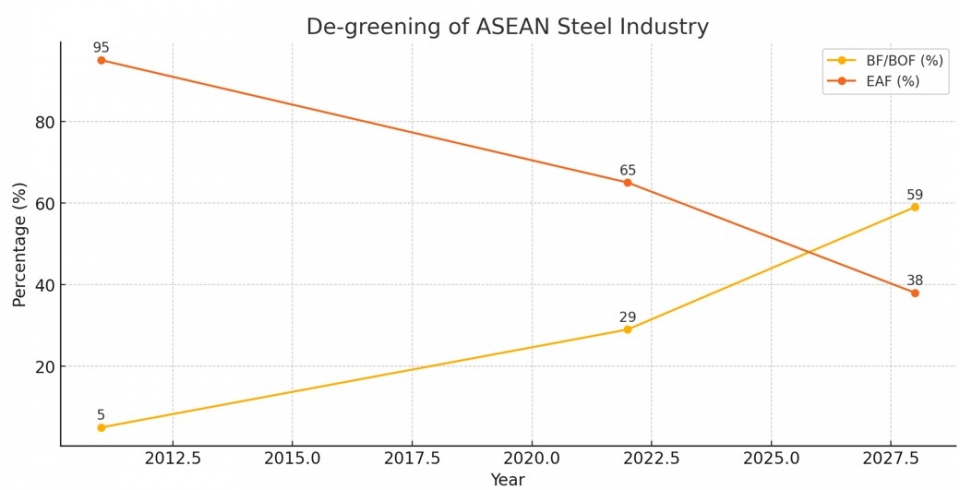
아세안의 설비투자는 고로 형태의 투자가 중심이다. '탈녹화(De-greening)'에 대한 문제가 화두가 되는 이유다. 이는 또 전세계가 탄소중립을 목표로 '탈탄소(decarbonizing)에 모든 역량을 집중하는 것과도 대조된다. SEAISI의 추정에 따르면 총 설치된 생산능력 중에서는 전로(BF/BOF) 시스템이 전기로(EAF) 시스템을 대체하는 구조적 변화가 일어나고 있다.
2011년 전로 비중은 5%에서 2022년 29%로 대폭 확대됐고, 2028년이면 반 이상인 59%를 기록할 전망이다. 반면 같은 기간 전기로는 5%에서 29%, 38%로 예상됐다. 전로가 전기로보다 빠르게 증가하고 있는 것이다. 전로는 전기로보다 탄소 배출량이 3.4배 많다. 전로의 배출량은 2028년까지 철강산업 전체의 84%를 차지할 전망이다. 전기로는 나머지 16%다. 아세안 정부가 탄소 포집과 활용, 저장시스템(CCUS)에 투자하지 않고, 현재의 전로 중심의 투자를 방치할 경우 환경 등의 문제가 심화될 전망이다.
이같은 우려와 진단 속에서 정부가 투자 방향을 재설정하는 움직임도 나타내고 있다. 말레이시아 통상산업부(MITI)는 2023년 8월 15일부터 2년간의 유예 기간을 두고, 지역 철강 산업이 직면한 문제를 해결하고, '신산업마스터플랜(NIMP) 2030'에 따라 산업의 방향을 개선하는 재평가에 들어갔다.
리우 친 통(Liew Chin Tong) 차관은 재평가는 모든 제조 라이센스에 대한 것이라고 발표했다. 철강산업 제조 활동에 관한 제조 라이센스(ICA10) 면제 인증서 발급, 신규 신청, 라이센스 이전 확장, 규제화 등이 모두 포함된다. 또 철강산업의 지속 가능한 발전을 모색하기 위해 독립, 특별 위원회도 구성할 예정이다.