

국산 열연, 중국산 20~30만 원差 급락 우려
중국 개선 3분기 이후에…국내 연착륙 필요
6월 공급과잉 수입산 저가오퍼 유입 가능성
철강 업황은 6월 불확실성이 높은 가운데 출발했다. 국내 시장은 5월 하락세로 전입, 중국에 1개월 후행하고 있다. 반등 여부에 키(key)를 쥔 중국은 개선 가능성이 줄곧 제기되고 있지만 4월부터 꺾인 시황이 현재까지 약세로 전개되고 있다.
중국 정부는 부동산 인프라 제조업에 걸쳐 경제 안정화를 위한 조치를 취하고 있다. 3분기 이후 실질적인 효과가 나올 것이란 관측에도 불구하고 결과는 미지수다. 시장에서의 기대감이 약한 것이 가장 큰 문제다. 우리나라도 다를 것이 없다. 신규 주문은 자취를 감췄다고 해도 과언이 아니다. 방향을 상실한 중국에 영향을 크게 받고 있다는 점에서 불확실성과 불안감은 되려 더 크다.
현 시점에서 과거 3년 추세는 방향성을 가늠하는 데 지표로 삼을 만하다. 철강 가격은 통상 연중 2, 3차례의 변곡점을 맞는다. 계절적으로 겨울과 여름은 비수기 영향을 받고, 봄과 가을은 성수기 효과가 나타나는 게 일반이다. 하지만 코로나19로 인해 2020-2021년은 이같은 공식이 깨졌다.
페로타임즈는 앞서 5월 전망에서도 2019년과 비교해 하락을 전망했다. 실제 업황은 크게 벗어나지 않았다. (5월3일자 : [분석전망] 中 5월 철강업황 3년간 추세 보니…2019년과 '닮은 꼴')
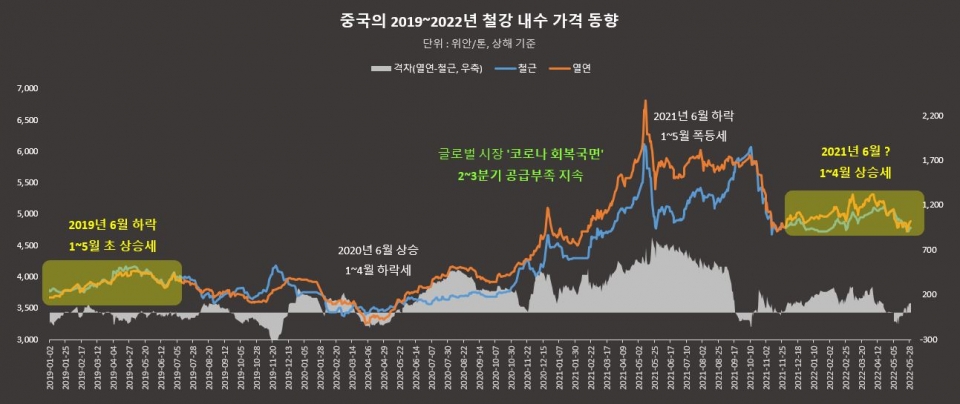
그렇다면 국내 가격은 어떻게 될까.
상황은 더 안좋은 방향으로 흐를 가능성이 있다. 중국이 4월부터 가격 하락으로 전환될 당시 국내는 1개월 이상 강세가 이어졌다. 수입재 감소와 비교적 양호한 수요 덕분에 수급이 타이트했다. 포스코 현대제철 동국제강 등이 5월까지 인상을 실시한 이유이기도 하다.
최대 관건인 중국에서는 개선 가능성이 줄곧 제기됐는데 이는 결국 중국 정부 차원이나 철강 대기업에서나 원했던 애초에 불가능한 시나리오로 판명됐다. 실질적으로 업계에서 우려한 하락국면은 중국 내 PMI(제조업구매자관리지수)나 부동산 지표로 볼 때 불가피하다는 판단이다.
6월부터 단기적으로 그 이후까지 수급은 공급과잉으로 전개되고, 중국산 혹은 제3국산 수입은 국내 시세보다 낮게 나올 가능성이 있다.
중국의 열연과 철근 오퍼 가격은 현재 800달러 아래로 떨어진 것으로 평가된다. 700달러 초중반 시세가 중심이 될 것이란 관측에도 힘이 실린다. 원화로는 90만 원 전후다. 포스코산 열연 유통 가격은 대응재 기준 120~125만 원(저가로 수렴중)이다. 최소 20만 원에서 30만 원의 격차 만큼 하락폭이 커질 가능성을 배제하기 어렵다. 수입산 변수를 제외하더라도 국내외 하락 분위기에서 해외 시세보다 높은 가격에 구매할 수요처는 극히 제한적이다.
중국의 개선은 예상한 시나리오에서 비중을 낮추는 게 더 현실적이다.
철강 수요는 7월과 8월이 비수기다. 6월은 앞서 비수기 효과가 조기에 나타나기도 한다. 올해처럼 '상고(上高)' 업황을 보낸 경우는 더 그렇다. 부동산은 아직 안정화되지 않았다. 정부의 노력은 3분기 중, 혹은 4분기에나 실질적인 효과로 이어질 것이란 관측이 나온다. 인프라 제조업의 경우 부동산보다 개선될 가능성이 있지만 철강 수요 비중이 낮은 데다 철강 업황은 강하게 반전시킬 동인 약하다. 해외 수요는 이미 하강 사이클로 접어들었다는 평가가 주류다. 러시아 우크라이나 전쟁은 초기 가격 상승 효과로 나타났지만 갈수록 수요 감소로 영향을 더 크게 준다.
국내 가격은 열연 철근 후판 형강 등 주요 제품군에서 하락세가 예상되는 동시에 대형 철강 메이커들은 시장이 연착륙할 수 있는 가격 및 공급 정책이 필요하다는 게 업계의 시각이다.
