6월 시장을 앞두고 중국의 업황 흐름에 주목된다. 실질 수요는 계속 부진할 것으로 예상되는 가운데 비수기 영향이 조기에 나타날 것이란 우려도 있다. 반면 정부의 정책에 대한 신뢰와 실질적인 효과, 특히 시장의 개선 기대감이 최소한 추가 하락을 막을 것이란 관측도 나온다. 국내 철강 업황은 부진이 이어지고 있다. 뚜렷한 회복 이슈가 없는 상태에서 중국의 개선 여부는 최소한 심리적인 회복을 견인할 수 있다는 점에서 주목할 만한 대목이다.
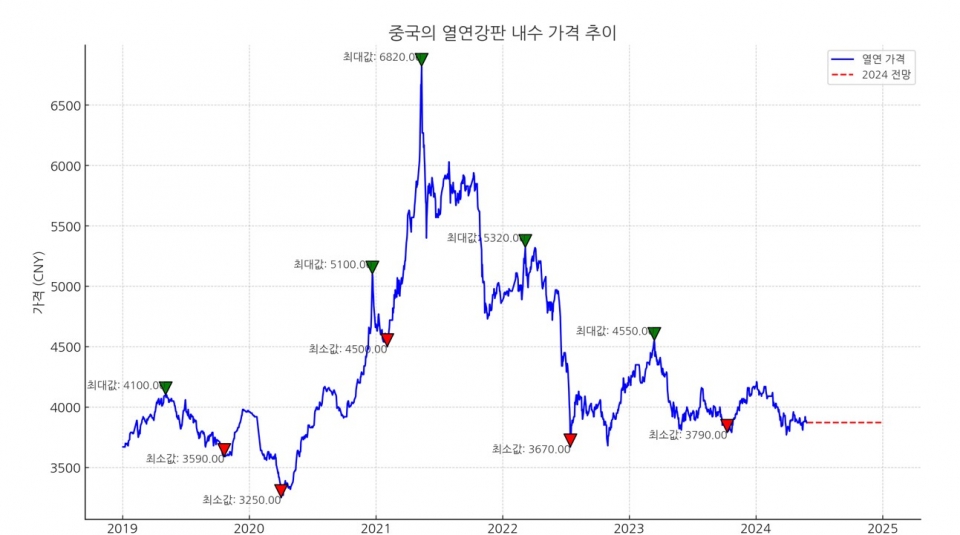
5월 중국의 철강 내수 가격은 초반 약보합에서 정부의 부동산 정책 발표 이후 지난주 상승을 기록했다. 이번주는 다시 약세로 무게가 실렸다.
6월 이후의 시장은 어떨까.
현재 등락 요인은 혼재돼 있다. 반등의 요인은 정부 정책의 실효성, 특히 철강사들의 생산, 판매 등 수급 조절 능력이 큰 변수다. 시장을 견인할 만한 수요는 단기간 내 끌어내기 어렵다는 게 중론이다. 제철소들이 추가적인 하락에 배수진을 치고 있다는 점도 최소한 하락을 방어할 요인으로 지목된다.
현재로서는 큰 변동 없이 현재의 등락이 반복되거나 소폭의 상승을 기대할 수 있다. 이미 2024년 상반기가 마무리된 시점에서 과도한 투기 매물이 등장할 가능성은 낮다. 시중 재고도 장기간의 구매 위축으로 대체로 낮은 수준을 나타내고 있다.
추세적으로는 2022년과 2023년과 비슷한 흐름을 보일 가능성이 있다. 두 해 모두 6월 이후 큰 변동 없이 안정적인 흐름을 유지했다. 특히, 2023년의 경우 철근과 열연강판 가격은 이 소폭의 상승세를 기록했다.
변동성이 축소됐다는 점도 추세적으로 주목할 대목이다.
최근 5년간 추세를 분석한 결과 2020년과 2021년은 코로나19 팬데믹과 공급망 붕괴, 이후의 급격한 수요 증가로 인해 변동성이 컸던 시기다.
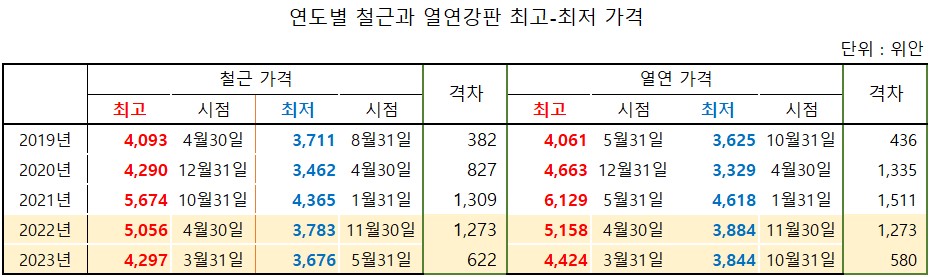
2021년 철근 가격은 연중 최저 4365위안(1월31일), 최고 5674위안(10월31일)으로 격차는 1309위안에 달했다. 열연도 같은 해 1511위안의 격차로 크게 나타났다. 2022년은 철근 1273위안, 열연 1273위안으로 변동성이 축소되고, 2023년은 각 622위안, 580위안으로 대폭 줄었다.
1~5월까지의 추세에서도 3~4월 급등락 시기를 제외하면 2022년, 2023년과 같은 비교적 안정적인 흐름을 나타냈다.
올해 변동성을 보면 철근 표준편차는 평균 155.6위안, 2022년과 2023년은 116.5위안, 122.6위안이었다. 열연은 올해 평균 162.6위안, 2022년과 2023년은 130.7위안, 136.5위안을 기록했다.
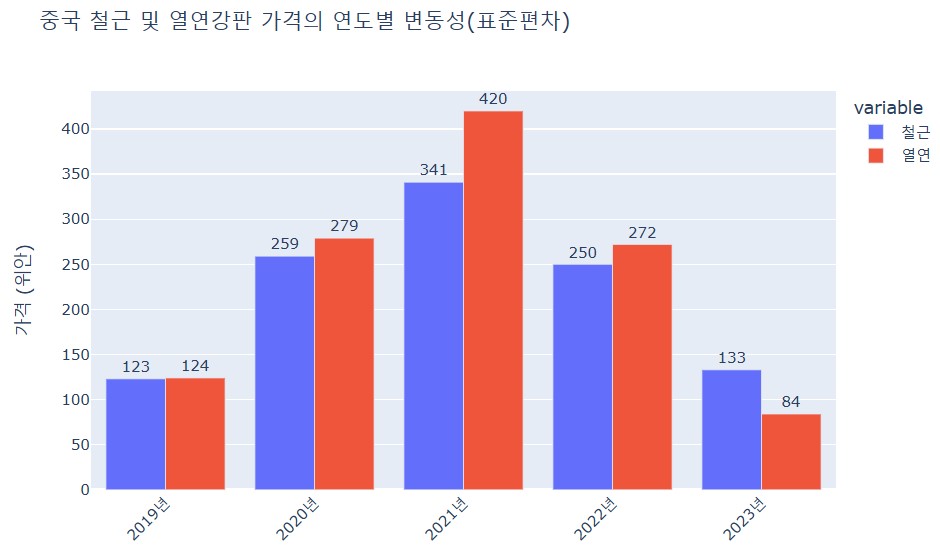
연도별 평균 변동성을 보면 철근 기준으로 2019년 약 123위안에서 2020년 259위안으로 뛰었고, 2021년은 341위안으로 최고치를 기록했다. 2022년과 2023년은 250위안, 133위안으로 비교적 안정화됐다.
철근 내수 가격은 현재 수준에서 소폭 상승이 가능할 것으로 예상된다. 그간의 추세를 비교할 때 3700위안에서 4100위안대로 추정할 수 있다. 열연의 경우도 비슷한 패턴으로, 3800위안에서 4300위안 내에서 형성될 것으로 추정된다.