

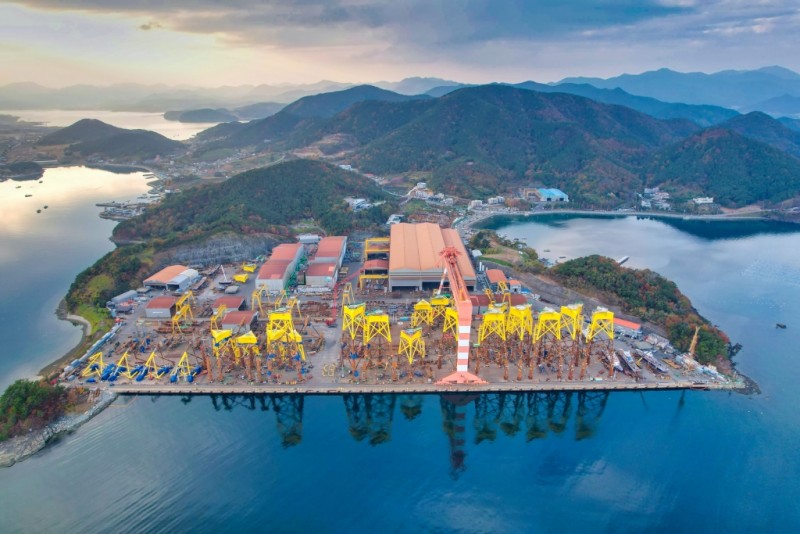
SK오션플랜트가 매출 인식 지연으로 1분기 실적이 기대치를 하회한 가운데 가운데 2분기에는 후육강관 및 특수선 분야를 기반으로 실적이 개선될 수 있다는 전망이 나왔다. 당사의 우수한 경쟁력과 금리 하락 기대감을 더해 투자의견은 매수를 유지했다.
미래에셋증권의 이진호 연구원은 최근 ‘2분기 탑라인 성장 기대’ 보고서에서 이같이 밝혔다.
SK오션플랜트의 2024년 1분기 매출은 1271억 원, 영업이익은 89억 원으로 각각 42.2%, 51.8% 감소했다. 수익성 지표인 영업이익률은 7%로 1.5%p 하락했다. 순익은 43억 원에 그치면서 무려 78.9% 급감했다.
이 연구원은 1분기 해상풍력은 대만 하이롱 프로젝트의 오더 체인지로 진행율이 조정됐고, 특수선은 수에즈 운하의 물류 차질로 자재 수입이 어려워지면서 매출 인식 지연이 발생했다고 분석했다. 이로 인해 매출과 영업이익 모두 시장기대치를 하회했다는 설명이다. 지연된 매출은 3분기에 인식될 것으로 전망했다.
그러나 올해 특수선 및 후육강관을 통해 탑라인이 견조하게 유지되고 있다는 점은 긍정적으로 봤다. 1분기 350억 원에서 그쳤던 특수선은 2분기 1300억 원까지 늘어나고, 후육강관의 매출도 잇따라 증가할 것이라는 관측이다. 그러나 비교적 수익성이 높은 해상풍력 비중이 줄어들면서 이익률은 감소할 것이라고 분석했다.
이를 토대로 2분기 매출과 영업이익은 각각 3052억 원, 181억 원으로 전분기 대비 2배 이상 늘어날 것이라고 예측했다. 또 올해 연간으로는 1조1835억 원의 매출과 903억 원의 영업이익을 기록하며 역대 최고 실적 기록을 다시 갱신할 것이라고 전망했다.
이 연구원은 “타 경쟁사보다 품질이나 납기 준수 능력이 이미 증명됐다”며 “금리 하락 기대감을 더해 매수 의견은 유지한다”고 말했다.
