

성수기 '반짝' 개선 後 '하강국면'
재고량 주요 품목서 일제히 급증
연말 수요 둔화 관측…시장 관망
'고가' 철강재 하락 리스크 대비
올해 철강 수요는 작년에 크게 미치지 않은 것으로 나타났다. 최근까지 출하량은 후판과 컬러강판을 제외하면 일제시 감소했다. 열연, 형강, 선재, 석도강판, 전기강판은 코로나19 팬데믹이 발발했던 2020년 상황보다 악화된 것으로 집계됐다.
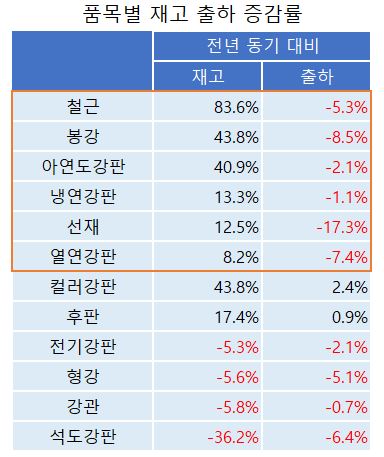
철강사들의 보유재고는 대다수 품목에서 두자릿수의 높은 증가율을 기록했다. 철근은 80% 이상 폭증했고, 아연도, 봉강, 컬러강판은 40% 이상 불어났다. 포스코 포항제철소의 가동 차질에 따른 공급 감소 영향이 제한적으로 나타나는 배경으로도 분석된다.
수요는 10월 성수기를 지나 연말로 갈수록 둔화될 전망이다. 국내 시장이 중국 일본 동남아 등에 비해 상대적으로 고가(高價)로 유지되고 있어서 하락 리스크에 대비해야 한다는 지적이 나온다. 시장 수요는 관망세가 적지 않은 가운데 저가(低價) 수입재에 대한 경계감도 높아지고 있다.
철강 출하량 12개 품목 중 컬러 후판만 증가
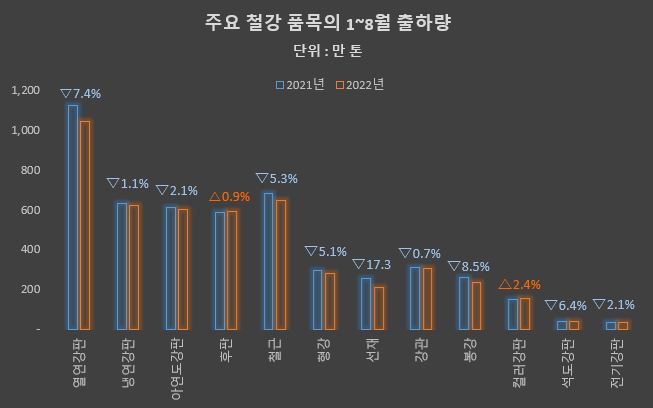
올해 철강재 출하량은 대다수 품목에서 전년 실적을 밑돌았다. 수요가 줄었다는 의미다.
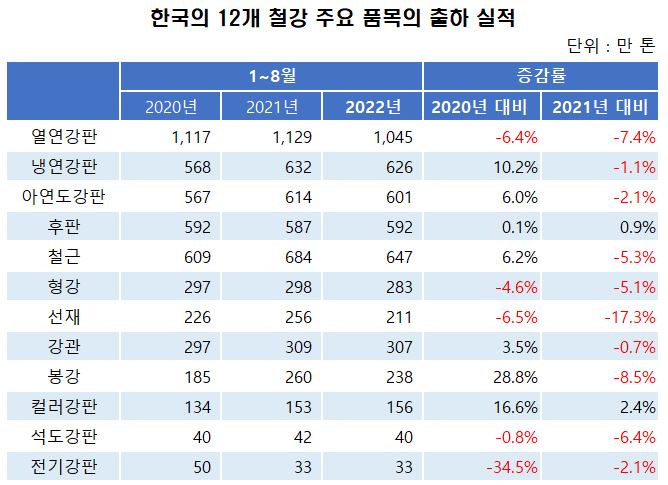
한국철강협회 자료에 따르면 1~8월 누적 기준 12개 품목 중 후판 컬러강판을 제외한 10개 품목의 출하량이 감소했다.
포스코 현대제철이 생산하는 열연강판 출하량은 1045만 톤으로 전년 동기 대비 7.4% 감소했다. 일반 유통 시장은 물론 열연을 소재로 구매하는 동국제강, KG스틸, 세아제강, 휴스틸 등 냉연 및 강관사들도 부진했다는 의미로 해석된다.
자동차강판으로 쓰이는 판재류 대표 품목인 냉연강판과 아연도강판은 626만 톤, 601만 톤으로 1.1%, 2.1% 각각 감소했다. 석도강판은 40만 톤으로 6.4% 줄었고, 포스코 고유 생산 품목인 전기강판은 33만 톤으로 무려 34.5% 급감했다.
반면 후판과 컬러강판은 592만 톤, 156만 톤으로 0.9%, 2.4% 각각 증가했다. 후판의 경우 올해 조선업계의 선박 수주가 크게 늘어나면서 시장을 뒷받침했다는 분석이다. 반대로 일반 유통 시장 수요는 올해 내내 부진한 것으로 파악된다.
봉형강 및 강관은 주요 품목 전반이 예년에 미치지 않았다.
철근 출하량은 647만 톤으로 전년 동기 대비 5.3% 감소했고, 형강은 283만 톤으로 5.1% 줄어든 것으로 나타났다. 현대제철 동국제강 대한제강 한국철강 등 제강업계는 수요를 감안해 생산 및 출하를 조절하면서 수급은 비교적 타이트하게 유지되고 있다.
봉강은 238만 톤으로 8.5%의 비교적 높은 감소율을 기록했다. 선재의 경우 211만 톤으로 17.3%나 줄었다.
이 중 세아베스틸 등이 생산하는 특수강봉강의 경우 197만 톤으로 8.4%나 줄어든 것으로 나타났다. 현대차 기아를 비롯한 글로벌 완성차 업계가 반도체 부품 부족 등의 영향을 받으면서 관련 철강 소재 수요도 줄어든 것으로 파악된다.
강관은 307만 톤으로 0.7% 소폭 감소했다. 올해 수출에서 호조를 이어가면서 내수 부진을 만회하고 있다는 분석이다. 세아제강 휴스틸 등의 실적은 올해 가격 상승 효과가 더해지면서 호조세가 이어질 것으로 관측된다.
'재고과잉' 철근 아연도 봉강 컬러 급증…포항제철소 가동차질 '상쇄'
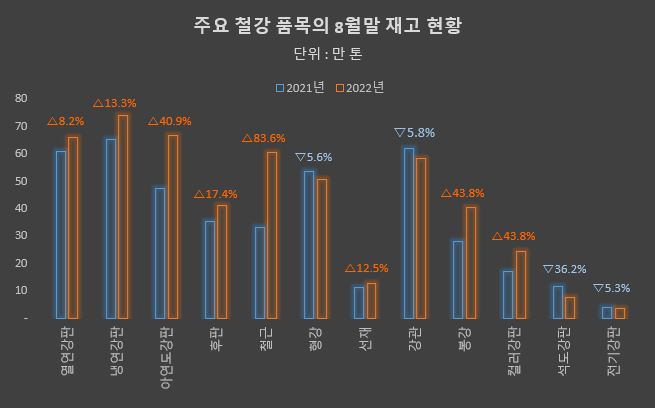
철강사들의 보유 재고는 큰 폭으로 증가했다. 주요 품목의 소재로 쓰이는 열연은 비롯해 철근, 아연도, 봉강, 컬러강판 등에서 높은 증가율을 기록했다. 다만, 포항제철소 가동 차질에 따른 공급 감소가 과잉 재고에 대한 부담을 상쇄한 것으로 파악된다.
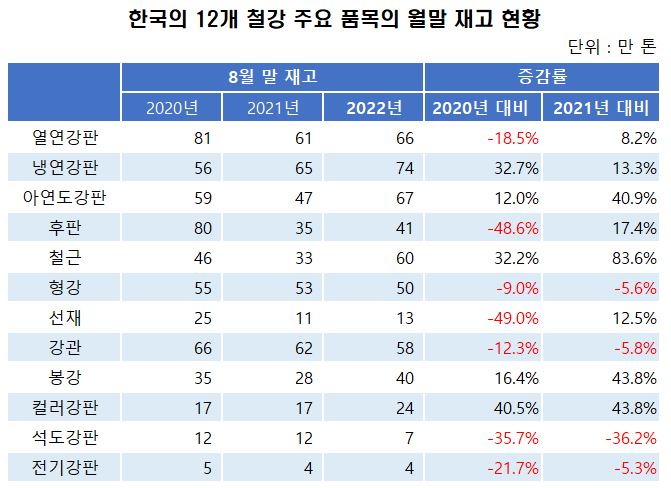
8월 말 기준 열연강판 재고는 66만 톤으로 전년 동기 대비 8.2% 증가했다. 다만, 2020년과 비교하면 18.5% 감소한 것을 감안할 때 비교적 수급은 안정적으로 평가된다.
하공정 제품은 과거 2년보다 크게 불어났다. 냉연강판과 아연도강판 재고는 74만 톤, 67만 톤으로 13.3%, 40.9% 각각 증가했다. 후판의 경우 41만 톤으로 17.4% 증가한 반면 2020년 대비로는 48.6% 줄어든 것으로 나타났다.
컬러강판의 경우 188만 톤으로 43.80% 불어났다. 출하가 2.4% 소폭 늘어난 데 비하면 재고 부담이 적지 않다. 2021년 대비로도 40.5% 증가한 것으로 나타났다.
봉형강 부문도 예년에 비해 높은 수준을 기록했다. 철근 재고는 60만 톤으로 83.6% 폭증했다. 봉강은 40만 톤으로 43.8% 증가했다. 선재는 13만 톤으로 12.5% 늘었다. 철근과 봉강의 경우 2020년 대비로도 각각 32.2%, 16.4% 증가한 것으로 나타났다.
이와 달리 형강은 50만 톤으로 5.6% 감소했고, 강관은 58만 톤으로 5.8%의 비슷한 감소율을 기록했다. 석도강판은 7만 톤으로 36.2% 급감했고, 전기강판은 4만 톤으로 5.3% 줄어든 것으로 조사됐다.
향후 전망 불투명 '하락관측' 우세…'高價' 재고 평가손 우려
철강 수급은 이달 성수기 효과와 포항제철소 공급 차질로 타이트하게 유지될 전망이다.
앞으로는 전반적인 경기 상황이 하강 국면으로 전개될 가능성에 주목해야 한다는 지적이 나온다.
국내는 특히 아시아 지역에도 고가 시장이라는 점에서 하락 리스크가 커질 우려가 있다. 열연, 후판, 철근 등 주요 제품의 경우 수입재 입고량도 늘어날 전망이다.
무엇보다 출하는 감소하고 재고는 증가하는 품목은 앞으로 하락에 따른 부담이 커질 가능성이 있다.
열연의 경우 국내 거래 가격은 포스코산 대응재 및 현대제철 정품 기준 톤당 115만 원이다. 앞으로 입고될 중국산 등 수입산 원가는 80만 원 초중반대로 격차가 크다. 후판 역시 비슷하다.
철근은 이달 현대제철 동국제강 등의 인상이 반영되면서 SD400, 10.0mm 기준 101만 원이다. 9월 성약된 중국산 철근은 630~640달러로, 원화로 90만 원을 조금 넘는다.
품목별 재고 증가율은 철근이 83.6%에 이른 것을 비롯해 컬러강판, 봉강, 아연도강판이 40% 이상 불어났다. 냉연강판, 선재, 열연강판 역시 재고는 증가한 반면 출하량은 감소했다. 이들 6개 품목은 출하량도 모두 감소했다.
가격 하락 국면에서 부담이 클 것으로 예상된다.
이와 달리 컬러강판과 후판은 출하는 소폭이나마 증가했고, 재고는 두자릿수 이상 감소한 것으로 나타났다.
