세아베스틸지주가 2분기 연속 매출 1조 원을 달성하며 분기 최대 실적을 경신했다. 다만 수익성은 수요산업 위축, 자회사 이슈 등으로 인해 하락했다.
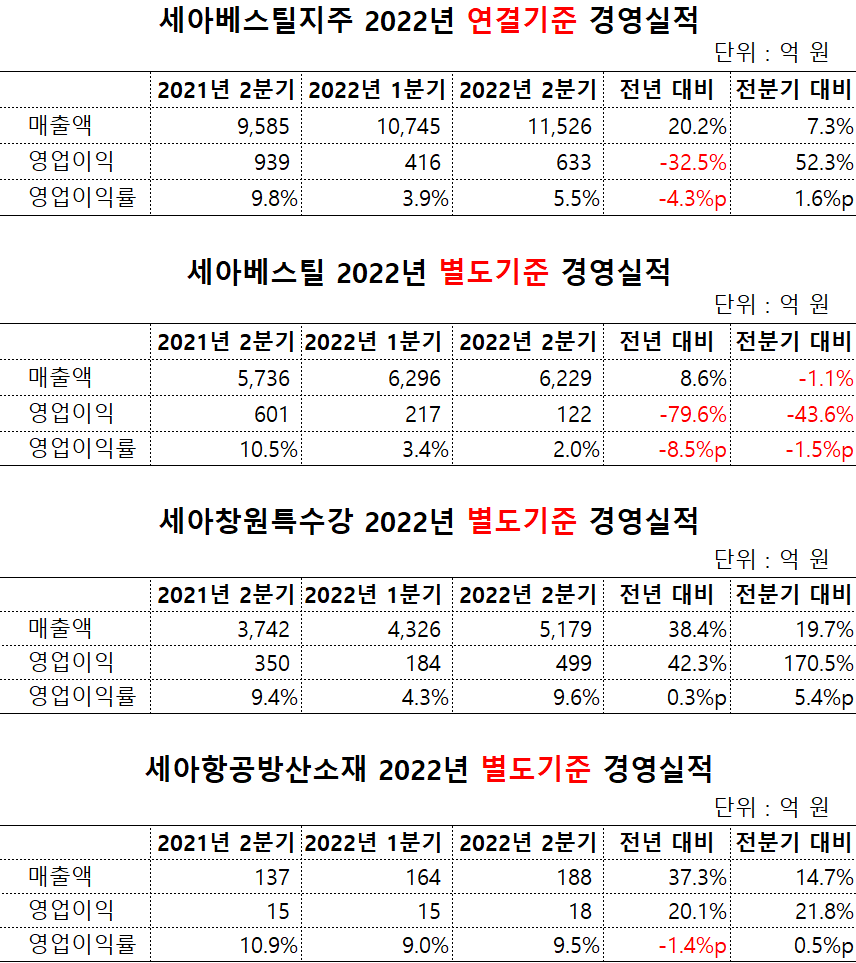
세아베스틸지주는 28일 올해 2분기 연결기준 매출은 1조1526억 원으로 전년 동기 대비 20.2% 증가했지만 영업이익은 633억 원으로 32.5% 감소했다고 밝혔다. 이에 따라 수익성 지표인 영업이익률은 5.5%로 4.3%p 하락했다.
매출은 철스크랩(고철) ,니켈 등 주요 원부재료 가격 인상분을 제품 가격에 적극 반영해 올 1분기에 이어 2분기 연속 매출 1조 원을 돌파했다.
반면 영업이익은 지난해 '글로벌 철강 슈퍼 사이클'에 대한 역기저효과와 수요산업 위축, 자회사 이슈 등이 겹치면서 큰 폭으로 감소했다.
다만 적극적 영업전략을 통한 수익성 방어로 매출과 영업이익은 전분기 대비 각각 7.3%, 52.3% 증가하는 등 실적 개선추세가 지속되고 있다.
세아베스틸 별도기준 매출은 6229억 원으로 전년 동기 대비 8.2% 증가했지만 영업이익은 122억 원으로 무려 79.6% 감소했다. 영업이익률은 2.0%로 8.5%p나 떨어졌다.
2분기 공장 화재 사고 및 화물연대 파업 영향 등에 따른 제품 생산 차질 발생으로 제조원가가 증가함에 따라 계절적 성수기임에도 불구하고 영업이익이 급감했다.
세아창원특수강의 경우 계절적 성수기에 따른 판매량 증가와 니켈 등 원부자재 가격 상승 판가 반영, 원가절감 등의 영향으로 그룹사 편입 이후 분기 최대 매출을 달성했다.
세아베스틸지주는 올해 철강시황에 대해 부정적으로 전망했다.
하반기 수요산업 부진 등 글로벌 시장 축소, 인플레이션 우려에 따른 전 세계적 기준금리 인상 기조, 코로나19 재유행 우려 등이 혼재된 영향이다.
이를 극복하기 위해 중간지주사 체제 아래 기존 산업소재 확장과 국내외 다운스트림 확장 등 포트폴리오를 체계화한다는 방침이다.
또 수소 등 신재생에너지 및 원자력, 항공·방산 신사업 발굴·확대를 통해 매출을 다변화하고 수익성을 개선하는 등 경영 목표 달성에 최선을 다할 계획이다.