

해외 선행 상승…위드 코로나 회복 2022년 기대
포스코 수백만 톤 新수요 발생 '장기 증가 추세'
우리나라 철스크랩(고철) 가격은 올해 4분기 상승 사이클로 나타날 전망이다. 전기로 제강사들은 9월까지 2개월 동안 인하기조를 유지했다. 시장에서는 10월 상승 기대감을 높이고 있다.
상승 가능성을 예상하는 데는 ▲해외에서의 선행 상승 ▲ 철근 등 제품 시장 호조 ▲ 고로 및 전기로의 높은 가동률 ▲ ‘위드 코로나’ 확산에 따른 개선 기대감 등이다.
이와 달리 철강 수요 및 가격은 점진적 약세 국면으로 전개되고 중국의 감산에 따라 철광석 가격이 급락한다는 점은 약세 요인으로 꼽힌다. 또 글로벌 각 지역별로 코로나 상황 개선 정도가 다르게 나타나면서 상승을 제한하고 있다.
2014~2021년 역대 4분기 2년 주기 상승 기록
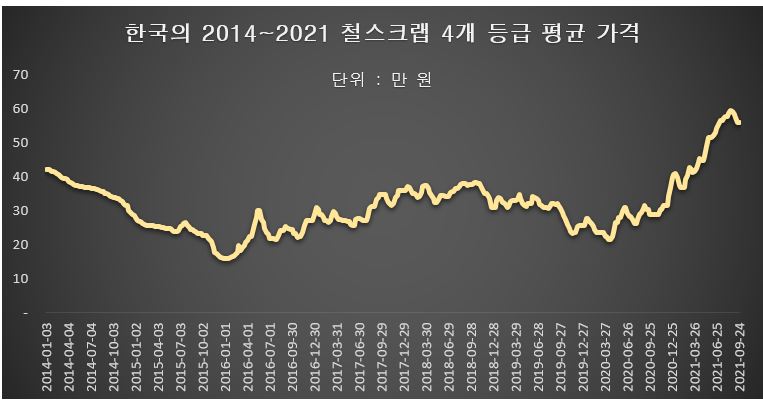
역대 4분기 국내 고철 추세를 보면 2년을 주기로 상승과 하락이 나타났다. 2014~2015년은 하락, 2016~2017년은 상승, 2018~2019년은 다시 하락했다. 큰 틀에서 고철 가격은 철강 업황의 변동에 가장 크게 좌우된다.
2014~2015년은 철강 업황이 최악의 침체를 겪은 구간이다. 2015년 말 고철 가격은 4개 등급 평균 톤당 16만 원까지 폭락했다.
2016~2017년은 글로벌 전반이 회복으로 전환됐고, 중국의 13차 5개년 계획 실행에 따른 전면적인 산업 구조조정이 그 배경이 됐다. 2018~2019년에 나타난 하락은 수요 둔화와 앞서 가격 급등에 따른 조정이 일어난 성격이 짙다.
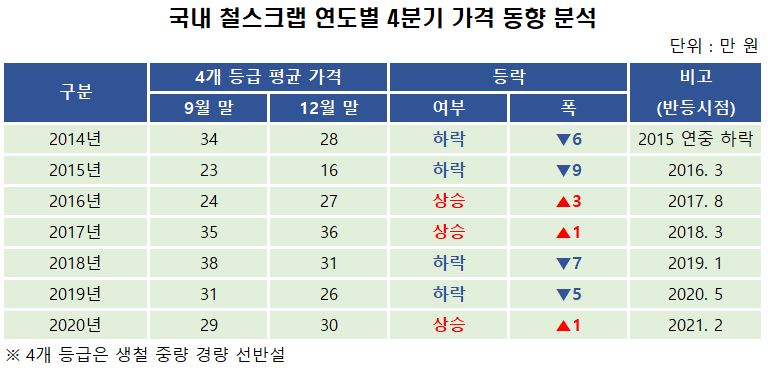
2020년 4분기는 코로나 팬데믹 충격 이후 회복으로 전환된 시기다. 고철 가격은 상승으로 반전 2021년 올해 내내 급등세로 전개됐다. 특히 포스코를 비롯한 글로벌 고로사들이 탄소중립을 선언, 목표 실현의 일환으로 ‘고철 사용 확대’에 나서면서 상승의 기폭제가 됐다.
과거 2년 주기로 업황 변화가 일어났다는 점을 제외하더라도 4분기는 3분기 조정에서 상승으로 전환될 가능성이 높다. 시장은 현재 지난 약세 국면에서의 재고조정 이후 신규 매집, 재고 확보에 들어간다. 상승은 기정사실화되고 있다는 점에서 전기로 제강사들이 인상에 나설 가능성이 높다. 11~12월은 겨울철 물동량 감소와 함께 제강사들이 연초 수급 안정을 위한 재고 확보에 나서면서 강세를 뒷받침할 전망이다.
해외 선행 상승…위드 코로나 회복 2022년 기대
해외 고철 가격은 우리나라에 앞서 상승하고 있다. 앞서 약 2개월 조정 국면을 거쳤다. 이는 여름철 비수기 요인 외에도 코로나 재확산으로 동남아 주요 국가에서 락다운(봉쇄조치)이 일어났던 영향으로 분석된다. 또 중국은 하반기 감산을 강화했고, 이는 원료 수요 감소로 이어졌다. 철강재 가격도 하향 조정되면서 고철 시장도 함께 위축됐다.
현재 아시아 시장은 9월 중순을 넘어서면서 하락을 멈추고 최근 상승세가 뚜렷해지고 있다. 그간 관망세에서 재고확보에 나서고 있다는 분석이다.
특히 동남아 시장은 구매 부진에서 2주간 계약이 활발하다. 최근 계약 동향을 보면 대만의 컨테이너 고철 수입 가격은 미국산 HMS No.1&2(8:2) 기준 CFR 톤당 465달러에 계약했다. 8월 말 440달러에서 25달러 오른 수치다. 인도네시아에서는 P&S(중량) 등급이 525달러의 초고가에 성약됐다.
오퍼 가격은 미국 대형모선 기준 한국 및 동남아향으로 최고 510달러까지 나온다. 일본산 오퍼 가격은 이번주 한국향으로 H2(경량) FOB 톤당 5만 엔, HS(중량) 6만3000~6000엔에 달한다. 각 사 운임에 따라 차이는 있지만 도착도 기준 H2는 57만 원, HS는 72만 원을 웃돈다.
주목할 점은 전기로 제강사들은 앞으로 국내 구매에 집중할 것으로 예상된다는 것이다. 이는 국내외 가격 격차와 수급 상황을 고려할 때 수입 환경이 예전만큼 녹록치 않다.
해외 가격 상승이 앞으로 4분기 국내 시장에 영향을 줄 것으로 예측되는 이유다.
포스코 新수요 발생 '장기적 증가추세'
국내 고철 수요는 호조를 이어갈 전망이다. 당장 4분기는 10월 수요 증가, 11~12월 겨울철 물동량 감소로 인해 타이트한 수급이 이어질 것으로 관측된다. 또 전반적인 철강 업황은 ‘위드 코로나’ 전환에 따라 내년에도 개선세가 지속될 전망이어서 고철 시장에도 우호적인 환경이 조성될 것으로 관측된다.
전기로 제강사들은 비교적 높은 가동률로 고철 수요를 뒷받침할 전망이다. 동국제강 대한제강 세아베스틸 등이 10월 인상을 먼저 실시한 상태다. 현대제철을 필두로 전기로 제강사들은 과거와 달리 국내 고철 구매에 역점을 두고 수입을 최소화하는 추세에서 상승은 기정사실화 되고 있다.
중장기적으로 수요는 획기적으로 늘어나고, 자급 시기도 늦춰질 가능성이 있다.
포스코는 특히 새로운 고철 수요를 창출하게 된다. 작년 발표한 탄소중립 목표 달성을 위한 방편으로 고철 사용량을 늘리겠다는 계획도 함께 잡았다. 생철 중량 중심의 고급 시장에서 수급은 매우 타이트하게 나타날 전망이다.
2025년, 2030년을 목표로 고로에서의 고철 사용 비중을 최종 30%까지 늘린다. 현재 비중을 15%, 생산능력을 4000만 톤으로 가정할 때 현재 수요는 600만 톤에서 배 이상으로 확대될 것이란 계산이 가능하다. 자가발생량, 고철수입 확대 등을 감안해도 백만 톤 이상의 수요가 국내서 새로 발생할 수 있다.
고철은 4분기 상승국면이 내년까지 이어질 가능성에 주목할 필요가 있다.
