

하반기 수요산업계는 글로벌 수요 회복과 내수 활성화의 영향으로 대부분 호조를 유지할 전망이다. 다만 가전 등 일부 업종의 경우 작년 경기 활성화에 따른 역기저현상, 대체 산업 수요 증가 등으로 소폭 하락세를 보일 것으로 예측된다.
건설업계
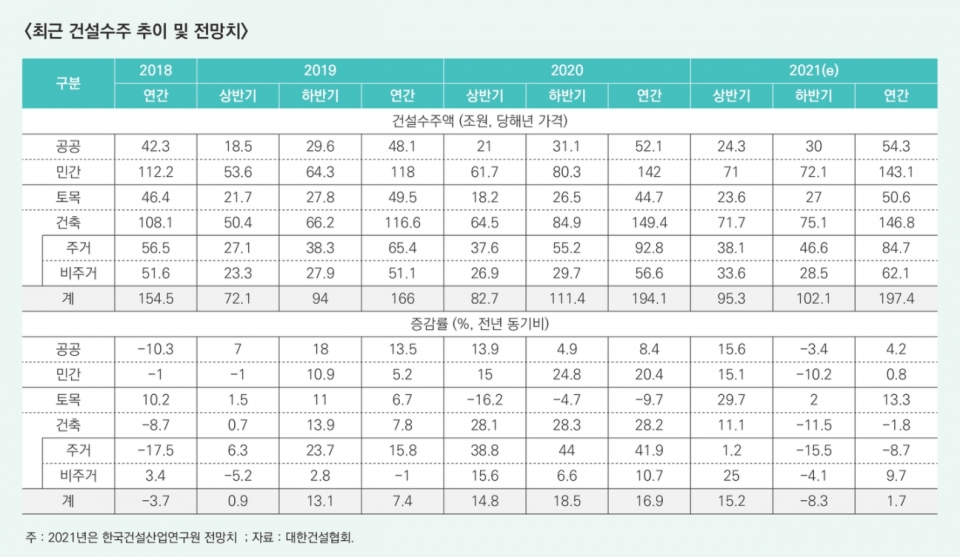
건설업 하반기 수주는 102조1000억 원으로 전년 동기 대비 9조3000억 원(8.3%) 감소할 전망이다. 대출 총액 및 비주택 담보대출 규제 강화, 금리 상승 등의 영향이다.
상반기와 비교하면 비주택 건축 부문은 감소세로 전환될 것으로 추정되나 토목, 주택 건축 부문은 상대적으로 양호할 것으로 예측된다.
한편 올해 전체 건설수주는 197조4000억 원으로 전년 대비 3조3000억 원(1.7%) 증가하며 역대 최대치를 경신할 예정이다.
자동차업계
올해 글로벌 자동차 수요는 8643만3000대로 전년 대비 1084만3000대(11.4%) 증가할 것으로 예측된다. 오는 2022년에는 9000만대를 회복할 것이라는 전망도 나온다.
특히 지난해 침체가 심하던 브라질(25.2%), 유럽(158%), 중국(7.2%) 등을 중심으로 큰 폭의 수요 증가가 예상된다.
다만 하반기에도 반도체 공급 부족과 전기차 전환을 추진하는 각사의 단체 협상에 따른 생산 차질은 계속될 것으로 분석된다.
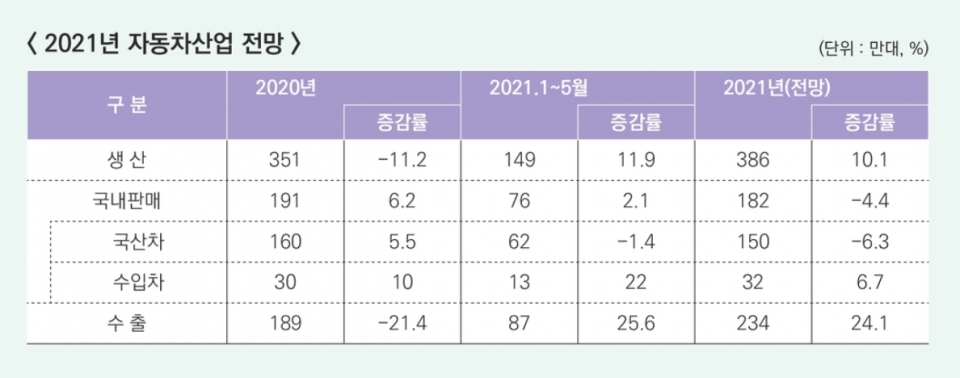
또 수출은 전기차, 하이브리드차 등 친환경 자동차와 신형 SUV 등을 중심으로 지난해보다 24.1% 증가할 예정이나 내수는 4.4% 감소할 것으로 보고 있다.
조선업계
조선업계의 올해 선박 수출액은 전년 대비 37억1000만 달러(18.8%) 증가한 234억6000만 달러로 추정된다.
하반기에도 지난 2018~2019년 수주한 고가의 LNG 운반선 수출이 전체 수출액을 견인하며 호조세를 이어갈 전망이다.
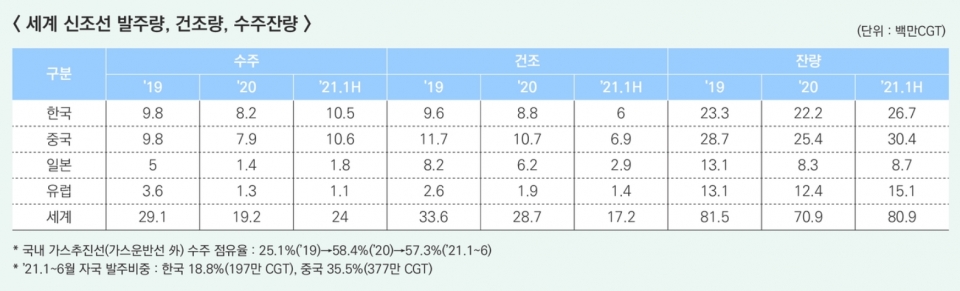
한편 국내 조선업계는 상반기 전 세계 발주량 2402만CGT 중 1047만CGT(43.6%)를 수주하며 중국에 이어 전 세계 수주량 2위를 차지했다.
수주잔량 역시 전년 대비 33.9% 증가한 2673만CGT로 향후 2년 이상 일감을 확보한 상황이다. 최근에는 운임 강세로 인한 대형 컨테이너선 비중이 급증하는 추세다.
일반기계업계
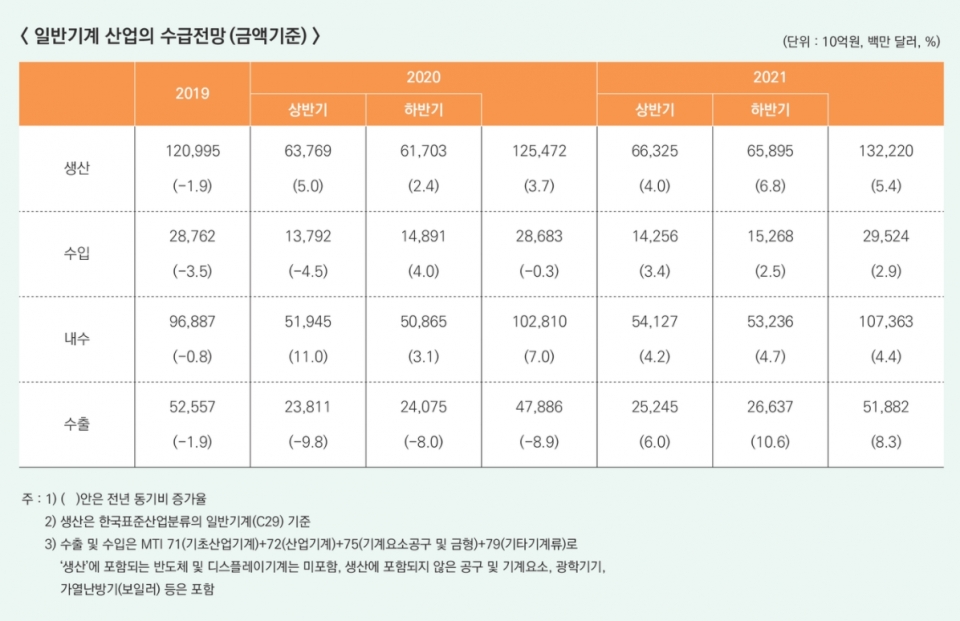
일반기계업계의 하반기 수출은 미국 바이든 정부의 공공 인프라 투자와 중국 IT 인프라 확충 등에 힘입어 전년 대비 8.3% 증가할 전망이다.
또 지난해 EPC 산업 특수와 올해 유가 상승의 영향으로 아프리카, 미주, 중남미 지역의 기계 수요도 증가세가 유지될 것으로 분석된다.
내수 역시 반도체 산업을 비롯한 제조업 설비 투자 활성화로 4.7% 늘어날 것으로 예측된다. 자동차, 전자 등 전방산업의 생산 증가와 신규설비 도입이 맞물린 까닭이다.
가전업계
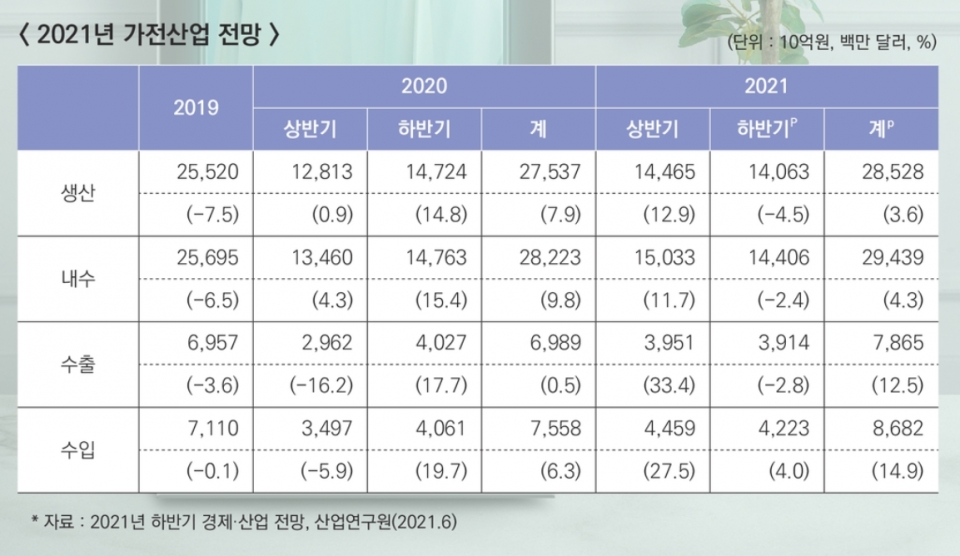
가전업계의 경우 코로나19 백신 보급 확대로 여행, 레저, 문화 등에 대한 수요가 증가하면서 '대체 소비' 반사이익은 사라질 전망이다.
이로 인해 하반기 수출과 내수는 각각 2.4%, 2.8% 감소할 것으로 예측된다. 다만 TV, 냉장고 등 고가의 프리미엄 제품에 대한 인기는 꾸준할 예정이다.
