

세계 철스크랩 사용 확대에도 고급 스크랩 공급 제약 심화
노폐스크랩 증가, 회수·선별·정제 인프라가 수급 안정 좌우
품질 낮은 스크랩은 전기로 조업·제품 경쟁력에 부담
SICON 등 글로벌 장비업체, 스크랩 고도화 해법 주목
◆ 철스크랩의 위상이 바뀌고 있다
철스크랩이 전기로 시대의 전략 원료로 부상하고 있다. 과거 철스크랩은 고철 또는 재활용 원료라는 인식이 강했다. 그러나 탄소중립, 전기로 확대, 원료 공급망 재편이 동시에 진행되면서 철스크랩은 철강사의 생산성과 원가, 제품 품질, 탄소 대응력을 좌우하는 핵심 자원으로 평가받고 있다.
이 같은 변화의 배경에는 생산 방식의 전환이 있다. 고로 중심의 철강 생산은 대량 생산과 품질 안정 측면에서 강점을 갖고 있지만, 탄소 배출 부담이 크다는 한계를 안고 있다. 반면 전기로는 철스크랩을 주원료로 사용한다는 점에서 저탄소 생산과 자원순환이라는 시대적 요구에 부합한다.
세계철강협회는 철스크랩이 철강산업의 필수 원료이며, 전기로에서는 최대 100%, 고로 공정에서도 최대 30%까지 원료로 활용된다고 설명한다. 또 철스크랩 1톤 사용은 철광석 1.4톤, 석탄 740kg, 석회석 120kg, 이산화탄소 1.5톤을 줄이는 효과가 있다고 제시하고 있다. 철스크랩은 단순한 재활용 자원이 아니라 탄소 저감과 원료 절감 효과를 동시에 갖는 산업 원료인 셈이다.
◆ 전기로 확대가 수요 구조를 바꾼다
전기로 비중이 높아질수록 철스크랩 수요는 구조적으로 확대될 수밖에 없다. 문제는 ‘얼마나 많은 스크랩을 확보하느냐’에 그치지 않는다. 앞으로의 핵심은 ‘얼마나 안정적인 품질의 스크랩을 확보하고, 이를 전기로 조업에 적합한 원료로 가공하느냐’다.
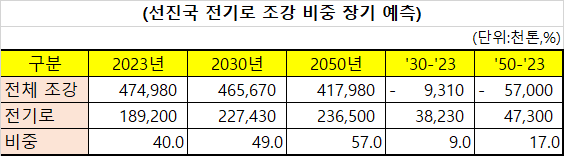
2024년 12월 일본보통강전기로공업회 전기로강재 포럼에서 발표된 자료에 따르면, 선진국의 조강 중 전기로 비중은 2023년 40.0%에서 2030년 49.0%, 2050년 57.0%로 높아질 것으로 전망됐다. 전기로 조강량 역시 2023년 1억8,920만톤에서 2030년 2억2,743만톤, 2050년 2억3,650만톤으로 늘어나는 것으로 제시됐다.
지역별 전망도 같은 흐름이다. SRR 자료 기준 EU27의 전기로 비중은 2023년 44.8%에서 2050년 70.0%로, 미국은 68.0%에서 80.0%로 높아질 것으로 예상됐다. 한국도 2023년 29.5%에서 2050년 40.0%로 확대될 것으로 전망됐다. 이는 철강 생산의 무게중심이 장기적으로 스크랩 기반 전기로 쪽으로 이동하고 있음을 보여준다.
OECD 역시 저탄소 철강 전환을 위해 2050년까지 철강 생산에서 철스크랩 사용 비중이 45~50% 수준으로 높아질 필요가 있다고 분석했다. OECD Steel Outlook 2025는 전기로 생산량이 2019년 5억1,000만톤에서 2050년 13억4,000만톤으로 늘고, 이 경우 전기로가 세계 조강 생산의 50%를 차지할 수 있다고 전망했다.
◆ 공급은 늘지만 ‘좋은 스크랩’은 부족
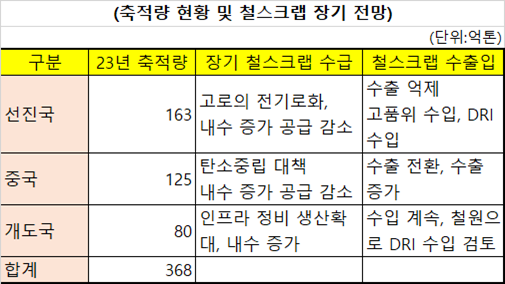
문제는 공급이다. 세계철강협회(WSA)는 노폐스크랩 가용량이 2019년 약 4억톤에서 2030년 약 6억톤, 2050년 약 9억톤으로 늘어날 것으로 전망한다. 그러나 동시에 철스크랩 공급은 과거 철강 소비와 제품 수명, 회수 체계에 좌우되기 때문에 철광석처럼 수요에 맞춰 탄력적으로 늘리기 어렵다고 지적한다.
OECD도 외부 유통 스크랩 공급이 2019년 6억톤에서 2050년 12억톤 이상으로 늘 수 있다고 봤다. 다만 이 전망은 회수, 가공, 유통 인프라 확대가 뒷받침될 때 의미가 있다. 특히 중국의 스크랩 가용량은 2019년 1억7,000만톤에서 2050년 5억4,500만톤으로 세 배 이상 늘고, 세계 증가분의 60% 이상을 차지할 것으로 분석됐다. 이는 향후 철스크랩 수급의 지리적 중심이 크게 바뀔 수 있음을 의미한다.
공급량 증가가 곧바로 품질 안정으로 이어지는 것은 아니다. 노폐스크랩은 발생원과 사용 이력에 따라 성분과 형태가 크게 다르다. 폐자동차, 폐가전, 건설 해체, 산업설비 등에서 나오는 혼합 스크랩에는 알루미늄, 구리, 스테인리스, 플라스틱, 고무, 토사 등이 섞일 수 있다. 전기로에서 고급강을 생산하려면 단순 물량보다 불순물이 적고 성분이 안정적인 고급 스크랩 확보가 중요하다.
◆ 스크랩 품질이 전기로 경쟁력을 좌우
전기로 조업에서 스크랩 품질은 생산성과 직결된다. 크기와 밀도가 불균일하면 장입 효율이 떨어진다. 수분과 이물질이 많으면 에너지 사용과 슬래그, 집진 부담이 늘어난다. 구리(銅), 주석 등 잔류금속은 일부 제품의 표면 품질과 성형성에 영향을 줄 수 있다. 세계철강협회도 복잡해지는 제품 설계와 잠재 미량원소가 노폐스크랩의 수집·운송·선별 과정에 도전 요인이 되고 있다고 설명한다.
BIR(Bureau lf International Recycling)은 2024년 세계 조강 생산이 18억8,260만톤으로 전년보다 0.8% 감소했다고 집계하면서도, 세계 철강 생산에는 매년 약 6억3,000만톤의 재활용 철원이 사용되고 있다고 밝혔다. BIR은 이를 통해 약 9억5,000만톤의 이산화탄소 배출을 삭감하는 효과가 있다고 설명한다. 하지만 2024년 주요 국가·지역의 재활용 철원 사용은 4억6,060만7,000톤으로 전년보다 1.0% 감소했다. 중국, 미국, 일본, 한국은 감소했고 EU27, 인도, 튀르키예는 증가했다. 수급과 품질, 지역별 산업 구조에 따라 스크랩 사용 흐름이 달라지고 있는 것이다.
◆ 선별·정제·전처리 설비가 핵심
이 때문에 철스크랩 시장은 물량 중심에서 품질 중심으로 이동하고 있다. 철스크랩을 잘 모으는 것만으로는 부족하다. 선별하고, 정제하고, 전처리해 전기로 투입에 적합한 원료로 만드는 능력이 중요해지고 있다. 스크랩 고도화는 철강사의 원료 안정뿐 아니라 스크랩 가공업체의 수익성 개선과도 연결된다.
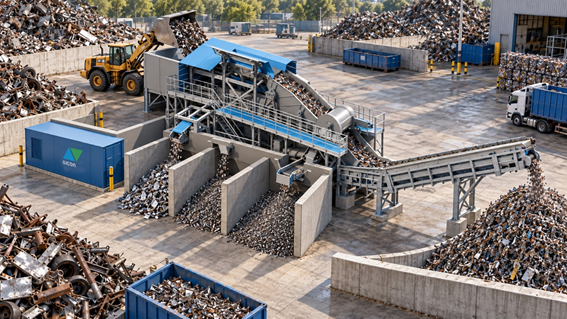
대표적인 기술은 슈레딩, 프리슈레딩, HMS(Heavy Melting Scrap) 클리닝, 센서 선별, ASR(Automobile Shredder Residue) 처리, 비철금속 회수, 온라인 품질 분석 등이다. 슈레더와 프리슈레더는 대형 혼합 스크랩을 일정 크기로 처리해 후속 선별 효율을 높인다. HMS 클리닝은 중량고철에 포함된 비철, 유기물, 토사 등 이물질을 줄여 장입 원료의 품질을 개선한다. 센서 선별과 온라인 분석은 철·비철, 금속·비금속, 고급·저급 원료를 보다 정밀하게 구분하는 데 활용된다.
독일의 SICON사는 관련 분야에서 슈레딩, 선별, 클리닝, 온라인 분석 등에 특화, 다양한 솔루션을 보유한 대표적인 장비·엔지니어링 업체다. SICON은 EcoScan® Online을 통해 파쇄 스크랩의 화학 성분과 벌크 밀도에 대한 온라인 정보를 제공하고, ScrapTuning과 연계해 구리 함량을 낮춘 ‘Crafted scrap’ 생산 가능성을 제시하고 있다. HMS Cleaning Advanced 역시 중량고철의 비철·유기물 불순물이 경제성과 품질에 부정적 영향을 줄 수 있다는 문제의식에서 출발한 솔루션이다.
◆ 국내 시장도 고도화가 과제다
국내 철스크랩 시장도 이 흐름에서 자유롭지 않다. 한국은 전기로 비중이 장기적으로 높아질 가능성이 크고, 탄소중립 대응 과정에서 고급스크랩의 전략적 가치가 더 커질 수 있다. 국내 스크랩 유통망은 오랜 경험을 갖추고 있지만, 혼합 스크랩의 품질 편차, 이물질 제거, 비철 회수, ASR 처리 등에서는 고도화 여지가 남아 있다.
앞으로 철강사와 스크랩 가공업체 간 협력은 더 중요해질 전망이다. 철강사는 필요한 품질 기준을 명확히 제시해야 하고, 가공업체는 선별·정제·전처리 설비를 통해 이에 대응해야 한다. 설비업체는 현장별 원료 성상과 처리 목적에 맞는 솔루션을 제공해야 한다.
철스크랩은 이제 고철이 아니다. 전기로 확대, 탄소중립, 순환경제, 원료 안보를 연결하는 전략 원료다. 세계적으로 스크랩 사용은 늘어나겠지만, 실제 경쟁은 ‘좋은 스크랩’을 얼마나 안정적으로 확보하고 가공하느냐에서 갈릴 가능성이 크다.
전기로 시대의 경쟁은 전기로 안에서만 시작되지 않는다. 원료 단계에서 이미 시작되고 있다.
