

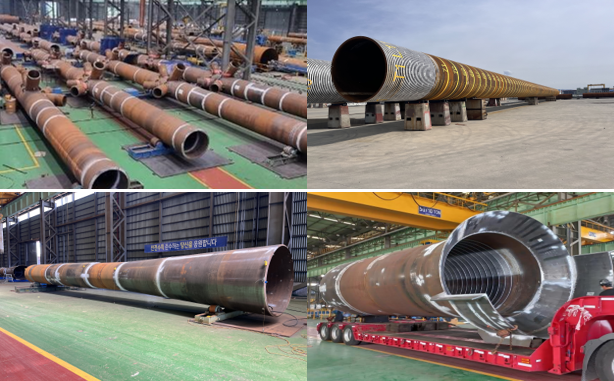
국내 선두 강관사인 세아제강의 지난해 4분기 실적이 시장 기대치를 밑돌 것이란 전망이 나왔다. 주요 배경으로는 건설 침체와 미국 50% 철강 관세 등이 지목된다. 반면, 올해는 신안우이 해상풍력향 후육강관과 캐나다 LNG용 강관 수출의 매출 인식이 본격적으로 인식되고 미달러 강세 기조가 유지되면서 전체적으로 수익성이 개선될 것이라고 봤다.
하나증권의 박성봉 연구원은 19일 보고서를 통해 이같이 밝혔다.
박 연구원은 4분기 세아제강의 별도 실적으로 매출은 3360억 원, 영업이익은 74억 원을 전망했다. 각각 전년 동기 대비 35.8%, 94.0% 감소한 수치다. 영업이익은 기대치인 99억 원을 밑돌 것이라고 봤다.
그는 “국내 건설 부진과 트럼프의 50% 철강 관세 부과에 따른 수출 부진에도 불구하고 신안우이 해상풍력향 납품 시작 영향으로 4분기 강관 판매량은 20만5000톤으로 전년 동기 대비 15.7% 감소했다”면서 “국내 구조관 및 배관재 시장은 여전히 부진했지만 해상풍력향 매출 인인식으로 내수 적자폭이 크게 축소됐다”고 짚었다.
이어 “수출의 경우 원달러 환율 상승과 일부 품목의 인상으로 전분기 대비로는 수익성이 크게 개선되면서 미드 싱글(5~7%) 수준의 영업이익률을 기록한 것으로 보인다”고 밝혔다.
올해는 실적 개선을 전망했다.
그는 “국내 주요 강관사들이 2월 가격 인상을 결정하면서 내수 수익성이 소폭 개선되고, 지난해 12월부터 매출이 발생하고 있는 신안우이 해상풍력향 후육강관(총 6.2만 톤) 매출이 본격 발생하면서 내수 수익성 개선에 기여할 전망”이라고 봤다.
또 “연말 수주한 980억 원 규모의 캐나다 LNG용 강관 매출이 본격 인식될 예정으로 최근 미달러 강세와 더불어 강관 수출의 수익성 개선을 견인할 것으로 기대된다”며 “이같은 신규 프로젝트들로 전체 강관 판매량도 21만7000톤을 기록할 것”이라고 진단했다.
이를 통해 올해 1분기 영업이익은 129억 원으로 전년 동기 대비로는 절반 수준이지만, 전분기보다는 개선된 수치를 기록할 것이라고 봤다.
박 연구원은 세아제강에 대한 투자의견 매수와 목표주가 20만 원을 모두 유지했다. 미국의 50% 철강 관세 부과에 따라 실적이 악화됐지만, 올해 고환율 기조와 신규 프로젝트들의 매출 인식으로 수익성 개선이 가능할 것이란 전망이다.
