MTV 내 통합공장 구축 이후 지속 성장…첨단소재 방점
포스코 스테인리스 협력센터로 외연 확대…저변 늘려
2공장 건설, 지속가능 성장 이어갈 것…판재 사업 확대
“실적개선과 자사주·배당 확대 등 주주가치 제고에도 최선”
스테인리스(STS) 가공기업 티플랙스가 창사 이래 최대 매출인 2500억 원 재달성에 나선다. 상반기 실적은 외형과 수익성 모두 개선된 것으로 나타났다. 불확실한 경영환경 속에서도 봉강·판재·CDM 등 3대 사업을 중심으로 외연 확장 전략이 구체화되고 있다는 평가다.
신성장동력으로는 내년 착공을 목표로 하는 제2공장이 꼽힌다. 현재 헤어라인 설비 중심으로 주요 설비 도입을 위한 실사와 시장조사가 진행 중이다.
본지는 지난 24일 경기도 안산시 시화 MTV 내 티플랙스 본사이자 생산기지를 방문했다. 이날 김영국 회장의 장남이자 대표이사인 김태섭 사장을 만나 티플랙스의 현재와 미래 전략을 직접 들었다.
◇ 김태섭 사장, 제조·영업 거친 "실력 경영"
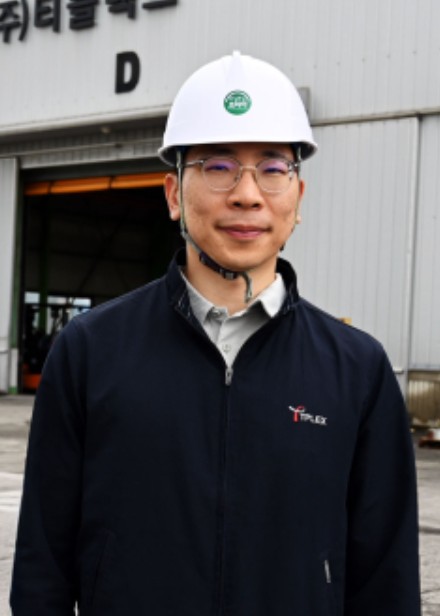
김태섭 사장(사진)은 생산과 영업을 두루 경험한 뒤 대표이사 부사장을 거쳐 올해 3월 사장으로 승진했다.
김 회장의 철학에 따라 바닥부터 경영 능력을 쌓아온 인물로, 단순한 가업 승계를 넘어 티플랙스의 첨단소재 기업 전환을 이끌 핵심 리더로 평가된다.
1982년 설립된 티플랙스는 STS 유통·가공 전문기업이다.
조선, 플랜트, 원자력, 반도체, 기계·전자, 자동차 등 주요 산업에 기초소재를 공급하고 있다. 판재류는 포스코, 선재는 세아창원특수강을 통해 안정적으로 조달받으며, 업계 최고 수준의 품질과 납기 대응력을 강점으로 삼고 있다.
◇ MTV 통합공장 기점으로 본격 성장…CDM·슬리터·시어 설비 확충
티플랙스는 2013년 MTV 산업단지에 1만 7000평 부지를 확보하고 통합공장을 건설했다. 안산 본사와 당진 공장을 정리하며 생산시스템의 일관성과 효율성을 크게 높였다.
이후 2017년 CDM 라인, 2018년 SHEAR 라인을 확충했고, 2020년에는 CDM 라인을 추가로 증설했다.
2022년 포스코 협력가공센터로 선정되며 판재 사업 저변을 넓혔고, 같은 해 10월 슬리터 라인 증설과 함께 CDM 라인을 총 6개까지 확보했다.
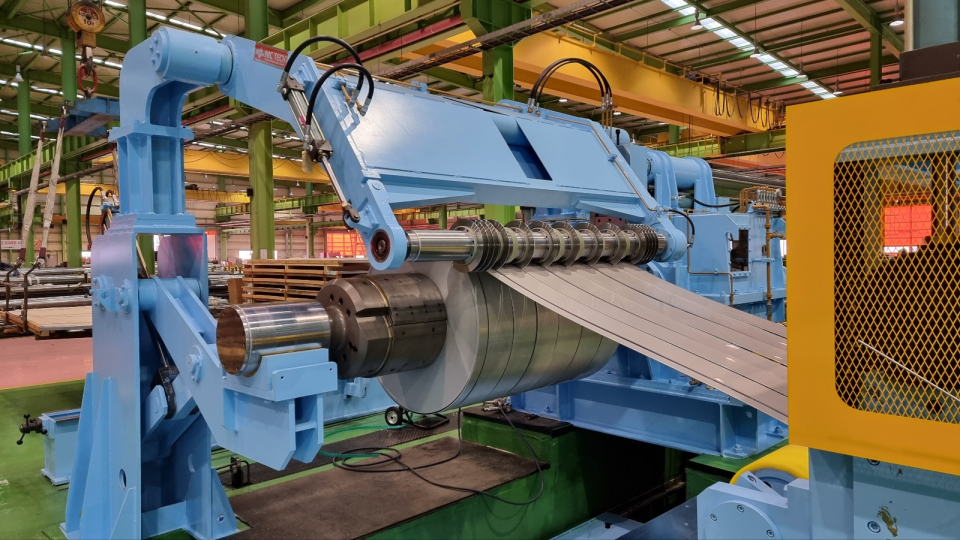
공장 입구에 들어서면 22대에 이르는 천장 크레인이 쉽없이 오간다. STS 열연·냉연코일 재고가 적재된 내부에서는 시어(Shear), 슬리터(Slitter) 등 가공설비가 끊임없이 작동한다.
시어라인은 두께 0.3mm의 초박판 가공이 가능하며, 슬리터기는 0.33.2mm 두께, 400~1,650mm 폭, 800~2000mm 외경의 코일 가공이 가능하다. 주문별 사이즈에 따라 가공된 제품은 재장입을 통해 다시 코일형태가 된다.
◇ 국내 점유율 30%의 STS 봉강…핵심 수익처는 마봉강
A·B동의 판재 가공동을 지나면 C·D동의 STS 봉강, 마봉강(CD-bar) 생산동이 이어진다. STS 봉강은 티플랙스의 최대 주력사업으로, 국내 시장 점유율 30%를 차지한다. 세아창원특수강에서 수급한 선재·환봉 등을 가공·유통한다. 외경 800~850mm 대응 밴드쇼 16대, 160mm까지 가공 가능한 원형톱 9대 등 총 33대의 설비를 갖추고 있다.
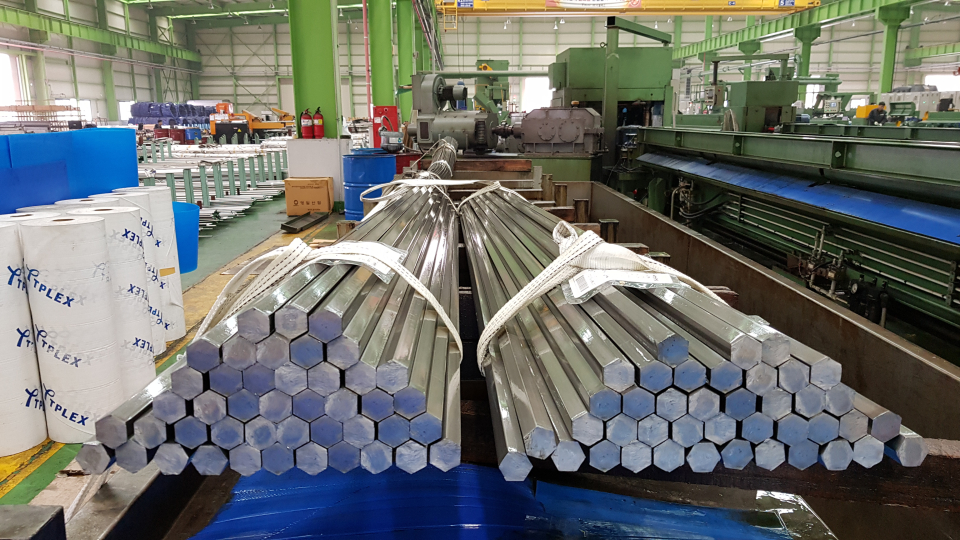
마봉강 생산은 회사의 핵심 수익원이다. 6개의 CDM 설비에서 두께 434mm, 길이 2,500~7000mm 제품을 가공한다. STS 선재를 걸고 냉간인발 후, 주문에 따라 다이스를 교체해 원형봉(환봉), 육각봉, 사각봉을 생산한다. 특히 육각봉은 반도체, 관이음새(피팅), 밸브, 선박, 구조용 부품 등 다양한 산업에서 활용된다.
◇ 통합공장 이후 성장 가속…2023년 일시 적자 후 회복세
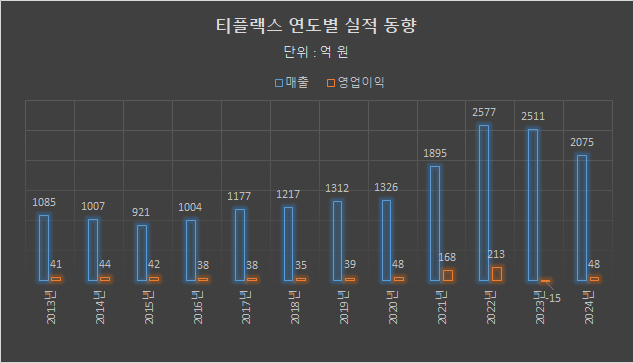
2013년 통합공장 가동 이후 티플랙스는 꾸준히 설비를 증설했고, 2021년 포스코 협력가공센터 선정 이후 매출과 영업이익이 큰 폭으로 증가했다.
판재 사업은 봉강에 비해 그 규모가 15배를 넘는다. 외형 성장의 이면에는 사업을 성공정적으로 안착시키는 게 최대 과제 중 하나였다. 2023년의 경우 원자재 매입 후 가격 하락이 반복되며 창사 이래 첫 적자를 기록했다. 이듬해엔 매출 2075억 원, 영업이익 48억 원을 달성하며 반등에 성공했다.
올해는 2,500억 원 매출을 목표로 하고 있으며, 이는 2022년의 사상 최대 매출과 비슷한 수준이다. 고정비 부담이 낮아지며 수익성 개선 효과도 기대된다.
◇ 제2공장 건설로 STS 판재·첨단소재 확장
티플랙스는 현재 MTV 부지 중 약 8000평의 유휴부지를 확보하고 있다. 이 중 2000평 규모의 제2공장 건설을 검토, 추진할 계획이다.
김태섭 사장은 “제2공장은 아직 확정된 바 없지만, 내년 착공을 목표로 헤어라인 설비 등을 중심으로 다양한 청사진을 그리고 있다”고 밝혔다.
이어 “STS 봉강보다 시장 규모가 15배 이상인 STS 판재 사업을 확대하고, 미래산업 대응을 위한 첨단 고부가가치 소재 생산 기반을 구축하겠다”고 강조했다.
실적과 최근 상법개정으로 관심이 높아지는 주주 가치 제고에도 힘을 쓸 방침이다.
그는 “상반기 실적이 다방면에서 개선됐다. 앞으로 실적 개선에 따른 자사주 매입, 배당 확대 등 주주가치 제고에도 적극 나설 계획”이라고 밝혔다.