

중국 국가통계국은 경기 선행 지표인 2월 제조업 구매관리자지수(PMI)를 발표했다. 3대 PMI 지수(제조업·비제조업·종합 PMI)는 모두 50 이상으로 확장 국면으로 진입했다는 평가가 나왔다. 지수별로 제조업 PMI는 50.2로 1.1%p 상승했다. 비제조업은 50.4로 0.2%p 소폭 올랐다. 종합 PMI는 51.1로 1.0%p 상승하면서 회복이 가속화되고 있다는 평가가 나왔다. 생산(52.5) 및 신규 주문(51.1)도 상승하면서 제조업도 개선 신호를 나타냈다. 특히 철강과 밀접히 연관되는 건설업 시주는 52.7로 눈에 띄게 개선됐다. 춘절 이후 인프라 투자가 재개되면서 시장의 기대감도 함께 오른 것으로 해석된다.
단, 대기업 지수는 52.5로 회복이 비교적 뚜렷한 반면 중소기업(46.3)은 부진이 계속됐다. 침체에서 완전히 벗어나지 않았다는 의미다. 소비 경기도 둔화된 상태여서 완전한 회복세로 보기엔 부족하다는 지적이다. 실제 3월 성수기를 앞둔 2월 마지막주 시세는 하락을 기록했다. 낙폭은 우려만큼 크지 않았다는 데 그나마 의미를 둘 수 있다. 수요는 여전히 침체다. 감산은 '상수(常數)'가 됐다. 생산 및 공급을 늘리면 가격은 크게 하락할 시황이다. 철강사들의 '가격 지키기'가 급락을 막고 있는 셈이다. 철광석은 여전히 높은 수준을 유지한 가운데 최근 일주일간 눈에 띄게 하락했다. 원가부담을 낮추는 요인이 되는 반면 철강 가격의 추가 하락 가능성을 높이는 요인이기도 하다. 회복은 아직 요원하다는 게 중론이다. 변동성에 대비한 철강업계의 보수적인 행보가 예상된다.
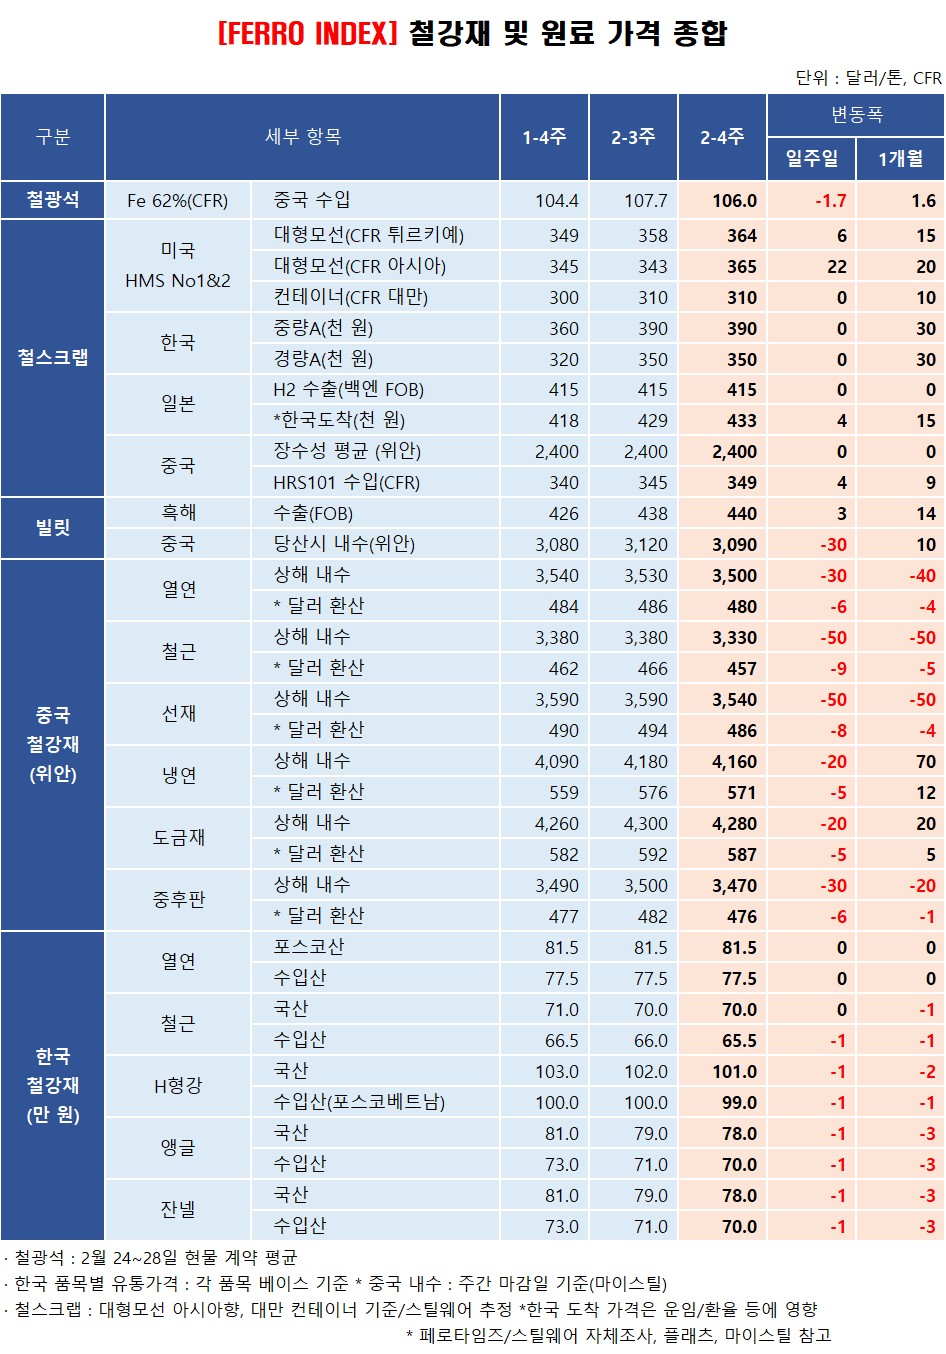
철강원료 전문데이터센터인 스틸웨어 자료에 따르면 2월 마지막주(24~28일) 중국의 철광석(Fe 62%) 수입 가격은 평균 106.0달러로 전주 평균 대비 1.6%(1.7달러) 하락했다. 일자별로 28일 기준 103.5달러로 전주 마감일(21일) 대비 5.0%나 떨어졌다. 1월 말 대비 하락 폭은 0.5%로 비교적 높은 수준을 유지했다. 작년 말 대비로는 2.8% 오른 수치다.
철스크랩 가격은 고공행진 중이다. 글로벌 지표인 미국 대형모선 수출 오퍼 가격은 HMS No.1&2(80:20) 기준 베트남향으로 CFR 톤당 365달러에서 370달러까지 나왔다. 미국 내수 원료 및 철강재 가격은 급등세다. 트럼프발 관세 정책이 상승을 견인하고 있다. 열연 내수 가격은 연초 600달러대에서 800달러, 900달러까지 오를 기세다. 철스크랩은 1~2월 30달러 이상 올랐고, 3월에도 비슷한 폭으로 추가 상승할 것이란 관측에 힘이 실린다.
철강 시장은 약세가 계속됐다.
28일 상해에서 열연과 철근 내수 가격은 3500위안, 3330위안으로 전주보다 30위안, 50위안 각각 하락했다. 1월 말과 비교하면 각 40위안, 50위안 떨어졌다. 내수 침체, 무역 규제 등으로 하락 압력이 크다는 점을 보면 비교적 안정세라는 평가도 나온다. 3월은 건설 활동이 본격화하면서 철강 수요도 이전보다 회복될 것이란 기대감이 있다. PMI 지수도 확장 국면으로 나타났다. 단, 중소기업 PMI 지수는 여전히 부진 상태에 있다. 시장 전반의 상승 동력은 약하다는 지적이 많다.
국내 철강 가격도 좀처럼 반등세를 타지 못하고 있다. 포스코 현대제철 동국제강 세아제강 등 주요 업체들이 인상에 나서고 있지만 대부분의 시장이 냉각 상태다. 포스코산 열연 가격은 81~82만 원으로 약보합세가 이어지고 있다. 반덤핑(AD) 이슈로 후판이 2월 하순 크게 올랐지만 추가적인 상승을 지켜봐야 한다는 지적이다.
봉형강 시장은 더 부진하다. 철근 가동률은 50%에서 벗어나지 못하고 있다. 감산에도 불구하고 가격은 되레 하락했다. 국산 철근 가격은 SD400, 10.0mm 기준 톤당 대리점 매장에서 70만 원으로 2월 한 달 1만 원 떨어졌다. 동국제강 주도로 5만 원 인상을 반영하기엔 수요는 턱없이 부족했다. H형강은 국산 S275, 건축용 소형 기준 톤당 101만 원으로 1개월간 2만 원 하락했고, 포스코베트남산은 99만 원으로 1만 원 내렸다. 앵글 및 잔넬은 국산 78만 원으로 3만 원이나 떨어졌다.
