중국의 조강생산량은 2월 증가세가 비교적 뚜렷하다. 특히 예년 동일 시기와 비교할 때 조강생산량은 물론 선철, 철강재 생산은 모두 높은 수준을 유지하고 있다. 계절적 성수기인 봄철 수요 회복이 기대치에 미치지 않을 경우 공급과잉에 따른 가격 하락을 우려하는 시각이 있다. 최근 철강재 생산은 둔화된 상태로, 현재 수요 부진이 계속되고 있다는 점을 반영하고 있다는 분석이다. [스틸웨어 주간리포트 바로가기]
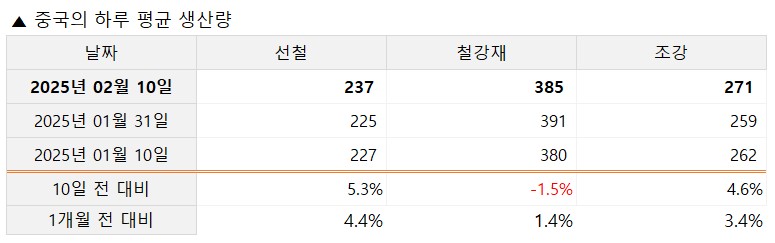
철강원료 전문데이터센터인 스틸웨어가 중국의 하루 평균 생산량을 비교 분석한 결과 이달 1~10일 하루 평균 조강생산량은 271만 톤으로 직전 10일 평균 대비 4.6% 증가했다. 1개월 전 대비로는 3.7% 늘어났다. 선철 생산도 각 5.3%, 7.7%의 증가율을 기록했다.
철강 생산량은 1개월 전 대비 1.4% 소폭 증가한 반면 최근 10일 전 대비 1.5% 감소했다. 철강재는 조강생산과 달리 수요 부진으로 소폭 증가에 그치거나 되레 줄어든 것으로 풀이된다.
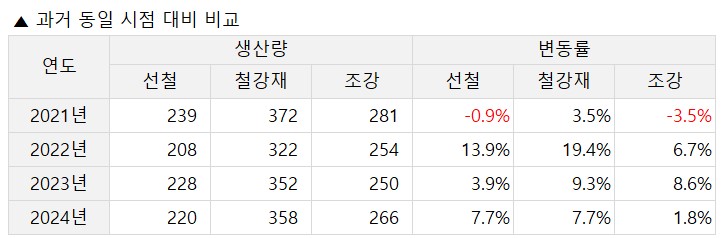
과거 동일 시점과 비교한 조강생산량은 코로나19 팬데믹 충격이 컸던 2021년을 제외하면 2022~2024년에 비해 모두 높은 수준을 기록하고 있다. 중국의 수요는 작년부터 감소로 전환했고, 올해는 무역규제까지 겹치면서 더 부정적으로 평가된다. 현재의 조강생산 추세로 볼 때 공급과잉이 우려되는 대목이다.
가장 최근은 2024년과 비교하면 조강생산량은 1.8% 증가했고, 철강재와 선철은 모두 7.7%의 높은 증가율을 기록했다. 현재 업황은 불확실성, 수요침체 등으로 최저점에 있다는 평가도 나온다. 이 같은 시각에서 향후 수요 개선 가능성도 기대할 수 있다.
반대로 수요 회복이 미미하거나 되레 부진할 경우 중국에서는 감산 조치가 나올 가능성이 있다. 중국 양회(兩會)를 전후로 감산이 실시된 사례도 있고, 비슷한 시기 대기오염이 심화되면서 생산을 제한하는 경우도 있었다.