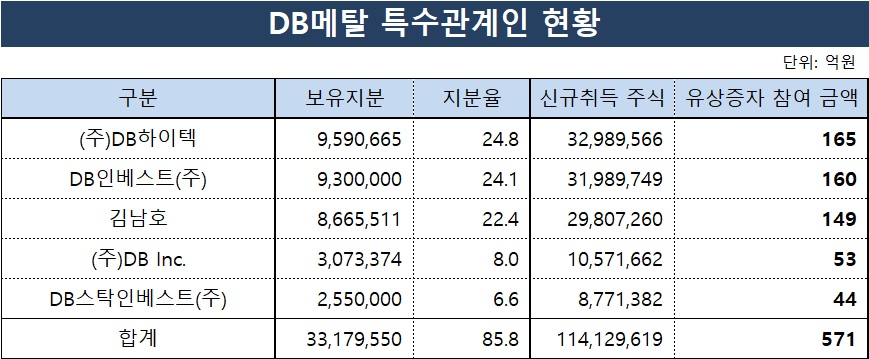
김남호 DB손보 부사장 등 특수관계인 571억 규모 참여
부채비율 660%, 단기차입금 3819억, 이자비용 155억원 달해
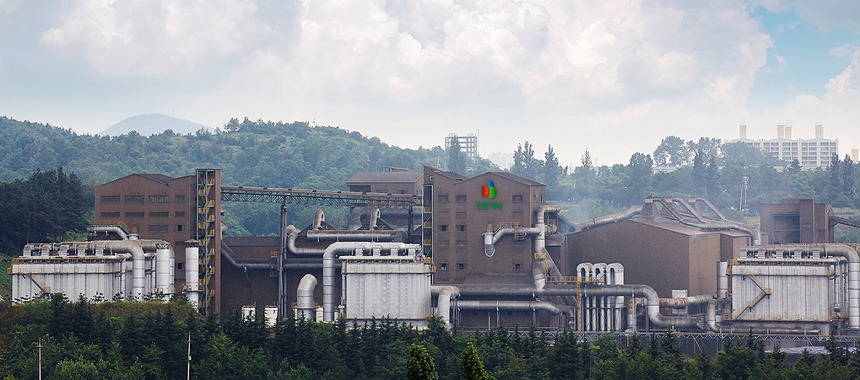
DB메탈의 채권금융단 관리기간이 6개월 연장됐다. 지난 2017년 말 2년의 기간을 늘린데 이어 2번째 미뤄졌다. 또한 상반기 대규모 유상증자를 통해 차입금을 상환할 계획이다. 김남호 DB손해보험 부사장을 비롯해 DB하이텍, DB인베스트 등 DB메탈의 주식을 보유한 계열사 전체가 증자에 참여키로 했다.
DB메탈은 2015년 2월 워크아웃을 신청하고 5월 채권금융기관협의회와 경영정상화 계획을 위한 약정을 체결했다. 2017년 12월에 2019년 12월 31일까지 만기를 연장했고, 작년 재연장을 결정해 2020년 6월30일로 미뤄졌다.
2015년 경영정상화 계획 이행을 위한 약정서의 주요내용은 650억원 규모 신규자금지원과 담보제공 등이였다. 2017년에는 신규자금 40% 분할상환, 2019년 말까지 채권상환 유예로 변경 됐고 금번에는 대주주 유상증자(400억원 이상), 채권의 분활상환, 상환유예 등으로 조정됐다.
한편 DB메탈은 주주배정증자방식으로 최대 665억원 규모의 유상증자를 단행키로 했다. 발행 주식은 총 1억3300만주로 금액은 주당 500원이다. 앞서 외부감사인을 통해 보통주 주식가치를 측정했으나 0원으로 평가받았다. 하지만 주식은 액면미달의 가액으로 발행하지 못한다는 상법33조를 근거로 500원으로 확정했다.
이번 유상증자는 경영정상화 계획의 일부분으로 대주주 및 특수관계인은 2020년 6월까지 400억원 이상의 유상증자를 실시해야 하는 조건이 포함됐기 때문이다. 400억원 미달시에는 협약 사항 미이행으로 간주될 수 있는 위험이 있다.
현재 최대주주는 DB하이텍(24.8%)으로 특수관계인인 김남호 DB생명보험 부사장(22.41%), DB인베스트먼트(24.05%)등의 지분은 85.81%로 유상증자 참여금액은 약 570억 수준이다. 이에 더해 김남호 부사장으로부터 2015년 차입한 100억원의 경우 출자전환 방식으로 유상증자에 참여한다.
DB메탈은 유상증자 금액 전액을 차입금 상환에 사용한다는 계획이다. 2019년 3분기 기준 차입금은 3819억원으로 단기 차입금이 3562억원으로 나타났다. 이자비용은 155억원을 지출했다. 부채비율은 660.8%로 고위험수준이라는 평가다.
DB메탈은 국내 최대 합금철 생산업체로 2018년 국내시장 점유율은 22%에 달했다. 주 매출처로는 포스코, 현대제철, 동국제강으로 매년 전체 매출의 26%(2018년 1368억원) 수준이다.
합금철 시장은 2015년 중국 정부가 환경오염을 유발하는 합금철 생산을 제한한 영향과 중국 철강경기 회복으로 상승세로 진입했다. 하지만 2018년 이후 중국의 경기모멘텀이 둔화되고 미-중 무역전쟁등의 영향으로 철강경기가 하락세가 지속되며 실적이 급격히 감소했다. DB메탈의 경우 2017년 영업이익률은 11%를 웃돌았지만 작년 영업손실을 기록했다.
한편 DB메탈의 지분 7.76%를 보유한 포스코는 유상증자를 고려중이지 않고 있다. 포스코 관계자는 “DB메탈로부터 유상증자 요청이 오지 않았다”고 설명했다.