<Macro>
금일 뉴욕 증시는 양호한 실적 발표와 트럼프 대통령의 행보에 집중된 가운데 테마주 장세가 뚜렷하게 3대 지수 모두 상승 마감하였음. 전일 트럼프 대통령이 취임 이후 시장이 가장 우려한 보편적 관세에 대한 리스크가 완화되었고 더하여 방중 가능성을 언급한 것은 오히려 기대감을 불러일으켜 증시에 상승 여력을 더하였음. 이런 가운데, 양호한 실적을 발표한 기업들과 양자 컴퓨터, 우주 개발 등의 테마주가 강세를 보인 것이 특징적. 당분간 시장은 트럼프 대통령의 발언에 집중하며 종목 차별화 장세가 지속될 전망.
<Metals>
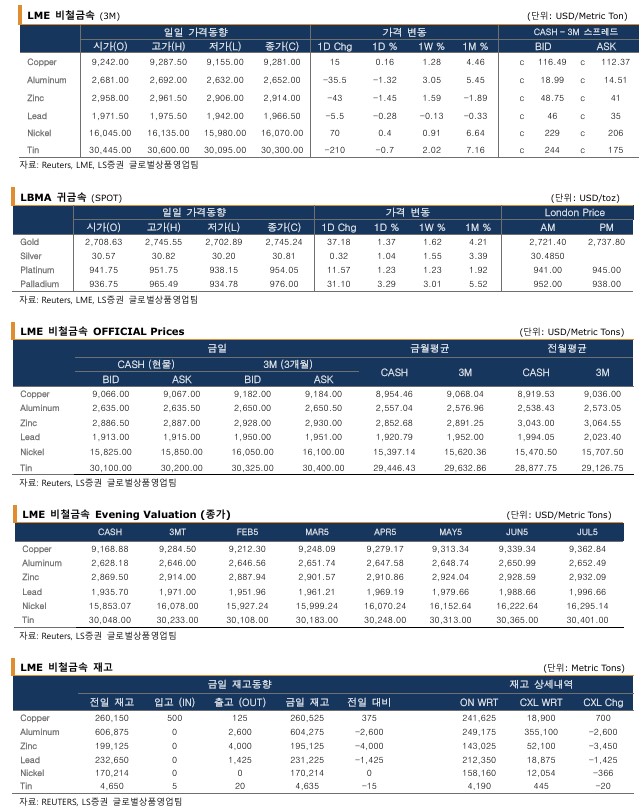
금일 비철금속은 달러 약세에도 불구하고 전기동을 제외한 품목은 최근 상승에 대한 되돌림 현상으로 하락 마감하였음. 전일 트럼프 대통령의 취임 이후 달러화와 국채금리가 현재 시장을 움직이는 주요 동인으로 이날 오전장에서는 달러 강세에 비철은 하락 흐름을 보이다 오후장에서는 달러 약세 전환으로 비철은 상승 전환하였음. 그럼에도 관세에 대한 부분은 여전히 불확실성으로 상존하며 트럼프 대통령의 집권이 시작되는 것이 비철 투자자들에게 긍정적으로 작용하는 것은 아닌 상황. 특히, 에너지 부문이 확실한 하락 부담을 보여주며 원자재 전반에 트럼프 리스크가 도래한 상황. 전기동(Copper)은 전일대비 $25(+0.27%) 상승한 3M $9,291로 마감하였음. 알루미늄(Aluminium)은 전일대비 $36(-1.34%) 하락한 3M $2,651.5로 마감하였음.
<Market News>
- ILZSG, “11月 글로벌 아연 시장 공급부족 규모 축소” (RTRS)
ILZSG(International Lead and Zinc Study Group) 자료에 따르면, 지난 11月 글로벌 아연 시장의 공급부족(deficit) 규모는 전월의 65,400톤에서 52,900톤 으로 줄어든 것으로 나타나. 한편, 1月부터 11月까지의 누적 상황은 33,000 톤 공급부족을 기록했으며, 참고로 전년 同기간의 경우에는 312,000톤 공급 과잉(surplus)을 나타낸 바 있어.
- ILZSG, “11月 글로벌 납 시장 공급부족 전환” (RTRS)
ILZSG(International Lead and Zinc Study Group) 자료에 따르면, 지난 11月 글로벌 납 시장은 전월의 8,900톤 공급과잉(surplus)에서 15,400톤 공급부족 (deficit)으로 전환한 것으로 나타나. 한편, 1月부터 11月까지의 누적 상황은 1,000톤 공급부족을 기록했으며, 참고로 전년 同기간의 경우에는 61,000톤 공급과잉을 나타낸 바 있어.
- BHP Group, “4분기 Copper 생산 전년 동기 대비 17% 급증” (RTRS)
BHP Group 발표에 따르면, 지난 4분기 Copper 생산은 전년 동기 대비 17% 급증한 510,700톤으로 나타나. 이는 Escondida 광산의 원광품질 향상 및 프 로세싱 효율 개선에 따른 영향이라고. 한편, 향후 10年 동안 글로벌 Copper 시장은 천만톤 가량 공급부족(deficit)을 나타낼 것으로 예상하는 등 장기적으 로 강세시장을 전망함에 따라 칠레의 세계 최대 구리광산인 Escondida 광산 및 여타 광산들에 최소 110억 달러 투자계획을 드라이브하고 있다고.
LS증권 제공