

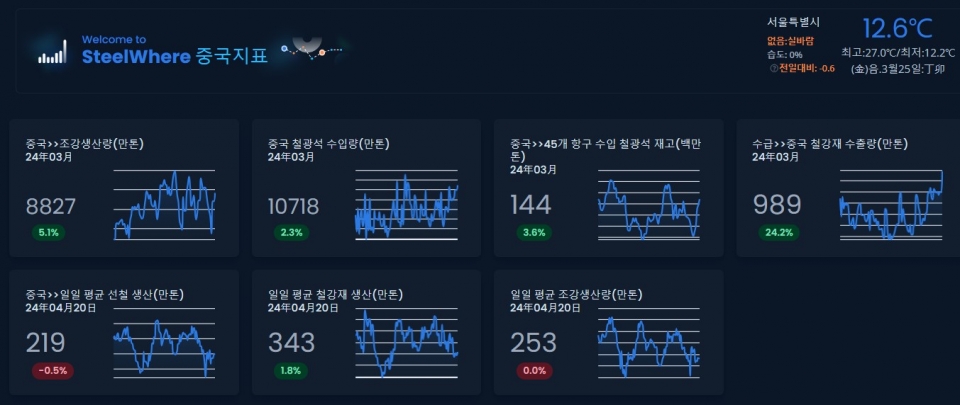
철강 시장은 2024년 중반부에 들어섰다. 5월은 여전히 약세로 관측된다. 중국은 4월 뚜렷한 회복세를 나타냈다. 3월 감산과 재고조정 효과가 확실히 반영됐다. 최근 철강 가격은 상승은 둔화되고 품목에 따라 하락을 기록했다. 제철소들의 생산이 늘어나면서다. 고강도 감산이 없으면 가격을 지지할 만한 수요가 여전히 부재하다는 점이다. 그나마 중국 지표가 인프라 등 특정 분야에서 개선되고 있다는 게 긍정적이다. 현재의 생산 패턴으로 볼 때 약세는 불가피할 것으로 예상된다. 한국 역시 약세가 계속될 전망이다. 수요는 조금도 개선될 기미가 없다. 중국이 수출을 제한하기 위한 조치에 나서고 있지만 효과는 미지수다. 한국 시세는 수입산과 격차가 축소되고 있지만 여전히 높다. 중국이 약세로 추이할 경우 현재로서는 상승동력을 찾기 어렵다. 철강사들의 감산도 가동중단이라는 극약 처방이 아니고서는 그 효과가 한계에 다다른 모양새다. 원가부담을 해소하는 게 실적을 좌우하는 핵심 요인이다. 5월만 지나면 6월과 7월 비수기 영향권에 들어선다. 포스코나 현대제철 등 고로사들은 원가부담을 일부 해소할 것으로 예상된다. 철광석 가격은 3월부터 4월 중순까지 급락세를 기록했다. 앞으로 저가(低價)에 구매한 철광석이 단계적으로 투입된다. 생산은 늘어날 가능성이 있다. 약 4개월 동안의 부진을 만회해야 하는 부담을 떨쳐내기 쉽지 않다. 철광석은 100달러대를 유지하면서 현재보다 높아질 가능성이 있다. 철스크랩(고철)의 경우도 비교적 장기간 약세에서 강세로 전환될 것이란 의견도 조심스럽게 제기된다. 해외는 올해 내내 경량 기준 50만 원대 강세를 유지한 반면 국내는 3개월 동안 하락세가 계속되고 있다. 앞으로 점진적인 회복세로 나타날 가능성이 엿보인다.
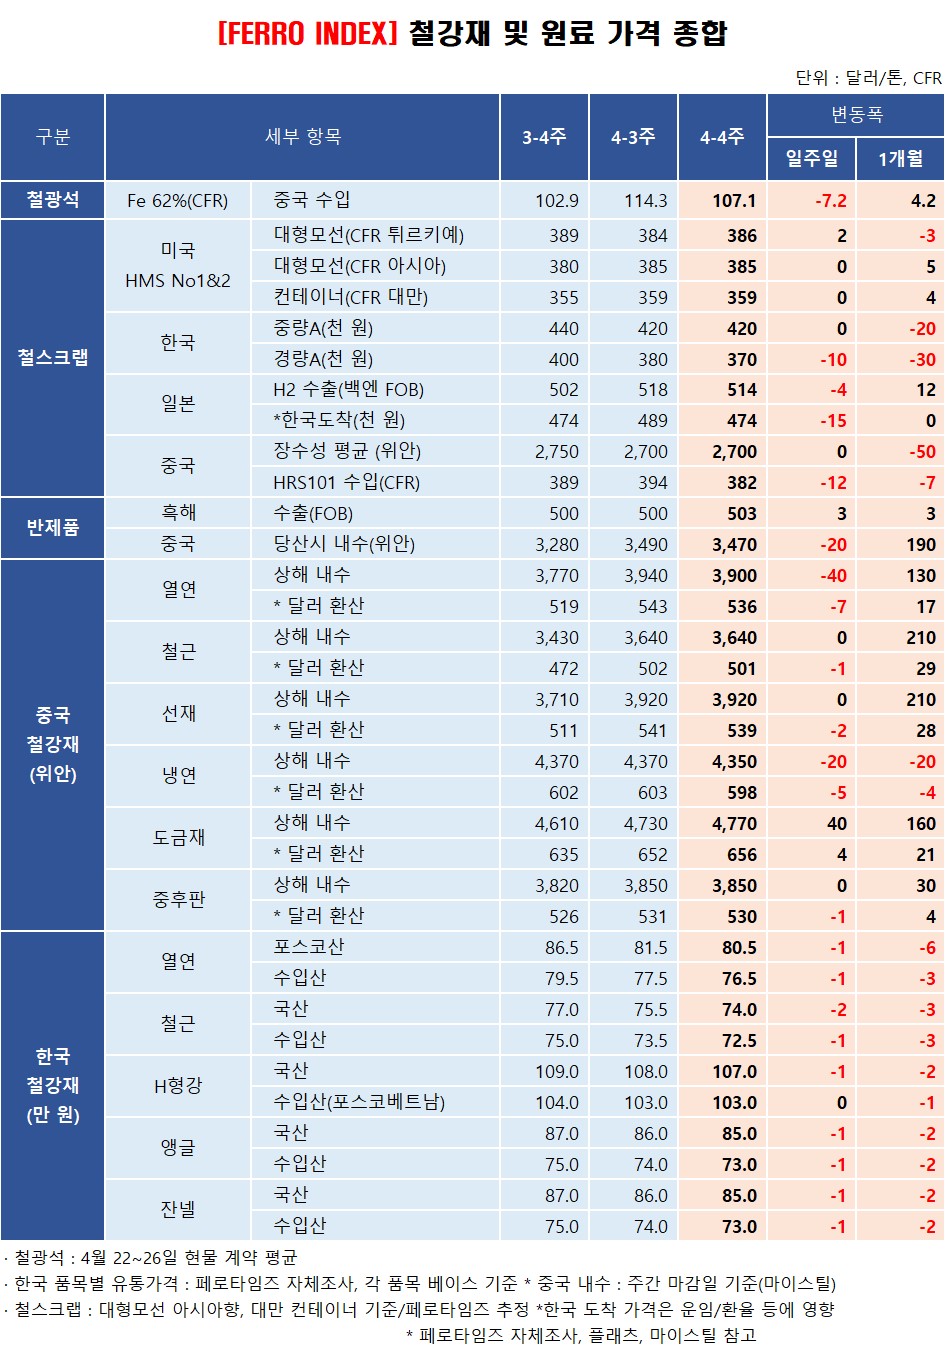
중국의 철광석(Fe 62%) 수입 가격은 지난주 평균 CFR 톤당 107.1달러를 기록했다. 전주 평균 대비 6.3%) 하락했다. 주간 마감일인 26일은 118.5달러로 전주 대비 1.4% 상승했다. 주중 저점인 23일(113.1달러) 대비로는 4.8% 크게 올랐다는 점에 주목된다.
중국의 생산은 3월 감산에서 4월 증산기조로 전환됐다. 중국철강협회(CISA) 자료에 따르면 11~20일 기준 철강 회원사들의 하루 평균 조강생산량은 253만 톤으로 3월 같은 기간 대비 2.3% 증가했다. 철강재 생산은 343만 톤으로 1.9% 늘었다. 직전 10일 평균 대비로 조강생산량은 0.3% 증가했고, 철강재는 1.9% 각각 증가했다.
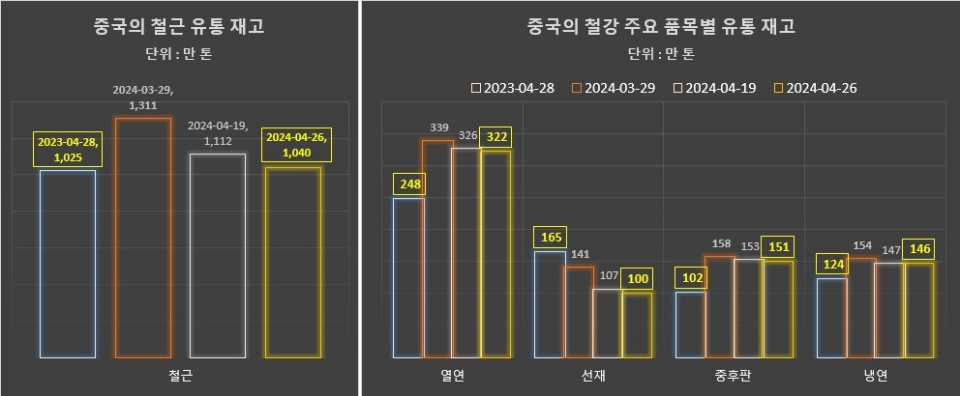
재고는 감소세가 게속되는 가운데 여전히 전년보다 높은 수치를 기록하고 있다. 증산 추세가 이어질 경우 가격 약세로 영향을 줄 가능성이 읽히는 대목이다. 중국의 5대 철강재(철근 열연 선재 중후판 냉연) 유통 재고는 26일 기준 1759만 톤(마이스틸 기준)으로 집계됐다. 3월 중순 이후 매주 감소세가 이어졌다.
반면 작년 같은 기간과 비교하면 95만 톤 증가했다. 대표 품목인 철근과 열연은 1040만 톤, 322만 톤으로 각 15만 톤, 73만 톤 늘어난 수치다.
철강 가격은 약보합세로 전환했다는 점에 주목된다. 26일 상해에서 철근 내수 가격은 3640위안으로 전주 대비 보합을 기록했고, 열연은 3900위안으로 40위안 하락했다. 냉연은 20위안 하락한 반면 도금재는 40위안 상승했다. 선재와 중후판은 보합을 기록하는 등 품목별로 혼재된 양상이다.
한국 시장은 4월 하락세가 짙게 나타난 가운데 5월에도 약세가 이어질 가능성이 높다. 시중 재고가 많지 않지만 수요가 바닥에서 탈출하지 못하고 있다. 건설과 부동산 리스크 문제를 비롯해 시장의 자금 흐름 악화, 계속되는 경기부진에 정부 정책에 대한 신뢰가 취약하다. 거래가 위축될 수밖에 없는 환경이다.
핵심 지표로 인식되는 포스코산 열연 가격은 평균 80만5000원으로 전주보다 1만 원 이상 하락했고, 중국산은 76만5000원으로 같은 폭으로 떨어졌다. 철근은 국산 SD400 ,10.0mm 기준 대리점 매장 74만 원, 제강사 직송 73만 원이다. 중국 및 일본산은 72만5000원으로 국산과 거의 차이가 없다.
H형강은 국산 S275, 건축용 소형 기준 107만 원으로 1만 원 하락했고, 포스코베트남산 103만 원, 중국산 99만 원을 기록했다. 앵글과 잔넬은 국산 85만 원, 수입산 73만 원으로 모두 1만 원씩 내렸다.
철스크랩은 해외에서 경량 기준 50만 원대 장세가 올해 내내 지속되고 있다. 소폭의 조정이 시기마다 있었지만 국내를 8~10만 원 웃도는 장세가 이어지고 있다. 국내는 2월 약세가 시작된 이후 현대제철 동국제강 대한제강 등 전기로 메이커로부터 포스코 세아베스틸 등 고로, 특수강 메이커까지 3월과 4월까지 가격 인하와 입고 통제를 수시로 실시했다. 해외와의 격차가 유지되는 가운데 국내는 장기간 약세에 따른 공급력 약화로 인해 가격은 점진적 회복세를 나타낼 가능성도 제기되고 있다.
