

'계절적 비수기' 북미 등 글로벌 에너지향 수요↑
4분기 미국 IRA 통과, 카타르 LNG 증산 '본격화'
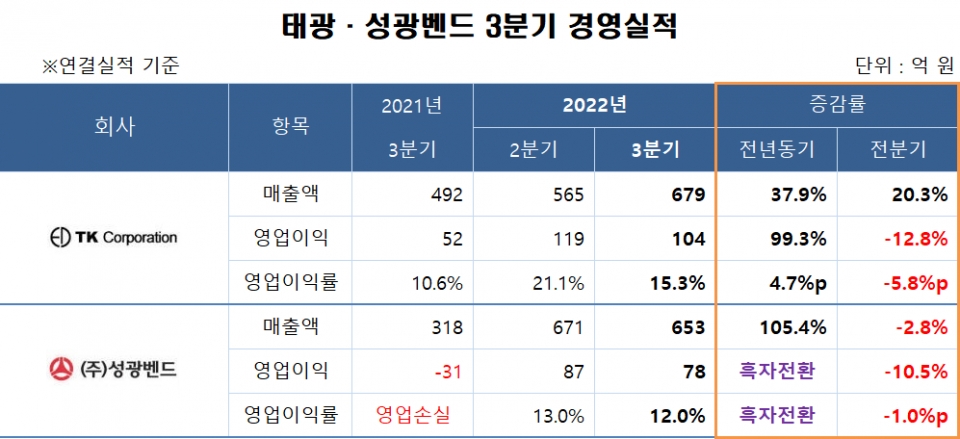
국내 강관업계 피팅(이음쇠)분야를 양분하는 태광과 성광벤드가 3분기에도 10%대 높은 이익률을 달성한 것으로 나타났다. 계절적 비수기 진입에도 불구하고 중동, 북미 등 고가(高價) 시장에서 대규모 프로젝트 발주가 이어진 영향이다.
각사가 공개한 자료에 따르면 태광의 올해 3분기 연결 기준 매출은 679억 원으로 전년 동기 대비 37.9% 증가했고, 영업이익은 104억 원으로 99.3% 급증했다. 수익성 지표인 영업이익률은 15.3%로 4.7%p 상승했다.
다만 전분기와 비교하면 매출은 20.3% 늘어난 반면 영업이익은 12.8% 줄었다. 앞선 8월 자회사 HYTC가 신규 상장을 추진하면서 1회성 비용이 증가한 영향으로 풀이된다.
HYTC는 이차전지 설비 제조가 본업으로, 최근 친환경 자동차 수요 증가에 따라 실적이 수직 상승하고 있다. 태광은 지난해 1월 HYTC 지분 45.8%를 350억 원에 취득했다.
같은 기간 성광벤드의 연결 기준 매출은 653억 원으로 105.4% 폭증했고, 영업이익은 78억 원으로 흑자전환에 성공했다. 영업이익률은 12.0%를 기록했다.
통상 3분기는 계절적 비수기로 분류되지만, 러-우 전쟁 장기화에 따른 글로벌 에너지 밸류체인 변화와 북미, 중동 공공 인프라 활성화는 실적을 강하게 견인했다.
특히 주 재료인 강관 가격이 하락세를 유지한 가운데 저가 수주를 지양하고 수출 중심 수익성 극대화 전략을 취한 점도 주효했다.
호조세는 4분기에 더욱 본격화될 전망이다. 미국 IRA 통과에 따라 북미 에너지향 강관, 피팅 수요는 상승세에 있고, 카타르 LNG 증산 프로젝트도 궤도에 올랐기 때문이다.
한유건 KB증권 연구원은 "글로벌 인프라 투자의 경우 LNG, 수소, 석유화학 비중이 높아 고수익 비카본 재질 제품 매출이 증가할 것"이라며 "카타르 및 북미향 수주 증가세를 고려할 때 국내 피팅업계 실적은 4분기 연내 최대치에 도달할 전망"이라고 말했다.
