

하반기 철광석 하향 철강재 긍정적
중국 하반기 감산효과 가을철 강세
자동차 조선향 추가인상 기정사실화
포스코는 올해 역대급 실적 행보를 연말까지 이어갈 전망이다. 특히 핵심 원료인 철광석 가격은 하향 안정화 될 것으로 관측되는 데 비해 철강 제품은 중국의 하반기 대규모 감산 등을 배경으로 고가(高價)를 유지할 전망이다. 수요둔화 및 판매감소는 실적 하락으로 영향을 줄 것으로 예상되지만 원가부담은 해소될 전망이어서 수익성은 높은 수준을 기록할 것으로 예측되고 있다.
철강 유통업계는 리스크를 줄이는 것이 최대 관건으로 지목된다. 상반기 가격 폭등을 견인한 가수요는 여름철 비수기를 계기로 종적을 감추면서 줄곧 지적된 ‘거품’이 제거되고 있다. 실제 6월 중순부터 철근 열연 후판 등에서 가격이 큰 폭으로 하락했다.
포스코를 비롯한 철강 메이커들은 연말까지 최소한 현재 가격을 유지하려는 반면 유통 가격은 여전히 조정 가능성이 있다. 메이커들의 추가적인 인상이 실시될 경우 재고평가손실은 불가피할 것이란 지적이 나온다.
포스코 영업이익률 17% 돌파
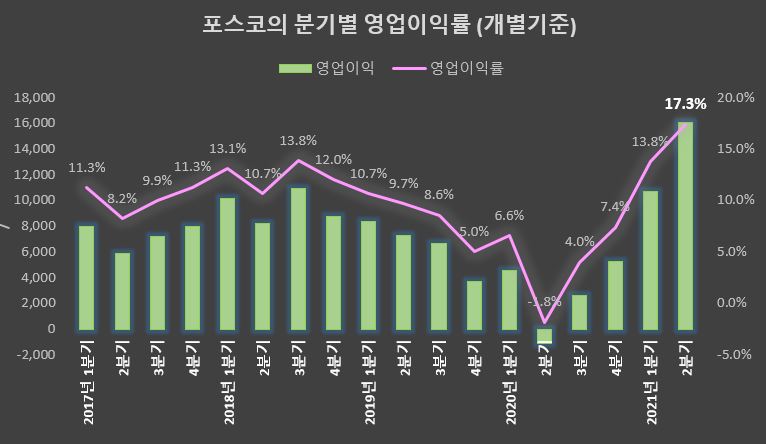
포스코는 9일 2분기 잠정 실적 발표를 통해 개별 기준 매출 9조2774억 원, 영업이익 1조6081억 원을 각각 기록했다고 밝혔다. 매출은 57.65% 급증했고, 영업이익은 흑자로 전환했다. 특히 수익성 지표인 영업이익률은 17.3%로 사상 최고 수준에 달했다.
같은 기간 연결 기준 매출은 18조2289억 원으로 32.9% 증가했고, 영업이익은 2조2014억 원으로 1212.7%나 급증했다. 영업이익은 2011년 2분기(1조7000억 원) 이후 10년 만에 최대치를 경신했다.
포스코는 오는 22일 2분기 콘퍼런스콜을 통해 확정 실적을 발표할 예정이다.
현대제철 역시 실적 향상이 예상된다. 변종만 NH투자증권 연구원은 지난 8일 '실적으로 보여줄 2분기' 보고서에서 현대제철의 2분기 연결 기준 매출은 5조5970억 원으로 전년 동기 대비 36.1% 증가하고, 영업이익은 5200억 원으로 3624.7% 늘어날 것으로 추정했다.
하반기 철광석 원가부담 낮춰
앞으로 실적 전망도 밝다. 원가부담은 갈수록 낮아질 것으로 전망되기 때문이다. 철광석(Fe 62%) 가격은 9일 중국의 수입을 기준으로 214.7달러다. 7일 222.2달러로 고점을 찍은 뒤 3.4%(7.5달러) 하락했다.
추가 하락도 예견된다. 중국을 하반기 조강생산량을 대폭 줄일 방침이다. 정부는 각 제철소에 따라 감산 지침을 내릴 계획이다. 상반기 생산 실적을 기준으로 연간 전체적으로 작년 수준을 넘지 못한다. 올해 1~5월 조강생산량은 4억7310만 톤으로 전년 동기 대비 13.9% 증가했다. 6월도 높은 수준을 유지할 것으로 추정된다. 하반기 월 평균 생산량은 1000만 톤가량 감소할 것으로 예측되는 이유다.
철강價 긍정적 車 조선향 추가인상
포스코를 비롯한 철강 메이커들의 공급 가격은 철광석에 비해 강세를 유지할 가능성이 높다. 하반기 자동차용 강판과 조선용 후판을 중심으로 추가 가격 인상이 기정사실화 되고 있는 상태여서 실적 향상에 탄력을 받을 전망이다.
특히 철강 메이커들의 주문은 이미 3분기 완료, 4분기로 넘어가는 단계다. 미국 유럽의 경우 연말까지 수주를 완료한 상태다. 철강 가격이 그대로 유지될 것으로 예상되는 이유다. 신규 주문은 최소 1개월 이상 지연된 상태로 유지되고 있다.
중국의 하반기 감산은 여름철 비수기 하락 리스크를 단번에 씻어냈다. 중국의 철강 내수 및 수출 가격은 7월 들어 큰 폭으로 상승했다. 9일 상해 철근 가격은 톤당 5080위안으로 6월 말보다 180위안 상승했다. 열연과 냉연은 5780위안, 6180위안으로 140위안, 180위안씩 급등했다.
수요는 여름철 비수기 둔화 혹은 감소세를 나타낼 전망이다. 하지만 감산이 이를 상쇄하면서 하락을 제한할 것이란 분석도 나온다. 업계에서는 철강 가격은 비수기 이후 9월부터 다시 상승이 본격화될 것이라는 기대감도 나오고 있다.
