2분기 평균 214달러 전분기 4.7%↑
3분기 장기계약 상승 관측 원가부담↑
철강 시장 저항감↑ 가격 인하 압력↑
성수기 9월 반등 가능성도 제기 ‘촉각’
포스코 현대제철 등 고로사들의 원가부담은 3분기 정점에 달할 전망이다. 상반기 마지막인 6월 ‘쇳물값’은 사상 최고점을 찍었다. 2분기 스폿 계약 가격의 상승률은 20%에 육박하면서 3분기 장기계약분에도 영향을 줄 전망이다. 반대로 열연을 필두로 제품 시장은 비수기 약세로 관측되면서 고로사들의 원가부담을 높일 것으로 예상되고 있다.
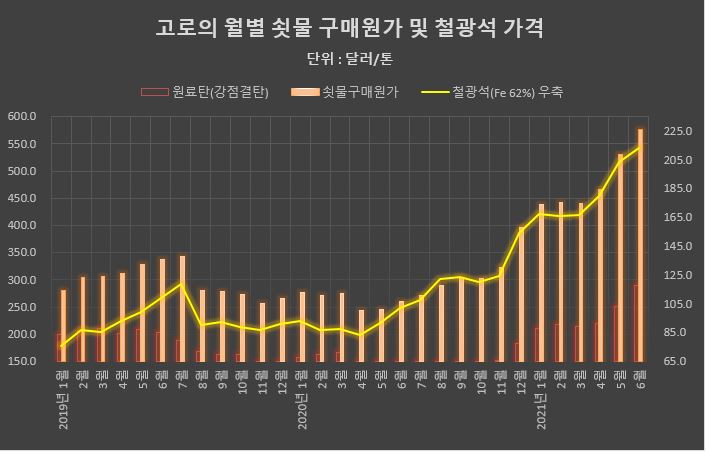
6월 고로의 쇳물 구매원가는 톤당 평균 576달러로 전월 대비 8.6%(45.8달러) 급등했다. 4월 말 대비로는 23.6%(110.1달러), 작년 12월 대비로는 45.4%(179.9달러)나 올랐다.
원가는 중국의 철광석(Fe 62%) 및 원료탄(강점결탄) 배합비만을 고려한 것으로 실제 원가와는 차이가 있고 그 추세를 보는 데 의미가 있다.
같은 기간 철광석 가격은 평균 214달러로 전월 대비 4.7%(9.7%) 상승했다. 특히 원료탄은 289달러로 15.0%(37.8달러)나 급등했다. 작년 12월과 비교하면 철광석은 38.3%(59.2달러), 원료탄은 57.4%(105.5달러)의 상승률을 기록했다.
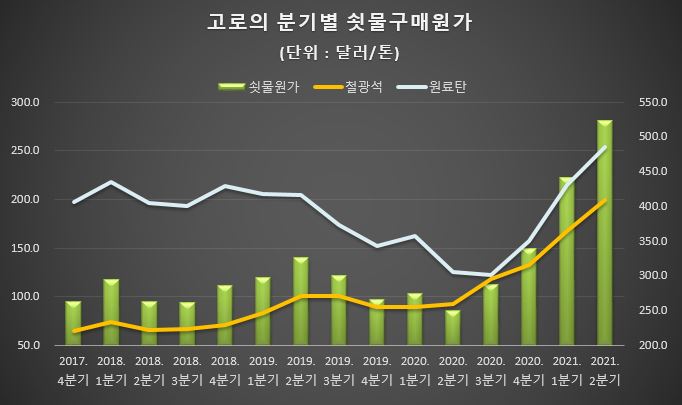
2분기 평균 원가는 524달러로 전 분기 대비 18.5% 상승했다. 철광석과 원료탄은 18.6%, 18.3% 각각 상승했다. 이는 3분기 계약 가격에도 영향을 줄 전망이다. 분기 계약 가격은 전 분기 스폿 시장 변동폭을 기준으로 협상한다.
고로사들은 스폿 시장에서 구매한 고가(高價)의 재고와 함께 3분기 계약 가격 상승 부담까지 안게 된다.
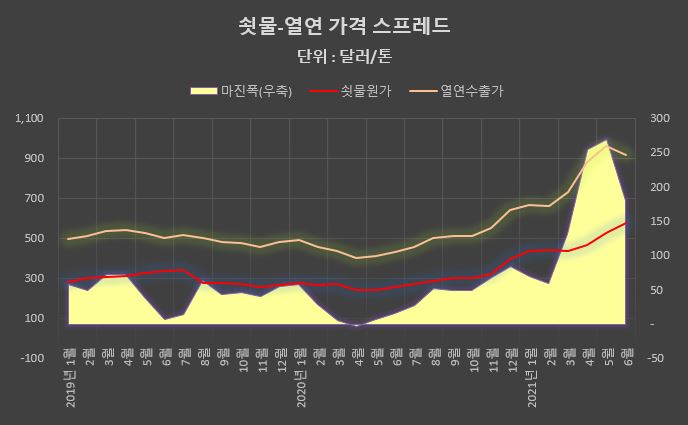
이와 달리 제품 시장은 전통적인 비수기로 들어섰다. 중국 철강 가격은 5월 중순 이후 급락 조정을 받았고, 우리나라 유통 시장은 약 보름 뒤부터 하락세로 진입했다. 대표 품목인 열연 가격은 중국 수출 기준 5월 평균 FOB 톤당 960달러에서 6월 평균 915달러로 45달러나 떨어졌다.
고로사들의 마진폭은 줄었지만 아직까지 이익 실현은 가능한 상태로 추정된다. 실제 쇳물 구매원가와 열연 가격의 스프레드를 보면 6월 180달러를 웃돌았다. 올해 1, 2월까지만 해도 60~70달러 정도였다. 3월과 4월 132달러, 254달러까지 오른 뒤 5월은 270달러로 최대 폭을 기록하면서 수익성이 극대화됐다.
고로사들의 3분기 부담은 높아질 전망이다. 원가부담이 높은 만큼 공급 가격을 최대한 높게 유지할 분위기다. 하지만 유통시장 및 실수요 업체들의 구매는 위축됐고, 제품 가격에 대한 저항감이 높아졌다는 게 부담이다. 이는 고로사들의 가격 인하 압력을 높일 요인으로 업계는 지목한다. 다만, 9월 성수기 진입 전후로 반등 가능성도 제기되는 만큼 시장 변화에 업계는 촉각을 세우고 있다.