- 현대제철 이익급감 4% 이익률...전분기보다는 회복 ‘봉형강 덕분’
- 동국제강 이익폭증 4%대로 개선뚜렷..봉형강 컬러강판 등 뒷받침
철강업계 ‘빅3’의 올 상반기 수익성에 명암이 갈렸다. 고로사인 포스코와 현대제철은 하락한 반면 동국제강은 뚜렷한 개선을 나타내 주목됐다. 포스코는 철광석 등 원료 가격 급등에 부정적인 영향을 받았다. 현대제철은 봉형강 부문의 호실적에도 불구하고 주력인 자동차부문에서 탄소강 및 특수강의 부진이 영향을 줬다는 분석이다. 동국제강의 경우 봉형강이 실적 기반이 된 데 더해 주력인 컬러강판이 뒷받침되면서 유일하게 개선된 것으로 나타났다.
포스코 현대제철 철광석 '급등' 제품전가 '제동'...수익성저하
동국제강 고철 열연 등 원가하락..봉형강 컬러 뒷받침
26일 철강 ‘빅3’의 2분기 실적을 집계한 결과 개별 기준 매출은 총 13조7488억 원으로 추정됐다. 전년 동기 대비 1.0% 줄어들 전망이다. 영업이익은 1조316억 원으로 13.8%나 줄었다. 수익성 지표인 영업이익률은 평균 7.4%로 1.1%p 하락했다.
포스코는 최근 발표한 2분기 실적을 반영했고, 현대제철과 동국제강은 최근 3개월 증권사 예측치의 평균을 반영해 산출했다. 또 각사 철강부문을 최대한 맞비교하기 위해 개별실적을 기준으로 했다. 특히 ‘빅3’의 이 같은 실적은 매출이 정체되고, 이익은 급감하는 철강업계 현실을 반영한 것이어서 주목된다.
업체별로는 명암이 갈렸다. 포스코 현대제철은 하락한 반면 동국제강은 뚜렷한 개선을 나타냈다.
포스코의 2분기 영업이익률은 9,7%를 기록했다. 전년 동기 대비 1.0%p 하락했다. 2017년 2분기(8.2%) 이후 가장 낮은 수치다. 특히 작년부터 올해 1분기까지 5분기 연속 두자릿수 이익률을 기록한 데서 처음으로 한자릿수로 내려갔다. 철광석 원료 가격 급등을 제품에 전가하지 못했기 때문이다. 반대로 코스트이노베이션(CI) 2020 활동을 통한 원가절감은 큰 효과를 냈다. 포스코 발표에 따르면 CI2020을 통해 올해 전체 2300억 원, 상반기에만 1200억 원의 원가를 절감했다.
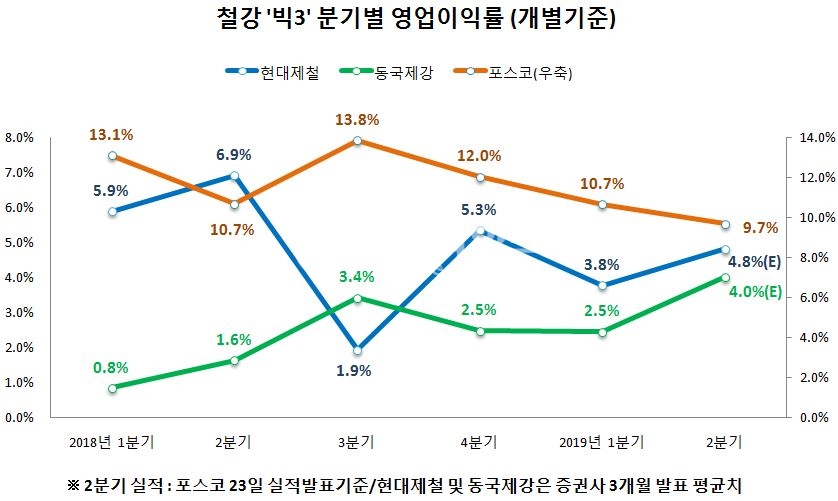
현대제철은 4.8%로 추정됐다. 전년 동기 대비 2.1%p 떨어진 수치다. 매출은 4조9300억 원으로 2.0% 증가한 반면 영업이익이 2377억 원으로 28.9%나 줄어든 탓이다. 그나마 봉형강 부문에서 호실적을 거두면 전 분기 3%대로 떨어진 데서 다시 5% 가까운 수준까지 올려놨다. 철광석 상승분을 자동차강판 가격에 온전히 반영하지 못했다는 지적이다. 그나마 철스크랩(고철) 원료 가격 하락을 배경으로 봉형강 부문이 호실적을 거뒀다는 점이 긍정적으로 평가된다.
동국제강은 4.0%를 기록할 전망이다. 매출은 1조3429억 원으로 0.8% 소폭 감소한 반면 영업이익은 539억 원으로 144.7% 급증한 덕분이다. 소재 부문에서 봉형강과 판재류는 각각 고철과 열연 등의 원가가 하락한 영향이 긍정적이었다. 양대 고로사가 철광석 원가부담을 해소하기 어려웠던 것과 비교된다. 제품은 철근 등의 저가수주 중단, 컬러강판 등 주력제품이 실적을 뒷받침 했다는 분석이다.
상반기 영업익 동국제강 홀로 157.2% 폭증
포스코 현대제철 이익 두자릿수 급감
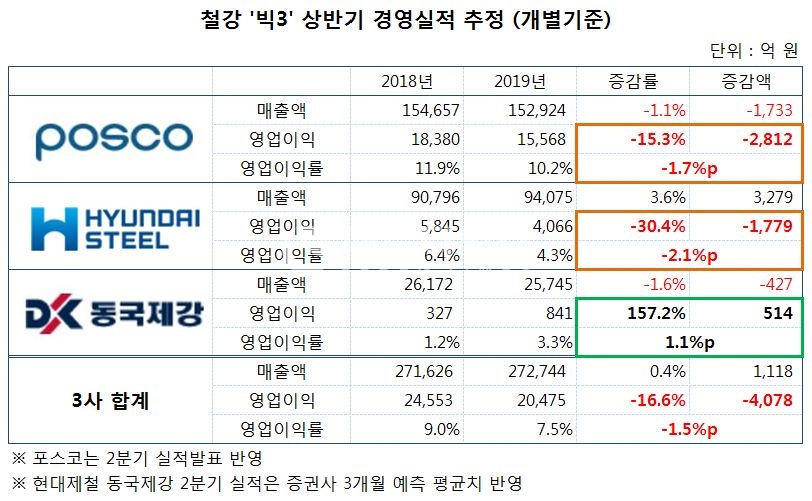
2분기 실적을 반영한 올 상반기 3사의 개별기준 매출은 총 27조2744억 원, 영업이익은 2조475억 원으로 추정됐다. 전년 동기 대비 매출은 0.4% 소폭 증가했고, 영업이익은 16.6% 급감했다.
업체별로 포스코는 상반기 매출 15조2924억 원, 영업이익 1조5568억 원을 기록했다. 전년 동기 대비 1.1%, 15.3%씩 감소했다. 수익성 지표인 영업이익률은 10.2%로 전년 동기 대비 1.7%p 하락했다.
현대제철의 경우 매출은 9조4075억 원으로 추정됐다. 3사 중 전년 동기 대비 3.6% 유일하게 증가했다. 반면 영업이익은 4066억 원으로 30.4%나 급감했다. 이를 기준으로 영업이익률은 4.3%로 1.1%p 떨어졌다.
동국제강은 개선이 뚜렷했다. 매출은 2조5745억 원으로 추정됐다. 전년 동기 대비 1.6% 감소했다. 반면 영업이익은 841억 원으로 무려 157.2% 급증할 것으로 예상됐다. 영업이익률은 3.3%로 1.1%p 상승할 전망이다.