

국내 철강 가격 강세…중국산 등 계약 가능성↑
철광석 3주 연속 하락…글로벌 수요견조 하락제한
고철 동남아 중국 등 수입시도 일본 수출가 반등
국내 철강 내수 가격은 강세로 전개되는 반면 중국은 하락조정 여진이 계속됐다. 포스코가 3월까지 인상을 결정하면서 수입 계약은 가시권에 들어섰다는 평가가 나온다. 중국의 오퍼 가격은 1월에 이어 2월 첫 주에도 하락했다. 철강재 가격은 당분간 강세로 예상되나, 시장의 추가상승에 대한 저항, 하향 안정 추세로 이어질 가능성에 주목된다.
철광석 철스크랩(고철) 등 원료는 올해 철강업계의 실적을 좌우할 최대 변수다. 철광석 가격은 3주 연속 하락세를 이어갔다. 중국의 수요가 둔화된 영향으로 분석된다. 하지만 가격은 예상보다 높게 유지될 것이란 전망이 나온다. 중국을 포함한 글로벌 수요가 견조할 것으로 예상되는 반면 브라질 발레(Vale)의 생산증가가 기대에 미치지 않을 것이란 평가다.
고철은 아시아로부터 반등 신호가 비교적 뚜렷했다. 철강, 철광석보다 수요 전망은 오히려 긍정적이다. 중국은 고철 내수 자급률을 높이는 동시에 수입 확대에 나선다. 친환경 산업정책의 일환으로 추진되고 있다. 인도 역시 수입 관세를 내년 3월까지 유예하는 등 수입에 관심이 높다. 2월 첫 주 동남아 수입 움직임이 뚜렷했고, 중국의 수입 시도가 이어지면서 아시아로부터 상승 기조가 나타나고 있다.
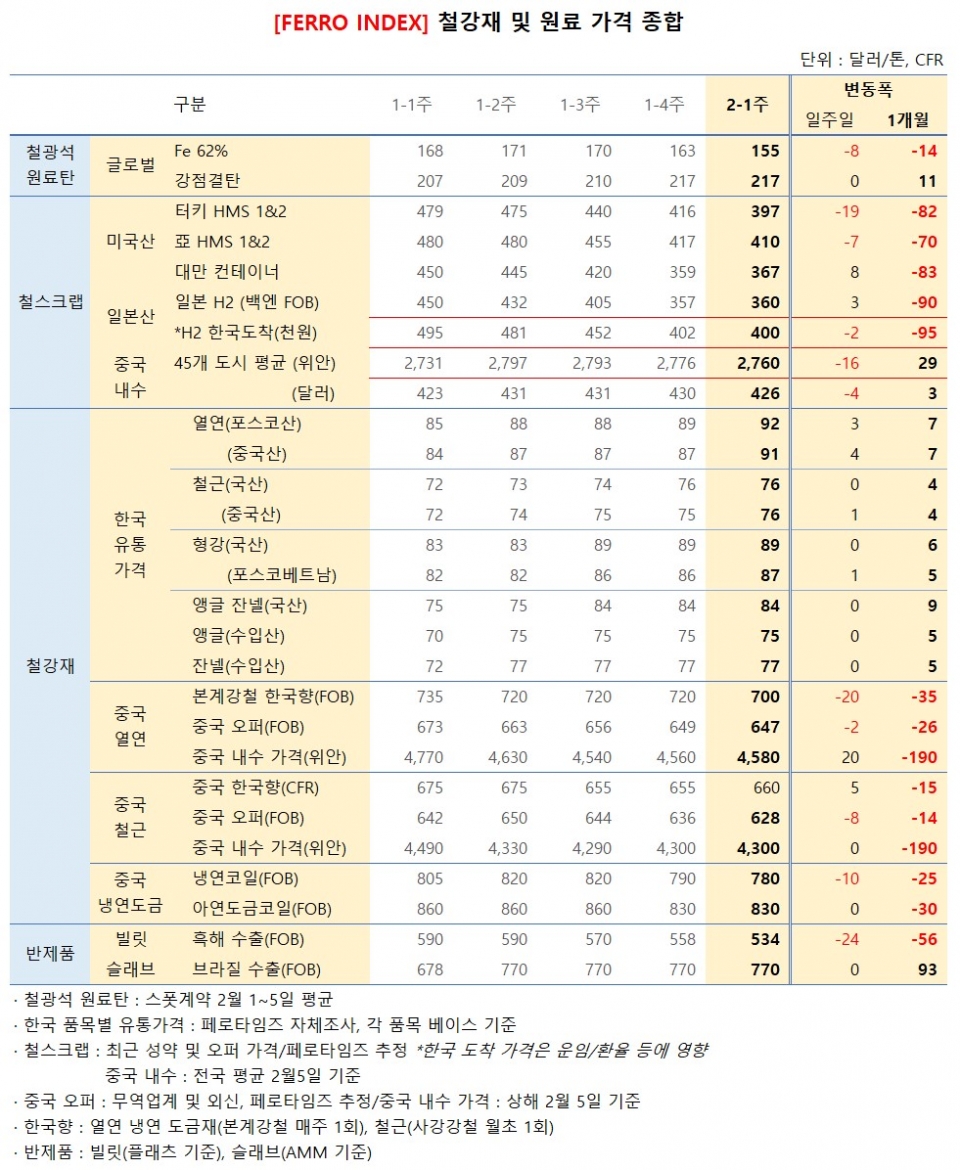
중국의 철광석(Fe 62%) 수입 가격은 2월 첫 주(1~5일) 평균 155달러를 기록했다. 전주 대비 4.9%(8.0달러) 하락했다. 1월 2주차 171달러에서 3주 연속 하락세다. 이 기간 9.4% 하락했고, 최근 일주일 하락폭이 크게 나타났다. 중국은 이번주 사실상 춘절 연휴로 접어든다. 2월은 연중 조강생산량이 가장 적은 달이여서 수요둔화에 따른 조정세가 이어질 것으로 예상된다.
고철은 글로벌 지표인 터키의 수입 가격이 미국 HMS No.1&2(8:2) 기준 CFR 톤당 397달러를 기록했다. 일주일 사이 거의 20달러 하락했다. 최근 1개월 하락폭은 82달러에 달했다. 아시아에서는 상승으로 반전한 모양새다. 일본의 H2 수출 가격은 FOB 톤당 3만6000엔으로 전주보다 소폭 상승했다. 대만의 컨테이너 수입 가격은 367달러로 8달러가량 상승했다.
철강재 가격은 우리나라에서 강세가 계속된 반면 중국은 하락이 이어졌다. 우선 국내 열연 유통 가격은 포스코산 대응재 기준 2월부터 92만 원으로 급등했다. 시장 안착 여부에 주목되는 가운데 최소한 하락 요인은 크지 않다는 의견이 주류다. 철근은 국산 및 중국산 모두 75~76만 원 수준으로 강세다. 타이트한 수급이 국내 가격을 지지하고 있다.
중국 수출 가격은 계속 떨어진다. 본계강철의 한국향 열연 오퍼 가격은 FOB 톤당 700달러였다. 1월 첫 주 735달러에서 계속 내림세다. 한국 도착도로 하면 80만 원 수준이다. 포스코가 3월 냉연, 강관향 열연 가격을 5만 원 추가로 인상하면서 수입은 계약 가능 범위에 들어섰다는 평가가 나온다. 포스코 등 철강 메이커들의 인상이 둔화될 것으로 예측되는 대목이다.
반제품은 빌릿 가격 하락이 눈에 띈다. 지난주 흑해 지역 수출 가격은 FOB 톤당 534달러로 전주보다 24달러 하락했다. 최근 1개월 하락폭은 56달러다.
슬래브는 브라질 수출 기준으로 FOB 770달러로, 높은 가격대가 유지되고 있다. 미국의 열연 가격은 일부 조정 속에서도 1000달러 내외의 강세를 기록, 슬래브 가격을 뒷받침학 있다는 분석이다.
