

수요 침체 및 저가 경쟁 속 ‘1%’ 이익률 유지
한국주철관공업의 구조관 3사가 지난해 업황 부진 속에서도 안정적인 실적을 유지한 것으로 나타났다. 해당 기업들은 아연도금강관, 각관, C형강 등 건설부자재 및 농업용 강관을 주력 제품으로 생산하고 있다.
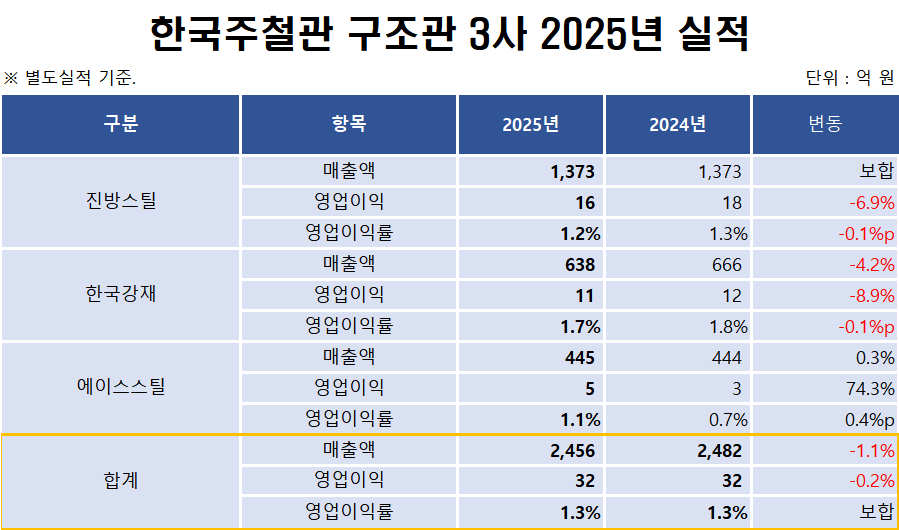
본지 집계에 따르면 2025년 한국주철관의 구조관 3사 합산 매출은 2456억 원, 영업이익은 32억 원으로 전년 대비 각각 1.1%, 0.2% 감소했다. 수익성 지표인 영업이익률은 1.3%로 비슷한 수준을 유지했다. 최근 구조관업계에서 1%대 이익률은 상당히 높은 수익성으로 평가된다.
기업별로 진방스틸의 매출은 1373억 원으로 보합을 기록했다. 영업이익은 16억 원으로 6.9% 감소했고, 영업이익률은 1.2%로 소폭 하락했다.
한국강재는 매출 638억 원, 영업이익은 11억 원으로 각각 4.2%, 8.9% 감소했다. 영업이익률은 1.7%로 3사 중 가장 높았다.
에이스스틸은 매출 445억 원, 영업이익 5억 원을 기록했다. 매출은 비슷한 수준을 기록한 가운데 영업이익은 74.3% 급증했고, 영업이익률은 1.1%로 0.4%p 올랐다.
이같은 실적 방어의 배경으로는 원가 절감과 수익성 중심의 영업 전략이 지목된다. 실제로 각 회사의 원가율은 93.8%, 93.5%, 93.6%를 기록하면서 일제히 소폭 개선됐다. 단, 판매관리비는 진방스틸을 제외하고 소폭 늘어나면서 수익성 확대는 제한적이었다는 평가다.
매출 흐름에서는 하반기 회복세도 이목을 끈다. 상반기 기준 매출은 진방스틸 679억 원, 한국강재 312억 원, 에이스스틸 209억 원으로 연 매출 대비 각각 49.4%, 48.8%, 46.8% 수준에 그쳤다.
최근 구조관 시장은 장기간 침체가 이어지고 있다. 건설 침체와 공급 과잉이 맞물리면서 저가 경쟁이 심화된 모습이다. 일부에서는 원가 이하 판매 사례도 빈번히 발생하고 있는 것으로 알려졌다.
여기에 지난해 9월부터 일본 및 중국산 열연강판에 잠정 AD(반덤핑) 관세가 부과되면서 원가 부담도 높아지고 있다. 실제로 일부 업체들은 추가 인상을 대비해 선제적으로 평소 재고의 배 이상의 열연강판을 매입한 모습도 확인된다.
이 가운데 한국주철관의 구조관 3사는 전반적으로 재고를 축소하는 전략을 펼친 것으로 분석된다.
기업별 2025년 말 기준 재고자산은 진방스틸 103억 원, 한국강재 75억 원, 에이스스틸 54억 원으로 각각 23.5%, 12.7%, 22.0% 감소했다.
특히 재고자산 중 원재료 항목의 경우 진방스틸은 25억 원으로 29.6% 증가한 반면, 한국강재와 에이스스틸은 각각 8억 원, 9억 원으로 73.6%, 58.9% 급감하며 기업별 대응 전략 차이를 드러냈다.
한편, 모회사인 한국주철관의 매출은 1196억 원으로 1.1% 감소했고 영업이익은 94억 원으로 20.4% 축소됐다. 단, 영업이익률은 7.8%로 여전히 높은 수준을 기록했다.
업계 관계자는 “구조관 침체가 장기화되면서 무리한 저가 수주 지양에 대한 공감대가 형성되고 있다”면서 “최근 이어진 가격 인상도 원가 부담 확대 속 최소한의 수익성을 확보하기 위한 조치”라고 설명했다.
