

2025년 철근 생산량 2000년대 이후 최저 예상
2026년 기저효과 소폭 반등…착공 급감 기록
봉형강 700만 톤…공공투자 확대, 민간은 부진
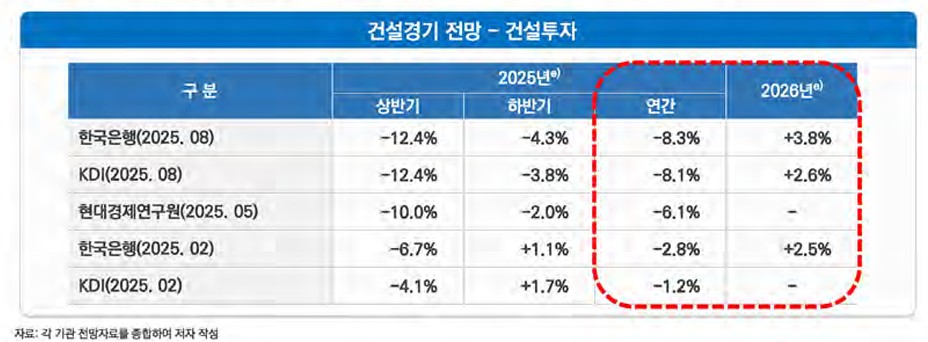
[스틸코리아 2025=최유미 기자] 2026년 건설투자는 기저효과에 따른 소폭 반등이 예상되지만, 봉형강 수요는 700만 톤대 저점을 벗어나기 어려울 전망이다.
4일 열린 ‘스틸코리아 2025’에서 대한건설정책연구원 박선구 경제금융실장은 “2025년 건설투자는 8% 안팎의 역성장이 불가피하지만, 2026년에는 소비심리 회복과 기저효과로 2~3% 수준의 반등이 기대된다”고 말했다.
박 실장은 이어 “다만 선행지표가 여전히 부진하고, 지방을 중심으로 부동산 침체가 이어지고 있어 반등 폭은 제한적일 것”이라며 “전체 건설투자의 80%를 차지하는 민간부문이 살아나야 진정한 회복이 가능하다”고 강조했다.
◇ 봉형강 수요, 700만 톤 ‘저점’…건설경기와 높은 상관관계
발표에 따르면 봉형강(철근·형강) 수요는 건설투자 및 건축착공과 높은 상관성을 보였다. 건설투자와의 상관계수는 0.595, 주거용 건물투자는 0.554, 건축착공면적은 0.691로 나타났다.
올해 봉형강 수요는 약 700만 톤으로 2000년대 이후 최저 수준을 기록할 것으로 예상됐다. 내년은 ‘L자형’ 혹은 ‘U자형’ 저점을 지난 뒤 완만한 회복세에 머물 것으로 전망된다.
박 실장은 “철강사들은 내년 이후 지역별 판매 전략과 재고관리를 근본적으로 재정비해야 한다”며 “시장의 구조적 변화에 대응하기 위해서는 유통 효율화와 수요처별 전략이 필수적”이라고 조언했다.
◇ 공사비 안정과 금리 인하에도 회복 지연…민간부문 부진이 발목
현장에서는 공사비 상승세가 다소 완화됐다는 평가가 나왔다. 자재가격 안정과 조달금리 인하가 부담을 줄였지만, 여전히 체감경기는 냉랭하다는 것이다.
2020~2022년 착공물량의 후행 리스크가 2024년까지 이어졌고, 금융비용 부담과 규제 강화로 중소건설사의 부실 우려도 커지고 있다.
정부의 SOC 예산이 전년 대비 7.9% 증가한 27조5000억 원으로 확대된 점은 긍정적으로 평가됐다.
다만 민간 건축 부문이 전체 건설투자의 80%를 차지하는 구조상, 회복 속도를 제약하는 핵심 요인으로 지적됐다.
수도권 중심의 일부 회복세에도 불구하고, 지방은 주택사업 침체·인구 유출·미분양이 겹치며 구조적 약세가 지속되고 있다.
◇ 건설투자 비중 13%, ‘저성장 뉴노멀’…철강은 구조 전환기
GDP 대비 건설투자 비중은 2024년 13%로 떨어지며 1990년대 이후 최저 수준을 기록했다. OECD 평균보다 높지만, 장기적으로는 연평균 0~1%의 저성장 국면이 ‘뉴노멀’로 자리 잡을 가능성이 크다.
박 실장은 “효율성 향상, 노동생산성 개선, 스마트 건설기술 도입 등 체질 전환이 없다면 성장 여력이 제한적일 것”이라고 진단했다.
이러한 둔화는 철강시장에도 직접적인 영향을 준다.
착공 증감은 통상 1~3년 시차로 봉형강 소비에 반영되기 때문에, 향후 회복 양상은 L자형보다 K자형으로 전개될 전망이다.
대형 공공 프로젝트를 중심으로 회복 조짐이 나타나더라도, 지방·중소건설과 민간주택 부문은 구조적 침체가 불가피하다는 경고다.
향후 철강시장의 회복은 지역별, 용도별로 편차가 커질 것으로 내다봤다.
박 실장은 “향후 철강시장 회복은 지역별·용도별로 편차가 클 것”이라며 “봉형강 유통망의 효율화, 재고조정, 납기관리 등 공급망 전략이 시장 대응의 성패를 좌우할 것”이라고 말했다. 또 “철강업계는 2026년을 단기 반등의 시점으로 보기보다 구조 전환의 준비기로 삼아야 한다”고 덧붙였다.
