철광석 원료탄 각 3.7% 6.2% 하락...최근 강보합
철강재 열연 기준 2.5% 하락...낙폭 비교적 작아
고로 수익 일부 개선 관측....철강 수요감소 부담
포스코 1분기 실적 11~12월 비수기 수준 예측
고로의 '쇳물값'은 새해 첫달인 1월 현재 5% 하락한 것으로 나타났다. 수익 개선을 기대하기는 어려운 실정이다. 철강 가격과 수요도 약세에서 벗어나지 못한 탓이다. 대표 기업인 포스코는 여전히 수익 개선이 최대 과제다. 업계 전문가들은 1분기 실적은 시장 심리가 얼어붙었던 작년 11~12월 수준에 머물 것이란 의견을 내놓고 있다.
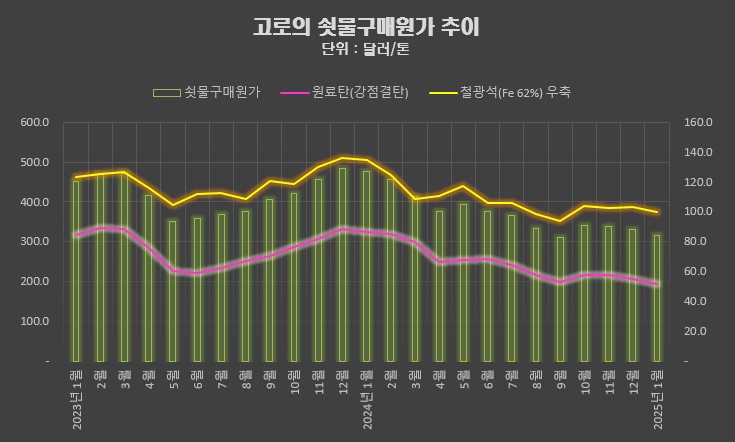
철강원료 전문데이터센터인 스틸웨어 자료를 토대로 고로의 쇳물구매원가를 산출한 결과 이달 1~20일 기준 315.0달러로 나타났다. 작년 12월 평균 대비 5.0%(약 17달러) 하락했다. 원가는 중국의 철광석(Fe 62%) 및 원료탄(강점탄) 현물 수입 가격을 기준으로 배합비만을 반영한 결과로 실제 원가와는 차이가 있고 그 추세를 보는 데 의미가 있다.
핵심 원료인 철광석은 같은 기간 평균 99.6달러로 3.7% 하락했다. 원료탄은 192.9달러로 6.2% 내렸다. 마진은 다소 개선된 것으로 나타났지만 전체 실적을 끌어올리기엔 역부족이다. 철강 가격도 하락한 데다 계속되는 수요 부진에 1월은 설 연휴로 인해 영업일수도 부족하다.
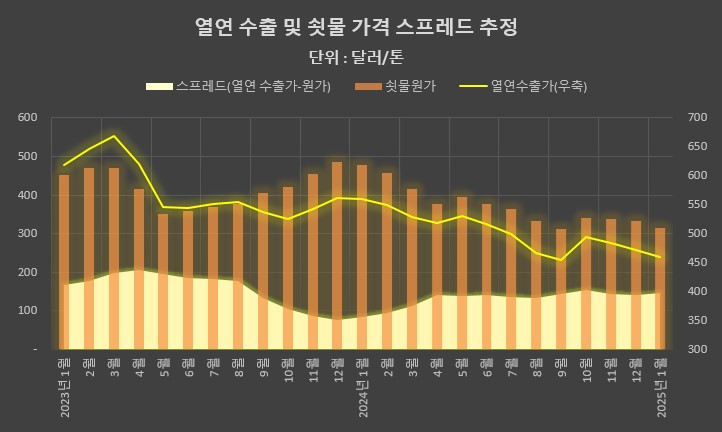
가격만 놓고 보면 철강 대표 품목인 열연강판 가격은 중국 수출 기준으로 FOB 톤당 평균 460달러다. 12월 대비 2.5%(12달러) 하락했다. 원가에 비해 낙폭은 작게 나타났다. 열연과 원가 간의 스프레드(격차)는 145달러로 5달러 정도 확대됐다. 마진 폭이 그만큼 개선됐다는 의미다.
하지만 작년 11월과 12월 수준에서 크게 벗어나지 않는다. 포스코 관계자는 "실적은 비수기로 접어든 작년 11월과 12월 수준으로 예상된다"면서 "현재 상황에서는 1분기 대폭적인 개선을 기대하기 어렵고, 작년 실적을 뒷받침했던 자동차 부문도 올해는 꺾일 것으로 예상되고 있어서 고민"이라고 말했다.
스프레드 측면에서 작년 1분기보다 사정이 낫다는 게 그나마 위안거리다. 당시 스프레는 평균 97달러에 불과했다. 당시 포스코 별도 기준 영업이익률은 3.1%(매출 9조5198억 원, 영업이익 2951억 원)이었다. 이를 기준으로 1분기 이익률은 5% 내외로 비교적 높은 수준을 기록할 것으로 추정된다.