고로 스프레드↓, 산업용 전기료 인상으로 원가 상승, 高환율 여파
1분기 중국산 후판 AD 부과 여부 주목…국내 수입산 사용비 30%
‘25년 매출 23조8732억 원, 영업이익 5544억 원 각 2.6%, 97.5%↑
현대제철이 4분기 시장 기대치를 밑도는 실적을 기록할 것이라는 전망이 나왔다. 3분기 부진의 기저효과로 판매량이 늘어나고, 고정비가 해소되면서 전분기 대비 높은 영업이익을 기록할 것이라는 분석이다. 단, 스프레드 축소 및 원가상승, 고환율 등의 여파로 수익성은 1%대를 예상했다.
신한투자증권의 박광래 연구위원과 한승훈 연구원은 지난 23일 ‘따뜻한 봄을 기다리며’라는 보고서에서 이같이 밝혔다.
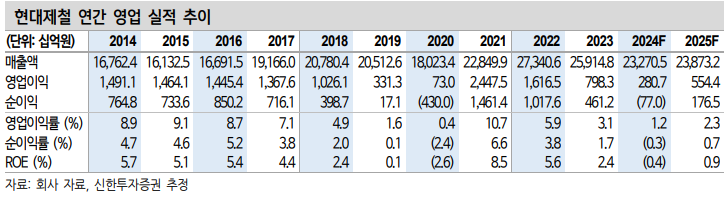
박 연구위원은 현대제철의 4분기 실적이 매출은 5조7000억 원, 영업이익은 754억 원을 기록하면서 시장 기대치(매출 5조8000억 원, 영업이익 1173억 원)을 밑돌 것이라고 봤다.
그는 “3분기 판매 부진에 따른 기저효과로 4분기 판매량이 증가하고, 고정비 부담이 해소되면서 비교적 높은 영업이익을 기록할 것”이라며 “그러나 고로 스프레드 축소, 산업용 전기료 인상에 따른 봉형강 원가 상승, 원달러 환율 상승 등으로 인해 이익률은 1.3% 수준에 그칠 것”이라고 설명했다.
지난 5년(2018~2023년) 평균 이익률인 4.4%보다 한참 낮은 수준의 수익성을 유지할 것이라는 분석이다.
이어 “중국 부양책 발표 이후에도 철강 가격에는 큰 영양을 미치지 못하고 있으며, 실수요 개선에 대한 의구심이 가격 상승을 제약하고 있는 상황”이라고 덧붙였다. 또 공급제약이 업황 개선을 견인할 현실적인 대안이라고 봤다.
실제로 현대제철은 최대 가동률 50% 미만을 유지하고 있다. 내년 상반기까지는 감산 기조를 이어갈 방침이다. 특히 이달에는 인천 2공장을 제외하고 인천 소형공장과 당진공장의 철근 설비는 절반 이상 가동을 멈췄다. 하루 절반만 가동하는 일정도 늘어나면서 실제 가동률은 40%대 안팎으로 추정되고 있다.(관련기사 : [핫이슈] 현대 동국, 철근 가동률 50% 미만…대한 YK 평균 20일 휴동)
박 연구위원은 “단기적으로는 수입산 후판 및 열연의 반덤핑 관세 부과 여부가 중요하다”며 “특히 후판 반덤핑 관세는 내년 1분기 중 결정될 것”이라고 내다 봤다.
국내 시장에서 수입산이 30% 이상 사용되고 있다는 점을 감안하면 이번 관세 부과 결정에 따라 실적 및 주가에 영향을 미칠 것이라는 분석이다.
단, 내년도 실적 전망에서 올해(추정치 기준)와 외연은 비슷할 것이라고 봤다. 수익성은 크게 개선됐다.
그는 현대제철의 2025년 매출은 23조8732억 원, 영업이익은 5544억 원으로 올해 추정실적 대비 각각 2.6%, 97.5% 증가할 것이라고 전망했다.
투자의견은 매수를 유지했다, 목표주가는 실적 추정치 변경을 감안해 2만7000원으로 소폭 하향했다.(기존 2만9000원)