

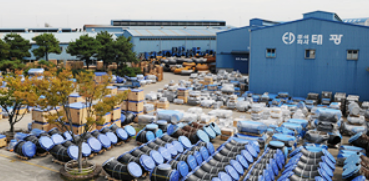
태광이 올해를 포함해 3개년 기업가치 제고계획을 발표했다. 지난해 7.6%에 그쳤던 주주환원율은 30% 이상으로 끌어올리고, PBR(주가순자산비율)도 1.0배 이상을 달성해 주주가치를 제고하겠다는 목표다. 이와 더불어 현금 배당 확대 및 자사주 매입도 나선다. 또 올해 결산배당은 최소 200원 이상으로 설정해 10년 내 최고치를 갱신할 예정이다.
태광은 2일 기업가치 제고 계획안에서 이같이 밝혔다.
태광은 글로벌 4대 관이음쇠(피팅)기업 중 하나로 석유화학, 정유, 원자력, 조선 등 다수의 전방산업에 제품을 공급하고 있다.
회사 측은 주요 방안으로 ▲주가순자산비율(PBR) 1.0배, ▲총 주주환원율 30%, ▲결산배당(현금) 200원 이상을 제시했다.
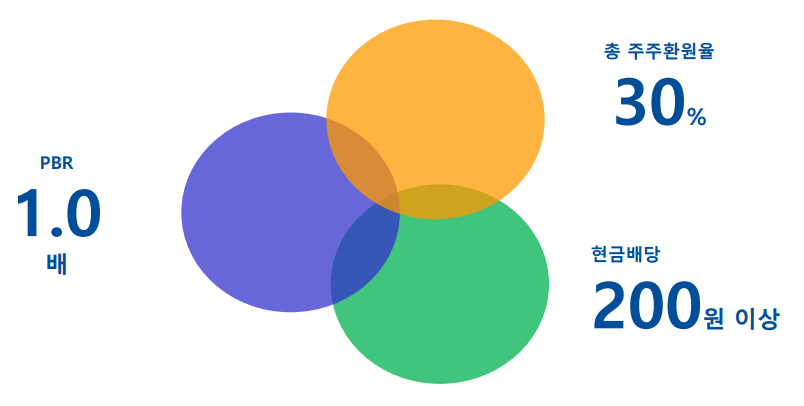
태광은 글로벌 피팅 제조기업으로 경쟁력 강화를 위한 중장기 성장전략을 수립한 뒤, 수익성을 강화하고 미래성장 사업 확대를 통한 ROE(자기자본이익률)을 개선할 계획이다. 또 올해 결산배당을 최소 200원 이상으로 산정하고, 자사주를 매입해 총 주주환원율 30%를 실현할 방침이다.
이를 통해 예측가능성 및 안정성을 강화해 지배구조의 핵심지표 준수율을 80% 이상으로 끌어올리겠다는 목표다. 이와 더불어 정보이용자 편의성 제공과 시장소통 강화 및 외국인 투자자 정보 접근성 개선 등으로 주주와 소통도 강화할 예정이다.
특히 결산배당은 최근 10년 내 최고치를 갱신해 이목을 끈다. 총 배당금액만 52억 원을 웃돌 전망이다.
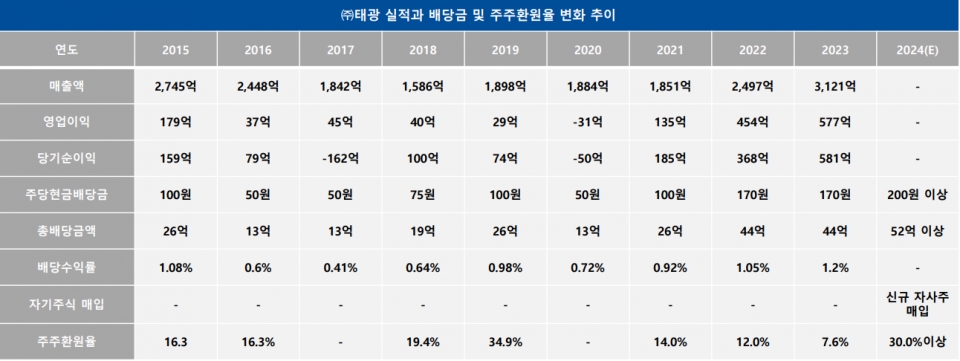
한편, 올해 1~3분기 태광의 연결 매출은 2007억 원으로 전년 동기 대비 16.6% 감소한 것으로 나타났다. 영업이익은 302억 원으로 39.8% 축소됐다. 이익률은 15.1%로 양호했다. 단 3분기는 매출과 이익이 모두 축소되고 이익률도 12%대까지 하락하면서 호황 국면 이후 최저 수준을 기록했다.
반면, 국내 철강업계 대비로는 월등히 높았다. 동기간 국내 철강사 58곳을 대상으로 조사한 결과 당분기 철강사 평균 이익률은 3.5%에 그쳤다. 주요 강관사들도 5.0% 수준이었다.
태광 관계자는 "3분기 수익성 하락은 자회사 에이치와이티씨(HYTC)의 부진과 환율 하락에 따른 재고평가손실 영향이 컸다"며 "10월 초부터 중동발 대형 프로젝트 납품이 시작되면서 4분기에는 물량과 매출 모두 크게 늘어날 것"이라고 설명했다.
이어 "내년 상반기 중동 추가 수주, 미국의 트럼프 집권체제 이후 LNG 수출 규제 해제 전망 등으로 내년도 전망도 긍정적"이라며 "자회사 HYTC(이차전지 설비 초정밀 부품사)는 인니 법인 출범과 신제품 출시 성과가 4분기부터 반영되면서 실적이 개선될 것"이라고 덧붙였다.
