오일&가스, LNG 프로젝트서 수요 및 판가 상승 기대…수익성 개선 전망
내년 상반기 英 모노파일 상업생산…저탄소솔루션 사업 등 시장 확대 전략
세아제강지주와 세아제강이 3분기에도 부진한 실적을 거뒀다. 이익률은 2~3% 수준을 오갔다. 주요 배경으로는 북미 에너지용 강관의 판가 하락에 따른 마진폭 축소가 지목된다. 회사 측은 4분기 계절적 성수기 진입 및 원소재 인상분의 판가 반영과 친환경 에너지용 강관(해상풍력 및 LNG향) 판매 확대로 실적이 점진 개선될 것이라고 전망했다.
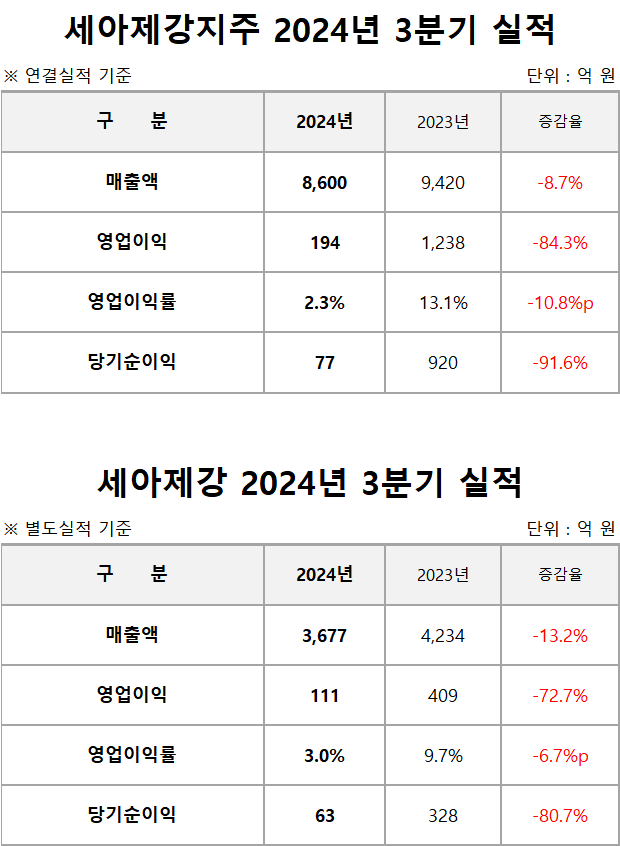
14일 발표된 보고서에 따르면, 세아제강지주의 연결 기준 매출은 8600억 원으로 전년 동기 대비 8.7% 감소했다. 영업이익은 194억 원, 순익은 77억 원까지 축소되면서 각각 84.3%, 91.6% 급감했다. 수익성 지표인 영업이익률은 2.3%에 그치면서 10.8%p나 하락했다.
회사 측은 “북미 에너지용 강관 제품의 판가 하락으로 롤 마진이 축소되면서 수익성이 감소했다”고 설명했다. 이어 “국내 및 해외법인(SeAH Steel America, SeAH Steel Vin)의 안정적인 공급망 유지로 판매량은 견조했다”며 “견조한 펀더멘탈을 유지됐으나, 판가 하락이 수익성 감소의 주요 배경”이라고 덧붙였다.
같은날 발표된 세아제강의 실적도 비슷한 양상을 기록했다.
세아제강의 3분기 별도 기준 매출은 3677억 원으로 13.2% 감소했다. 영업이익은 111억 원, 순익은 63억 원으로 각각 72.7%, 80.7% 급감했다. 영업이익률은 3.0%에 그치면서 6.7% 축소됐다.
회사 측은 “건설 등 전방산업 부진에 따른 철강 시황 악화 및 북미 에너지용 강관 판가 하락으로 인해 수익성이 감소했다”며 “4분기 전통적인 오일&가스 시장의 계절적 성수기 진입과 더불어 전분기 대비 상승한 원소재 인상분의 판가 반영 및 친환경 에너지용 강관 판매 확대 노력으로 점진적인 실적 개선이 기대된다”고 말했다.
세아제강은 중국이 대규모 경기부양책을 발표한 가운데 중국 내 경기 회복 기대와 중국산 저가수입재 유입이 일부 감소할 것이라고 예측했다.
아울러 트럼프 정부의 에너지 규제 완화 기조로 향후 오일&가스 프로젝트가 확대될 것으로 보고, 북미 내 에너지용 강관 수요가 견조할 것이라고 봤다.
특히 향후 대미 강관 수출이 어려워질 것으로 전망되는 가운데 이같은 기조는 판가 반등으로 이어지고, 이에 따라 북미시장의 매출과 이익이 견조하게 유지될 것이라고 전망했다.
또 AI 및 빅데이터 기술 확대에 따른 글로벌 데이터센터 건립 등 전력 수요 급증도 예상했다. 실제로 중동·LNG·해상풍력 분야에서 에너지 관련 대형 프로젝트 수요가 확대되고 있으며, 이에 따라 기 수주한 에너지 프로젝트들의 매출 및 이익 기여가 지속적으로 늘어날 것이라는 설명이다.
마지막으로 올해 연말 해상풍력 하부구조물(모노파일)을 생산하는 세아윈드 공장을 완공하고, 내년 상반기부터 상업 생산에 돌입한다고 말했다. 이를 통해 CCUS·수소 등 저탄소 솔루션 프로젝트에 참가하고, 친환경 기자재 시장을 본격 공략할 방침이다.