

"4분기 고환율, LME가격 반등 4분기 실적 향상 기대"
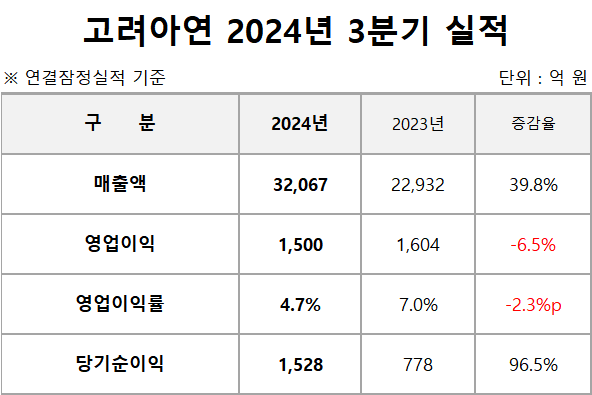
고려아연의 3분기 실적이 매출은 큰 폭으로 증가한 가운데 수익성은 저하된 것으로 나타났다. 주요 배경으로는 어려운 경영 환경 지속과 시설보수 비용이 지목된다. 회사 측은 최근 고환율 기조와 더불어 LME 가격 반등 및 선제적인 시설보수 효과로 4분기에는 실적이 향상될 것이라고 전망했다.
고려아연이 12일 발표한 3분기 잠정 연결실적에 따르면, 매출은 3조2067억 원으로 전년 동기 대비 39.8% 증가했다. 영업이익은 1500억 원으로 6.5% 축소됐고, 수익성 지표인 이익률은 4.7%로 2.3%p 하락했다. 반면, 순익은 1528억 원으로 96.5% 폭증했다.
고려아연 측은 3분기 수익성 하락의 주요 원인으로 환율과 LME 가격 하락을 꼽았다. 실제로 매출에서 두 번째로 높은 비중을 차지하는 연(Lead) 3분기 평균 가격은 톤당 2038달러로 130달러 이상 하락했다.
아울러 온산제련소 시설보수 비용 반영도 원인으로 지목됐다. 회사 측은 지난 2분기 아연 정광 수급이 지연되자 시설보수 작업을 앞당겨 진행했고, 관련 비용을 작업이 마무리된 3분기에 반영했다.
회사 관계자는 “비우호적인 대외 환경과 시설 보수 비용을 반영한 상황에서도 실적은 선방했다”며 “4분기 환율과 LME 가격이 긍정적인 흐름을 보이고 있고, 앞당겨 실시한 시설보수로 ‘풀 캐파(Full Capacity)’ 생산이 가능한 만큼 4분기 실적 향상이 기대된다”고 말했다.
실제로 4분기에 접어들며 아연 가격을 비롯해 금과 은 등 귀금속 가격도 상승세를 이어가는 추세다. 또 고려아연이 미래 성장 동력으로 삼은 동(구리, Copper) 가격도 높은 가격대를 유지하고 있다. 고환율에 따른 수익 개선도 전망된다.
한편, 1~3분기 누계 매출과 영업이익은 8조6401억 원, 6032억 원으로 각각 18.5%, 30.6% 증가했다. 상반기 적극적인 제품 판매와 공정 혁신을 통한 비용절감 등으로 호실적을 기록한 것이 뒷받침됐다는 평가다.
