태광, 자회사 HYTC 부진 및 재고평가손실
하이록, 우호 환경 지속…4분기 30% 전망
올 하반기 관이음쇠(피팅)업계 실적은 명암이 갈린 것으로 나타났다. 하이록코리아는 연내 이익률 30%를 상회한 가운데 태광과 성광벤드는 10%대에 머물러 대조됐다. 태광은 자회사 부진 및 재고손실이 발생했고, 성광벤드는 고부가 비카본 제품 비중이 하락했다.
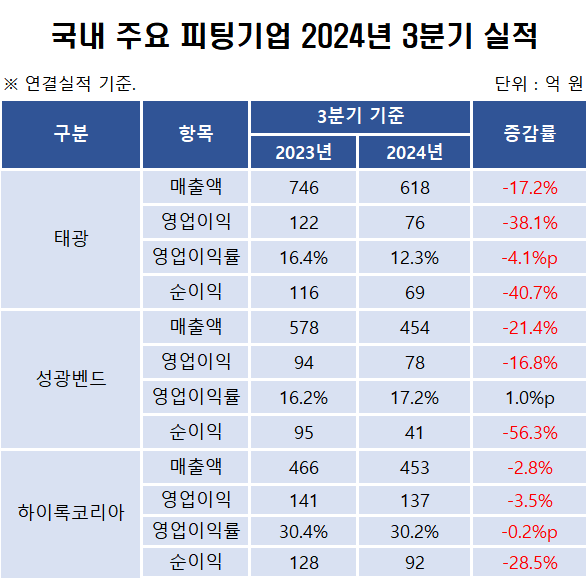
12일 각사가 발표한 자료에 따르면 태광의 올 3분기 연결기준 매출은 618억 원으로 전년 동기 대비 17.2% 감소했다. 같은 기간 영업이익은 76억 원으로 40.7% 급감했다. 이에 따라 수익성 지표인 영업이익률은 12.3%로 1년 새 4.1%p 하락했다.
태광 관계자는 이에 대해 "수익성 하락은 자회사 에이치와이티씨(HYTC)의 부진과 환율 하락에 따른 재고평가손실 영향이 컸다"며 "10월 초부터 중동발 대형 프로젝트 납품이 시작되면서 물량과 매출 모두 크게 늘어날 것"이라고 설명했다.
이어 "내년 상반기 중동 추가 수주, 미국의 트럼프 집권체제 이후 LNG 수출 규제 해제 전망 등으로 내년도 전망도 긍정적"이라며 "HYTC는 인니 법인 출범과 신제품 출시 성과가 4분기부터 반영되면서 실적이 개선될 것"이라고 덧붙였다.
HYTC는 이차전지 설비 초정밀부품 사업을 영위하고 있는 태광의 주요 자회사다. 그러나 최근 이차전지 시장 전반이 부진하면서 실적이 부진했다는 평가다.
성광벤드의 경우 외연은 줄었지만, 수익성은 소폭 상승했다.
실제로 매출은 454억 원, 영업이익은 78억 원으로 각각 21.4%, 16.8% 감소했다. 이익률은 17.2%로 1.0%p 상승했다. 다만 고부가 제품 판매 비중 축소는 새로운 숙제로 지목된다.
성광벤드 관계자는 "수익성이 높은 비카본류 비중이 축소되면서 상반기보다 수익성이 10%p 이상 축소됐다"며 "매출도 동기간 200억 원 정도 감소했는데, 이는 여름휴가 및 추석 등으로 영업일수가 줄어든 영향"이라고 말했다.
이어 "사우디 프로젝트향 수출이 3분기부터 진행되고 있으며, 해당 매출은 4분기부터 반영될 것"이라며 "수주잔고는 밝힐 수 없으나 상반기 600억 원 대비 늘어났고, 원자력발전소 및 해양플랜트 수주 확대 기대감으로 4분기와 내년도 전망은 모두 밝다"고 강조했다.
반면 하이록코리아는 매출 453억 원, 영업이익 137억 원으로 2.8%, 3.5% 소폭 감소에 그쳤다. 이익률은 30.2%로 3분기 연속 30%대 높은 수준을 유지했다. 순익 역시 92억 원으로 28.5% 하락했으나 피팅 3사 중 가장 높아 눈길을 끌었다.
하이록코리아는 계장용 피팅과 밸브 등 중소형 관이음쇠를 취급해 앞선 2개사와 주력 제품군이 다르다. 특히 조선과 반도체 비중이 높고 플랜트나 우주·항공, 일반산업기계 등 다양한 산업군을 전방산업으로 삼고 있어 소량 다품종 생산체제로 운영된다.
회사 관계자는 "상반기에 이어 고정비 부담 감소와 고부가 제품 매출 확대, 고환율 기조 등 우호적 환경 지속이 최대 배경"이라며 "다양한 산업에 납품하고 있어 외부적 요인에 큰 영향을 받지 않는 장점도 있다"고 말했다.