킹스팬에 친환경 컬러강판 '엑스톤' 공급
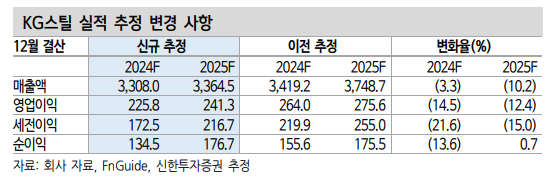
KG스틸이 향후 안정적인 실적을 유지할 것이라는 전망이 나왔다. 고부가제품 수출이 지속 늘어나고 있고, 특히 최근 미국 현지 고객사들의 요청으로 수출 쿼터 면제 물량을 확보하면서 기존보다 대미 석도강판 수출량이 10% 이상 증가할 것으로 예상된다. 이와 더불어 자사주 매입과 배당 증액 가능성 등 주주가치 제고에도 힘쓰고 있다는 분석이다.
신한투자증권의 박광래 연구위원과 한승훈 연구원은 30일 ‘내수 부진은 수출과 밸류업으로 만회 가능’이라는 보고서에서 이같이 밝혔다.
KG스틸이 지난 29일 발표한 3분기 실적에 따르면, 매출은 8349억 원으로 전년 동기 대비 5.7% 감소했다. 영업이익은 427억 원으로 절반 가까이 쪼그라들었고, 수익성 지표인 영업이익률은 5.1%로 3.9%p 하락했다.
동기간 제품 생산량은 55만5000톤, 판매량은 56만6000톤으로 각각 4.8%, 1.7% 감소했다.
보고서는 인천공장 설비합리화(1CGL, 2CGL)에 따른 가동률 하락과 철강시황 악화 등을 주요 배경으로 지목했다. 이와 더불어 내수 대비 높은 수익성을 기록하는 수출물량은 3.7% 축소되고, 분기 평균 환율도 1358원으로 전 분기(1371원) 대비 소폭 하락하면서 전체적인 영업이익률이 하락했다고 봤다.
박 연구위원은 “해외시장 개척에 어려움을 겪고 있는 다른 철강기업과 달리 동사는 수출물량이 계속 늘어나고 있다”며 “미국, 유럽, 일본 등 선진시장으로의 고부가제품 수출에 집중한 것이 이같은 물량 증가로 이어졌다”고 설명했다.
이어 “특히 최대 수익성을 기록하고 있는 미국 시장의 경우, 동사의 높은 제품 경쟁력을 인정한 현지 고객사들의 요청으로 석도강판의 수출 쿼터 면제 물량을 확보하게 됐다”며 “이로 인해 KG스틸의 대미 석도강판 수출량이 10% 증가할 것으로 전망된다”고 덧붙였다.
관련기사 : KG스틸, 美 석도강판 쿼터 면제…"수출량 10% 증가 기대"
박 연구위원은 이같은 분석을 통해 KG스틸에 대한 투자의견은 매수를 유지했다. 목표주가는 수익 추정치 감소를 감안해 8400원으로 기존 대비 14% 낮췄다. 그는 “2020년 대비 실적은 월등하지만 밸류는 더욱 낮은 상황”이라며 “현재 저평가 국면을 통과 중”이라고 설명했다.
한편, KG스틸은 이달 8일 세계 최대 단열 패널 제조업체 중 하나인 킹스팬(KINGSPAN)과 저탄소·친환경 컬러강판 '엑스톤(X-TONE)' 공급계약을 체결했다.
지난해 제품 테스트 과정을 통해 전기로 HR 가공 기술을 확보했고, 올해 5월에는 킹스팬 미주 총괄사장을 당진공장에 초청해 생산 과정을 선보인 바 있다.
회사 관계자는 "양사 역량과 노하우를 바탕으로 친환경 이슈에 선제 대응할 것"이라며 "경쟁이 심화되는 철강 및 패널 시장에서 지속 협력해 나가겠다"고 말했다.