

中 2023-2014년 3%대 감소 2025년도 부진
韓 2024년 최대폭 감소 2025년 약세 이어져
인도 2024-2025년 8%대 고성장 최대 증가
탈탄소화 전환 인프라 투자 촉진 수요 견인차
2030년 전력망 2천만톤 재생에너지 4천만톤↑
중국의 2024년 철강 소비량은 2년 연속 3%대 감소율을 기록할 전망이다. 한국은 상위 5개국 중 가장 큰 폭으로 감소할 것으로 추정됐다. 반면 인도는 유일하게 8%대 고성장을 나타낼 것으로 예상됐다. 단, 2025년 전세계 수요는 증가로 반전하고, 중국은 감소 폭이 둔화될 전망이다. 글로벌 주요국에서의 탈탄소화 전환은 전력 등 공공 인프라 부문의 투자를 촉진, 철강 수요를 강력히 견인할 전망이다.
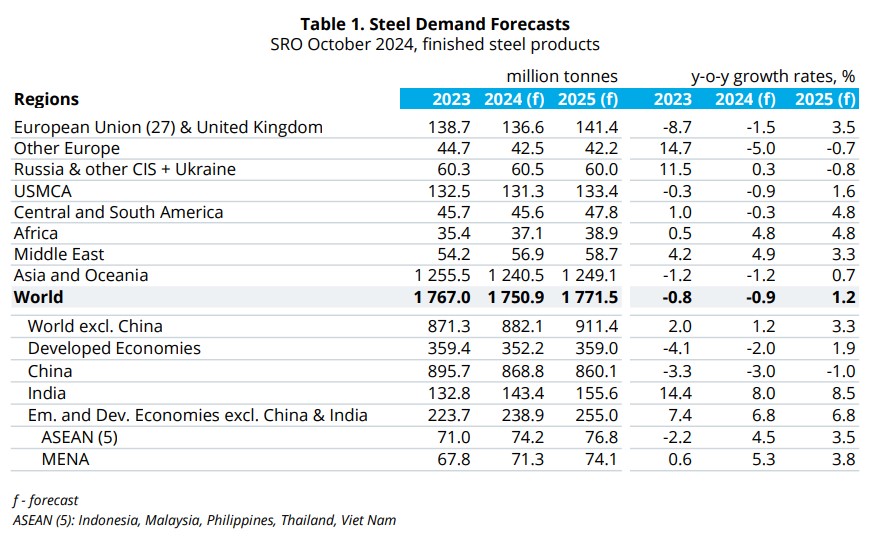
세계철강협회(WSA)는 단기전망 보고서에서 올해 전세계 철강 수요는 17억5090만 톤으로 전년 대비 0.9% 감소할 것으로 예측했다. 2022년과 2023년에 이어 3년 연속 감소세다. 2025년은 17억7150만 톤으로 1.2% 증가할 것으로 내다봤다.
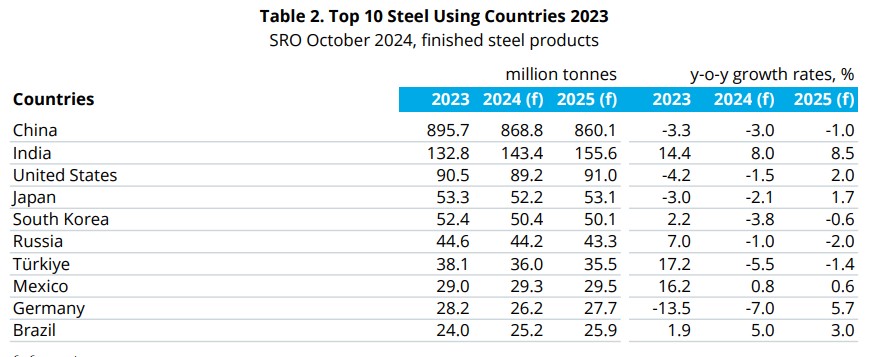
주요 국가별 철강 소비를 보면 2024년 기준 중국은 8억6880만 톤으로 3.0% 감소할 것으로 추정된다. 2023년 3.3% 줄어든 데 이어 2년 연속 3%대 감소율을 기록할 전망이다. 한국은 5040만 톤으로 3.8% 감소할 것으로 예측됐다. 상위 5개국에서는 가장 큰 폭으로 감소한 수치다. 반면 인도는 1억4340만 톤으로 8.0% 증가할 전망이다. 2023년 14.4% 증가율에서 둔화됐지만 상위 10개국에서는 증가율이 가장 크게 나타났다.
세계철강협회 경제위원회 의장인 마틴 토이링거 박사는 "2024년 글로벌 제조업 부문은 가계의 구매력 감소, 공격적인 금리 인상, 그리고 지정학적 불확실성 같은 지속적인 역풍에 직면하면서 철강 수요에 어려움을 겪은 해"라고 평가했다. 또 "높은 비용과 주택 건설에서 지속된 부진이 철강 수요를 더 악화시켰다"고 지적했다.
2025년은 철강 수요가 성장할 것으로 봤다. ▲금리 인하의 효과 ▲민간 소비 및 사업 투자의 증가 ▲탈탄소화 ▲디지털 전환을 위한 인프라 투자 등을 주된 배경으로 지목됐다.
중국 2025년까지 부진…인도 신흥국 견인차, 선진국도 회복
중국의 부동산 부문 침체는 철강 수요에 가장 큰 영향을 줄 전망이다. 2023년과 2024년 3%대 감소율에서 2025년은 1.0% 추가로 줄어들 전망이다. 단, 중국 정부의 경기부양책은 철강 수요를 증가시킬 가능성도 제기됐다.
중국을 제외한 개발도상국의 철강 수요는 2024년에 3.5%, 2025년에 4.2% 증가할 전망이다. 인도의 강력한 성장과 기타 신흥 경제국들이 수요를 견인할 것으로 예상됐다.
인도는 2021년 이후 수요 성장의 동력으로 자리를 잡았다. 이같은 추세는 당분간 계속될 전망이다. 모든 수요 부진에서 성장이 예상되는 가운데 특히 인프라 투자에 힘입어 2024년과 2025년 8%대 성장률을 어어갈 것으로 분석됐다.
MENA(중동 및 북아프리카)와 ASEAN(동남아시아) 지역의 개발도상국 철강 수요도 2022-2023년의 둔화 이후 2024년에 반등할 것으로 예상됐다.
한국을 비롯해 미국, 일본, 독일 등 주요국은 큰 폭으로 줄어들 전망이다. 2024년 수요는 2.0% 감소할 것으로 예측됐다. 2025년은 유럽의 수요 회복과 미국과 일본의 완만한 회복이 예상된다. 수요 증가율을 1.9%로 나타났다.
수요부문의 회복…탄탄소화 공공 인프라 투자 기대
세계 제조업 활동은 2024년 3분기에 하락세를 기록했다. 고비용, 경제적 불확실성, 금리 인상으로 인해 가계와 기업들이 어려움을 겪었다. 2025년은 주요국에서 실질 소득은 증가하는 한편 금리 완화와 함께 대기 수요가 해소되면서 제조업 회복을 끌어낼 가능성이 있다.
주택 건설 부문은 2024년 주요 시장에서 부진했다. 2025년은 유럽, 미국, 한국에서 금융 여건이 완화되며 주택 건설이 회복될 것으로 예상됐다.
자동차 부문은 2023년 두 자릿수 성장 이후 2024년 현저히 둔화될 것으로 예상됐다. 특히 전기차 판매가 둔화될 전망이다. 2025년은 글로벌 경차 생산이 완만한 성장을 나타낼 것으로 관측됐다.
탈탄소화로의 전환은 철강 경기 회복에 가장 크게 기여할 전망이다. 글로벌 시장에서 탈탄소화 전환은 공공 인프라 투자에 중요한 역할을 할 것으로 기대됐다. 이 중 전세계 전력망 확장에 필요한 철강 수요는 2030년까지 연간 약 2000만 톤으로 현재의 두 배가 될 것으로 예측됐다.
재생 에너지 발전 용량의 확장과 이를 수요 지역에 연결하기 위한 철강 수요도 2030년까지 약 4000만 톤 증가할 것으로 예상됐다. 이같은 수요는 중국, 인도와 같은 주요 개발도상국과 유럽, 북미 등 선진국에서 전반적인 철강 수요를 뒷받침할 전망이다.
