

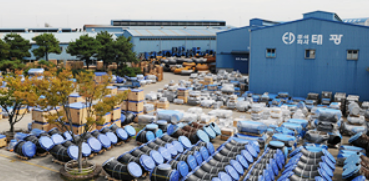
국내 피팅산업을 양분하는 태광이 하반기 실적 반등에 성공할 전망이다. 중동 등 글로벌 에너지향 수주 확대는 매출은 물론 수익성 측면에서도 긍정적 영향이 기대된다.
관련 기사 : 피팅업계 2분기 실적 명암…하이록·성광 30% 태광 15%
박장욱 대신증권 연구원은 '태광, 수주 및 수익성 회복구간 진입' 보고서를 통해 이같이 밝혔다.
보고서에 따르면 태광의 올해 상반기 연결기준 매출은 1389억 원, 영업이익은 227억 원을 각각 기록했다. 이는 지난해에 비해 16.4%, 40.3% 급감한 수치다.
이는 전체 매출의 40% 이상을 차지하던 정유, 화학 부문 신규 투자가 부진한 양상을 보이면서 관련 수주도 함께 줄어든 영향으로 분석된다.
또 이차전지 설비 초정밀부품을 생산하는 자회사 HYTC(前 한영정공)가 최근 전기차 등친환경 차량 수요 감소에 따라 매출에 타격을 받은 점도 원인 중 하나로 꼽았다.
다만 하반기 실적은 반등에 성공할 것으로 전망했다. 중동, 북미 등 글로벌 에너지향 수주가 본격화되면서 피팅 부문 수주와 수익성이 회복될 가능성이 높기 때문이다.
특히 카타르 노스필드 사우스와 미국 포트아서 등 LNG 수출 터미널, 카타르 루얄 프로젝트 등 해양플랜트 분야 수주는 기존 사업 대비 높은 수익성을 보장할 것으로 봤다.
실제로 태광은 이달 3일 기업설명회(IR)에서 매출에서 가스 관련 프로젝트가 차지하는 비중이 2022년 20%에서 2024년 상반기 30% 이상까지 확대됐다고 밝힌 바 있다.
이에 따라 하반기 연결기준 매출은 1676억 원, 영업이익은 323억 원으로 전년 동기 대비 14.9%, 64.0% 급증할 것으로 예측했다.
박장욱 연구원은 "이차전지 설비 부품 사업은 부진할 예정이나 LNG 프로젝트 증가에 따른 에너지향 수주가 전체 실적을 견인할 것"이라며 "올해 카타르 노스필드 사우스에 이어 중동 지역 내 추가 수주가 기대된다"고 말했다.
