

철강 거래는 국내외 주요 시장에서 정체다. 수요가 개선될 것으로 보는 시각은 드물다. 철강 가격은 8월 초순까지 하락세가 이어지고 있다. 7월 급락 이후 하락 폭은 둔화됐다. 감산은 가격 하락에 제동을 거는 유일한 요인이라고 해도 과언이 아니다. 한국은 전기로 제강업계를 중심으로 고강도 감산과 하계 설비 보수가 이어지고 있다. 중국 역시 7월 하순부터 감산이 눈에 띈다. 현재 재고 조정도 한창이다. 성수기에 들어서는 9월 반등의 기반을 다지는 기초공사 격이다. 변수는 여전히 중국이다. 9월 회복세로 전환할 경우 제철소들은 또 다시 증산에 나설 가능성이 있다. 통상 11월부터 겨울철 감산에 들어가는데, 그 이전인 10월까지 생산은 비교적 높은 수준을 나타내고 있다. 수요 기반이 취약한 상태에서 수출 공세가 다시 시작될 수 있다. 7월 수출은 2월 이후 월 평균 937만 톤(3~6월)에서 783만 톤으로 크게 감소했다. 철강 메이커로서는 철광석이 연중 최저 수준으로 내려가고 있다는 점이 다행스러운 점이다. 앞으로 국내 철강 수요는 침체가 계속될 것이란 관측이 여전히 우세하다. 하지만 9월은 앞서 8개월과는 양상이 다르다. 감산과 재고고정 이슈가 시장에 반영될 전망이다.
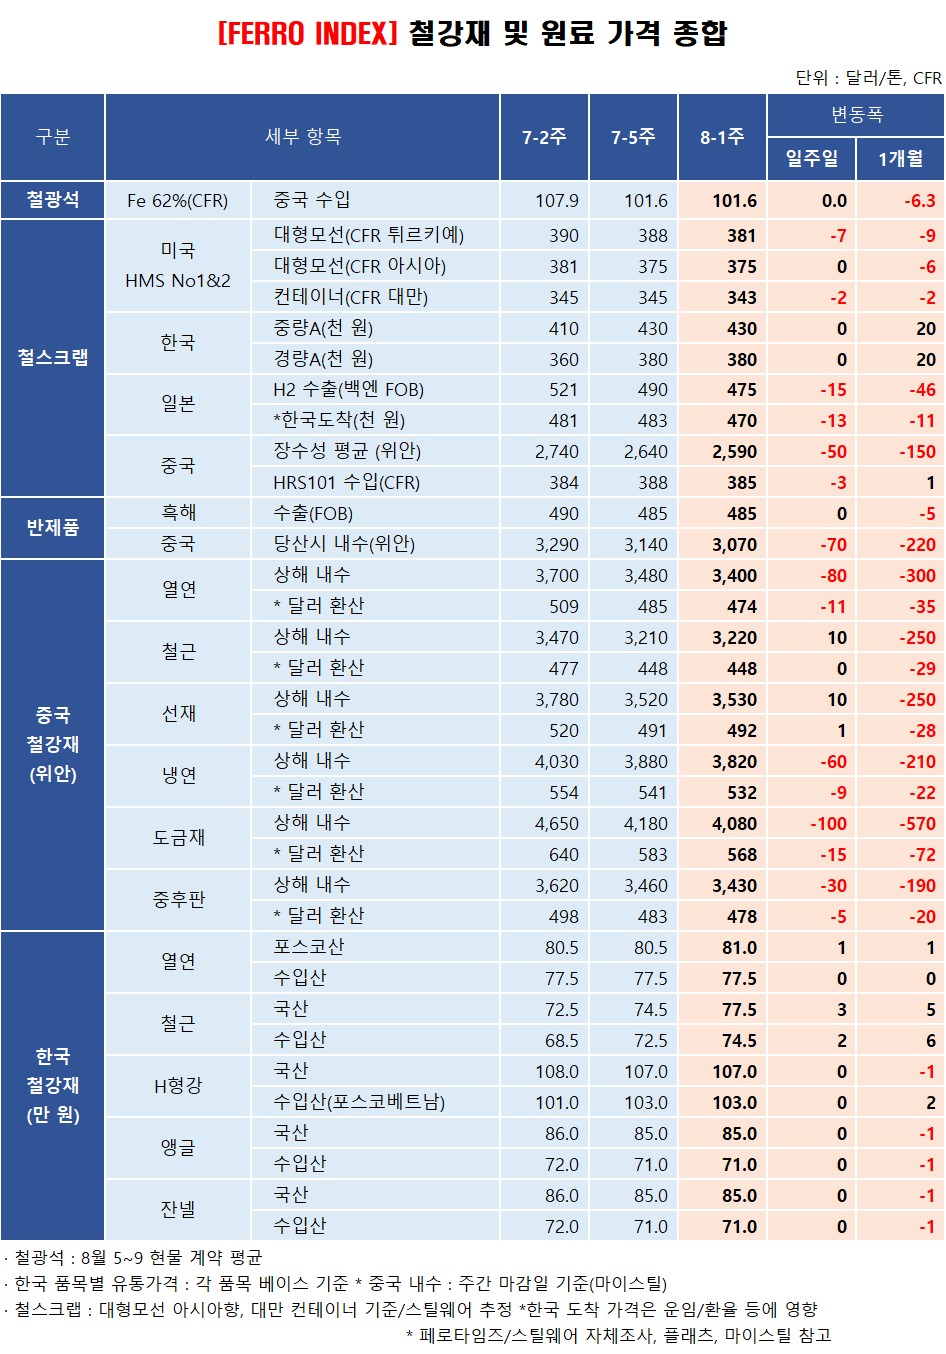
중국의 철광석(Fe 62%) 수입 가격은 주간(8/5~8/9) 평균 101.6달러로 전주와 변동이 없다. 일자별로 9일 기준 101.0달러로 전주 마감일(2일) 대비 2.6% 하락했다. 주간 저점은 8일 99.6달러로, 9일 1.4% 반등했다.
재고는 여전히 높은 수준에 있다. 47개 항구에서 수입 철광석 재고는 약 1억5600만 톤으로 작년 8월 말보다 3600만 톤 많다. 현재 제철소들은 감산에 들어간 상태로, 철광석 재고도 조정될 것으로 예상된다.
중국철강협회(CISA) 자료에 따르면 7월 마지막 10일간 하루 평균 조강생산량은 평균 267만 톤으로 직전 10일 대비 5.8% 감소했다. 전월 및 전년 동기 대비로는 각 6.5%, 9.1%의 감소율을 기록했다.
철강재 시장은 여름 휴가 시즌에 들어갔다. 이달 중순 이후에나 방향성을 드러낼 전망이다.
중국 내수 가격은 하공정 제품을 중심으로 7월 급락 여진이 이어졌다. 9일 상해에서 철근 가격은 3220위안으로 전주보다 10위안 미미한 폭으로 상승했다. 열연은 80위안 하락한 것을 비롯해 냉연과 도금재는 각 60위안, 100위안 하락했다.
한국 시장은 판재류와 봉형강 모두 바닥 탈출을 시도하고 있다. 특히 철근은 현대제철을 필두로 감산과 가격 인상이 실시되면서 눈에 띄게 상승했다. 국산 SD400, 10.0mm 기준 대리점 매장에서 77만5000원으로 전주보다 3만 원 상승했다. 최근 1개월 5만 원이나 올랐다.
열연은 포스코산 대응재 기준 80~82만 원으로 호가가 1만 원가량 상승했다. 판매점, 대리점 등 유통업계가 인상에 나서고 있다. 시장 거래가 정체된 상태여서 실제 반영될지는 좀 더 지켜봐야 한다는 시각이 많다. 이 외에 H형강은 S275, 건축용 소형 기준 107만 원, 포스코베트남산은 103만 원이다. 앵글 및 잔넬은 국산과 수입산 각 85만 원, 71만 원으로 보합세를 유지하고 있다.
철스크랩(고철)은 일본산이 큰 폭으로 하락했다. H2(경량) 기준 수출 가격은 FOB 톤당 4만7500엔으로 일주일 새 1500엔 하락했다. 이는 엔화 급등이 주된 원인으로 지목된다. 국내 계약시 가격은 도착도 기준 47~48만 원으로 여전히 국내 시세를 10만 원가량 웃돌고 있다.
