

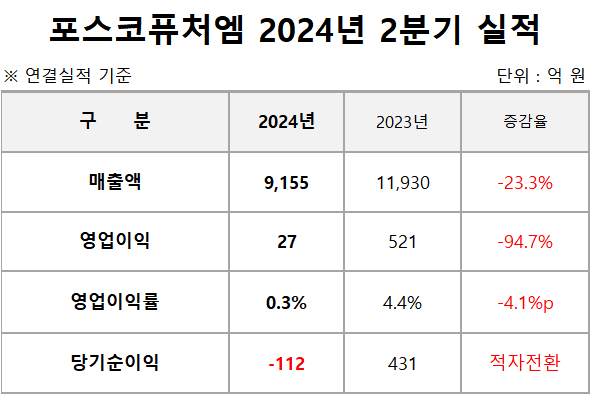
포스코퓨처엠의 2분기 실적이 기대치를 하회하면서 목표주가도 하향됐다. 실적 부진의 배경으로는 포항4고로 개수로 인한 매출 감소와 더불어 라인설비 대수리 비용 및 인조흑연 재고평가손실이 지목된다. 특히 메탈 가격 하락에 따른 판가 하락도 주요 원인으로 봤다.
DS증권의 최태용 연구원은 지난 29일 ‘속도 조절’이라는 보고서에서 이같이 밝혔다.
포스코퓨처엠이 발표한 2분기 잠정 실적에 따르면, 매출은 9155억 원으로 전년 동기 대비 23.3% 감소했고, 영업이익은 27억 원에 그치면서 적자를 겨우 면한 것으로 나타났다.
이 연구원은 ▲포항 4고로 개수 ▲라인설비 대수리 비용(69억 원) ▲인조흑연 재고평가손(186억 원)을 주요 배경으로 지목했다. 특히 양극재 평균 판매가격이 전분기 대비 13%나 하락하고, N65의 판매가 급감했다는 점도 요인으로 꼽았다. 반면, 하이니켈 양극재의 판매 가격이 증가하고 수율이 안정화되면서 손실을 일부 상쇄했다고 봤다.
이 연구원은 올해 포스코퓨처엠의 매출은 4조 원으로 전년 대비 14.4% 감소하고, 영업이익은 1121억 원으로 212.4% 폭증할 것이라고 전망했다.
양극재 판매량 기대치 자체는 5~10% 감소한 가운데 2분기 인식됐던 기초소재 일회성 비용들이 하반기에는 해소되면서 실적 개선이 기대된다는 설명이다. N65의 판매 감소는 N87로 상쇄가 가능할 것으로 봤고, 메탈 가격도 안정화되면서 판가 추가 하락 리스크는 제한적일 것이라고 분석했다.
또 하이니켈의 수율 개선과 믹스 확대가 지속되고, 인조흑연의 평가손실도 추가적으로 인식될 확률이 낮다는 점을 주목했다. 음극재의 수익성 개선에는 시간이 더욱 필요하나 양극재가 이를 만회하면서 하반기에는 전반적인 이익 개선이 관측된다고 예측했다.
이 연구원은 “부채비율이 179.8%지만 자금조달 리스크는 제한적”이라며 “향후 여력 초과시 지주사로부터의 지원도 기대할 수 있다”고 말했다. 이어 “2026년 양극재 케파 목표인 39만5000톤을 아직 동일한 반면, 연말 가동 예정이었던 캐나다 공장을 포함한 케파 플랜의 순연과 고객사 수요 둔화에 따라 추정치를 하향한다”고 덧붙였다.
이같은 분석을 기반으로 투자의견은 매수를 유지했으나 목표주가는 29만 원으로 하향했다. 지난 5월 목표주가인 34만 원 대비 5만 원 하락했다.
