

넥스틸이 업계 최고 수익성을 기반으로 높은 성장성을 보유하고 있다는 분석이 나왔다. 올해 실적은 외연 확대를 중점으로 수익성은 다소 축소될 것이라는 전망이다. 다만, 업계에서 대미 쿼터제의 재분배 요구가 있다는 점은 위험 요소라고 지적했다.
한국IR협의회 기업리서치센터의 이원재 연구원은 16일 ‘수익성, 성장성, 배당매력을 겸비한 BIG4 강관업체’라는 보고서에서 이같이 밝혔다.
이 연구원은 넥스틸이 2022년에 이어 2023년에도 20%대의 높은 이익률을 기록했다는 점을 주목했다.
넥스틸은 지난해 25.4%의 이익률을 기록하며 강관업계를 넘어 철강 전업종에서 압도적인 1위를 기록했고, 배당수익률도 9.8%에 달했다. 배당금 재원도 자본준비금에서 이익잉여금으로 전환한 금액에서 마련해 비과세 혜택을 받았다.
이 연구원은 이같은 호실적이 73.7%에 달하는 수출비중이 배경이라고 지목했다. 수출 비중이 높을수록 평균 판가도 오르면서 마진 스프레드가 확대되기 때문이다.
넥스틸은 최대 수출시장인 미국에서 강관 쿼터의 21%(약 21만 톤)를 보유하고 있으며, 지난해 미국향 유정용강관 수출 1위(26.1%)를 기록한 바 있다. 이런 수출 실적을 기반으로 올해 쿼터제 배분에도 유리한 입지를 구축했다고 봤다.
이 연구원은 “ Kallanish Commodities의 가격정보에 따르면 미국 내수 OCTG 가격은 2022년 하반기부터 2023년초까지 톤당 4,400달러에 달했으나, 현재는 2,090달러 수준으로 낮아졌다.”며 “국내 강관가격이 최근 700달러 초반인 점을 감안하면 미국 내수 가격이 3배 정도 높은 수준”이라고 설명했다.
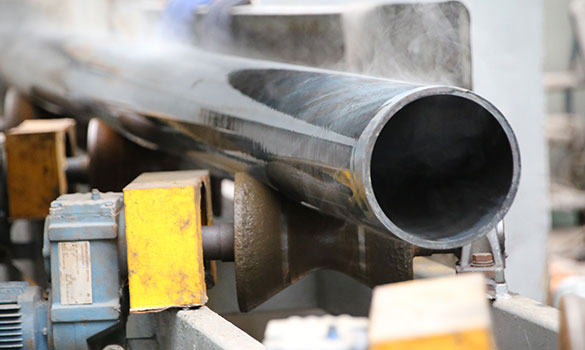
설비 측면에서는 지난해 경주1공장에서 26인치 조관기를 성공적으로 가동하면서 글로벌 종합강관사로 발돋음했고, 포항3공장서 연산 18만 톤 규모의 롤밴딩과 5만 톤 규모의 스파이럴 설비를 구축하고 있다는 점을 강점으로 꼽았다.
이를 기반으로 내년에는 145만 톤에 달하는 생산능력을 보유하고, 최근 강관 시장의 최대 화두인 신재생 및 풍력 에너지 산업 시장에도 진출할 계획이라는 점에서 향후 발전성도 높다고 평가했다.
올해 실적 전망으로는 매출은 7018억 원으로 전년 대비 12.4% 증가하고, 영업이익은 1105억 원으로 29.8% 감소할 것이라고 예측했다. 이익률은 15.7%로 9.7%p 하락에도 여전히 높은 수준을 전망했다.
이 연구원은 “작년 하반기부터 경주1공장의 대구경 설비가 가동되면서 올해 판매량은 48만 톤으로 37.1% 증가할 것으로 전망되는 가운데, 북미 에너지용강관 가격 하락으로 판매량 증가효과를 일부 상쇄할 것”이라고 설명했다.
이어 “유정관 및 송유관 수출 가격이 약세를 보이면서 마진 스프레드가 축소됐다”며 “하지만 국제 유가 반등으로 수출단가가 지난 2월 평균 959달러(128만 원)에서 3월 평균 1183달러(157만 원)로 전월 대비 23.4%나 급등했다”고 덧붙였다.
또 “26인치 대구경 설비와 도금설비가 올해부터 본격 가동되면서 내수시장 점유율을 확대할 수 있을 것”이라며 “에너지용강관 수출 가격이 중동지역 정세 불안으로 상승할 여지가 있고, 내년 포항2공장의 스파이럴 및 롤벤더설비가 가동되면 외형 증가세가 본격화될 것”이라고 전망했다.
리스크 요인으로는 지난 6년간 큰 변화가 없었던 대미 수출쿼터의 재분배를 지목했다. 쿼터의 83%를 차지하고 있는 강관 메이저 4사(세아제강, 현대스틸파이프, 휴스틸, 넥스틸) 외 중소업체들의 쿼터 재분배 목소리가 높다는 설명이다.
