

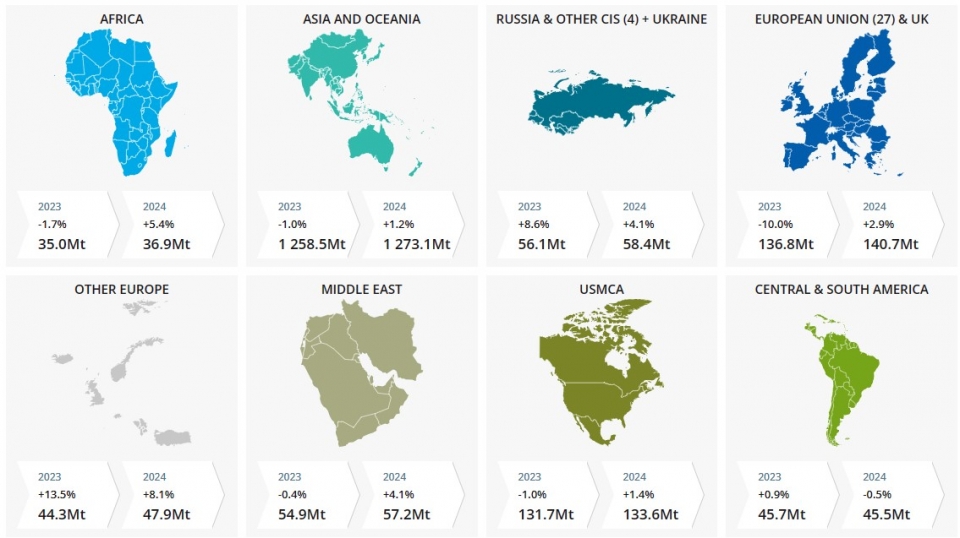
글로벌 철강 수요는 2024년과 2025년 2년 연속 증가할 것이란 전망이 나왔다. 한국은 '톱10' 국가 중 올해 유일하게 수요가 줄어들고, 내년에야 미미한 폭으로 개선될 것으로 예측됐다. 세계철강협회(worldsteel)는 지난 9일 단기수요전망(SRO)에서 이같이 분석했다.
보고서에 따르면 올해 전세계 철강 수요는 17억9300만 톤으로 전년 대비 1.7% 증가할 전망이다. 내년은 18억1500만 톤으로 1.2% 늘어날 것으로 예측됐다.
세계철강경제위원회 의장인 마틴 테우링거는 "2020년 코로나 사태 이후 2년간 마이너스 성장한 이후 2024년과 2025년은 철강 수요가 성장 궤도에 진입할 조짐을 보이고 있다"고 분석했다.
세계 경제는 코로나 팬데믹과 러시아사 우크라이나 간 전쟁, 인플레이션, 고비용, 가계 구매 감소, 지정학정 불확실성 증가, 강력한 통화 긴축 등의 역풍에도 불구하고 지속적인 회복을 나타내고 있다.
마틴 테우링거 의장은 "통화 긴축 사이클에서 세계 경제가 연착륙할 것으로 보인다"면서도 "철강 수요는 통화 긴축의 후행, 높은 비용, 지정학정 불확실성으로 인해 증가세가 여전히 약하고, 시장 변동성이 높은 상태를 유지할 것으로 예상된다"고 지나친 기대감에는 신중한 입장을 드러냈다.
철강 수요 전망에는 긍정과 부정적 요인이 혼재돼 있다.
보고서에 따르면 예상보다 빠른 디스인플레이션, 추가적인 통화정책 완화를 긍정적인 측면이다. 특히 주택 건설업에 상당한 활력을 넣을 수 있을 것이란 분석이다. 또 글로벌 탄탄소화 가속, 기후 변화에 대비한 인프라 강화 등이 글로벌 철강 수요를 뒷받침할 근거로 제시됐다.
반면 지정학적 긴장 고조, 예상보다 지연된 인플레이션 압력, 주요 경제국의 공공부채 상승 등은 회복을 둔화시키거나 '탈선'시킬 가능성이 있을 것으로 지적됐다.
주요 지역 및 국가별 전망
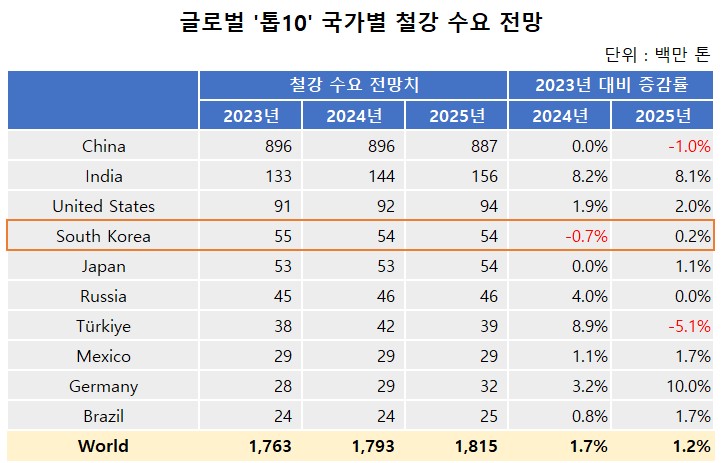
최대 규모인 중국은 부동산 투자가 계속 감소할 전망이다. 철강 소비는 올해 8억9600만 톤으로 전년 수준을 유지할 것으로 예측됐다. 인프라 및 제조 부문의 수요가 부동산 등에서 줄어든 수요를 상쇄할 것이란 관측이다. 2025년은 8억8700만 톤으로 1.0% 줄어들 전망이다.
보고서에 따르면 중국 소비는 2020년 정점을 찍고 2025년까지 낮아질 전망이다. 중국은 부동산 및 인프라 투자에 의존하는 경제 개발 모델에서 벗어나면서 중기적으로 이같은 감소세가 이어질 것으로 예상됐다 .
중국 외 지역은 2024~2025년 연 3.5%의 비교적 높은 성장률을 기록할 전망이다.
전세계 2위 규모인 인도는 올해 1억4400만 톤으로 8.2%의 크게 증가하고, 내년은 1억5600만 톤으로 8.,1%의 고성장 기조를 유지할 것으로 예측됐다. 세계철강협회에 따르면 인도의 철강 수요는 인프라 투자의 성장세가 견인할 전망이다. 2025년에만 연간 7000만 톤이 증가할 것이란 예측이다. 미국은 올해와 내년 9200만 톤, 9400만 톤으로 1.9%, 2.0% 각각 증가할 것으로 예상됐다.
한국의 경우 올해 5400만 톤으로 0.7% 감소할 전망이다. '톱10' 국가 중 유일하게 후퇴할 것이란 분석이다. 내년은 올해와 비슷한 수준으로, 0,.2% 미미한 폭으로 개선될 전망이다. 일본은 한국과 비슷한 추세로 정체 혹은 소폭 증가할 것으로 예상됐다.
이 외에 증가율 순으로 보면 튀르키예가 올해 8.9% 증가하고, 러시아 4.0%, 독일 3.2%, 멕시코 1.1%, 브라질 0.8% 순으로 수요가 늘어날 전망이다. 이중 튀르키예는 내년에 5.1% 다시 감소할 것으로 예상됐다. 반면 독일은 10.0%의 높을 성장세를 나타낼 것으로 관측된다.
주요 지역별(아래 표)를 살펴보면 중동·북아프리카(MENA), 아세안(ASEAN)과 같은 신흥 지역은 2022-2023년에 부진을 거친 이후 2024~2025년 뚜렷한 성장을 나타낼 전망이다
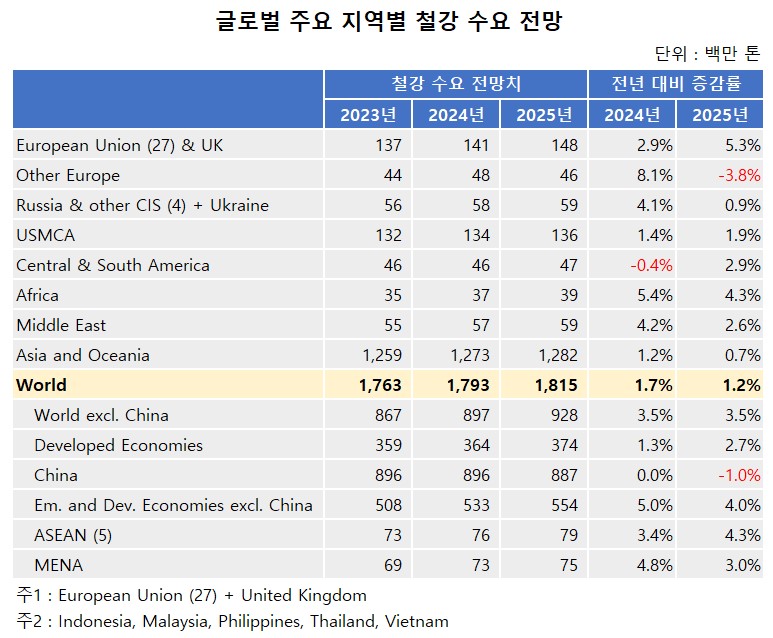
MENA 수요는 올해와 내년 7300만 톤, 7500만 톤으로 4.8%, 3.0% 각각 증가할 전망이다. 구체적으로 중동은 같은 기간 5700만 톤, 5900만 톤으로 4.2%, 2.6% 증가하고, 아프리카의 경우 3700만 톤, 3900만 톤으로 5.4%, 4.3% 각각 증가할 것으로 예측됐다.
아세안 5개국(인도네시아 말레이시아 필리핀 태국 베트남)은 7600만 톤, 7900만 톤으로 3.4%, 4.3% 각각 증가할 전망이다. 선진국은 3억6400만 톤, 3억7400만 톤으로 1.3%, 2.7%로 증가율이 확대될 전망이다.
유럽연합(영국 포함)은 가장 큰 도전에 직면한 곳으로 지목됐다. 특히 지정학적 변화와 불확실성, 높은 인플레이션, 통화 긴축 및 부분적인 재정 지원 철회, 높은 에너지 및 원자재 가격 등 다양한 측면에서 도전을 받고 있다. 이같은 하방요인이 계속됨에 따라 2023년 수요는 1억3700만 톤으로 2000년 이후 최저치로 떨어졌다. 2024년은 1억4100만 톤으로 기술 반등에 그친 이후 2025년은 1억4800만 톤으로 5.3% 늘어날 전망이다.
수요 산업 전망
고금리와 주택 건설 침체는 주요 지역에서 철강 수요를 끌어내리는 주된 원인이었다.
미국, 중국, 일본, 유럽의 주택 부문이 급격히 감소했고, 통화 긴축에 따라 2024년까지 약세가 이어질 전망이다. 주택 부문의 의미있는 회복은 2025년 이후에나 시작될 전망이다.
글로벌 제조업의 경우 높은 비용과 불확실성이 발목을 잡았다.
자동차 부문은 억눌린 수요와 공급망 개선으로 2023년부터 회복세를 나타냈다. 대다수 자동차 생산국에서 두지릿수 성장률을 기록했다. 하지만 2024년은 대부분의 국가에서 성장세가 둔화될 것으로 예상됐다.
제조 시설 및 공공 인프라에 대한 강력한 투자 활동은 2023년 글로벌 철강 수요를 뒷받침했다.
세계 경제는 '녹색 전환'으로 기조가 바뀌면서 공공 인프라 투자를 견인하는 동력이 되고 있다. 예를 들어, 최근 경제위원회(Economics Committee)의 연구에 따르면 새로운 풍력 에너지 설비에 대한 전 세계 철강 수요는 2020년대 초반에서 2030년까지 약 3000만 톤 불어날 것으로 추정됐다. 풍력 에너지 설비 관련 수요는 전 세계 총 수요에서 상대적으로 비중이 낮지만, 유럽과 같은 특정 지역에서 상당한 영향을 줄 전망이다.
또 기후 변화와 위험 대비한 공공 인프라 투자는 2023년 일부 지역에서 수요를 뒷받침했다. 튀르키예, 중국, 일본, 한국 등이 대표적인 사례로 지목됐다. 공공 인프라와 제조 시설에 대한 투자는 계속 강세로 나타날 전망이다. 하지만 높은 건설 비용과 노동력 부족 등이 제약 요인으로 지적된다.
