

철강업황은 약세가 장기화되고 있다. 국내는 성수기 정점인 4월에도 하락세를 이어갔다. 중국은 감산에도 불구하고 가격 회복은 미미하다. 양국 모두 건설부문 수요가 침체에서 벗어나지 못하고 있다. 중국의 오퍼는 국내와 큰 격차를 유지하고 있다. 시장엔 추가 하락 압력으로 나타나고 있다. 국내 경기 전망은 밝지 않다. 선거 이후에도 철강 시장을 견인할 이슈가 부재하다는 게 개선 기대감마저 꺾고 있다. 중국은 이같은 국면을 전환할 키(key)로 인식된다. 최근 하락폭은 둔화됐고, 품목에 따라 소폭이나마 상승을 기록했다. 수요 회복 강도는 여전히 약하지만 철강업계의 감산이 핵심 배경이다. 현재로서는 상승보다 최소한 안정을 유지하는 게 최선의 시나리오다. 국내 시세는 중국, 동남아 등 주변국에 비해 높다. 가격은 추가 하락 가능성이 있다. 수요 부재 속에서 합리적인 격차까지 좁혀지는 구간에서 바닥을 다질 것으로 관측된다. 원료 시장도 당분간 약세가 불가피다. 철강업계의 생산 위축이 가장 큰 배경이다. 철광석은 약 1년 만에 90달러대로 떨어졌다. 철스크랩(고철)은 일본산이 고가(高價) 시장을 지지하는 가운데 한국 동남아의 수요 부진이 하락요인이 된다. 철강업황 전반의 상황을 볼 때 약세 관측에 무게가 실린다.
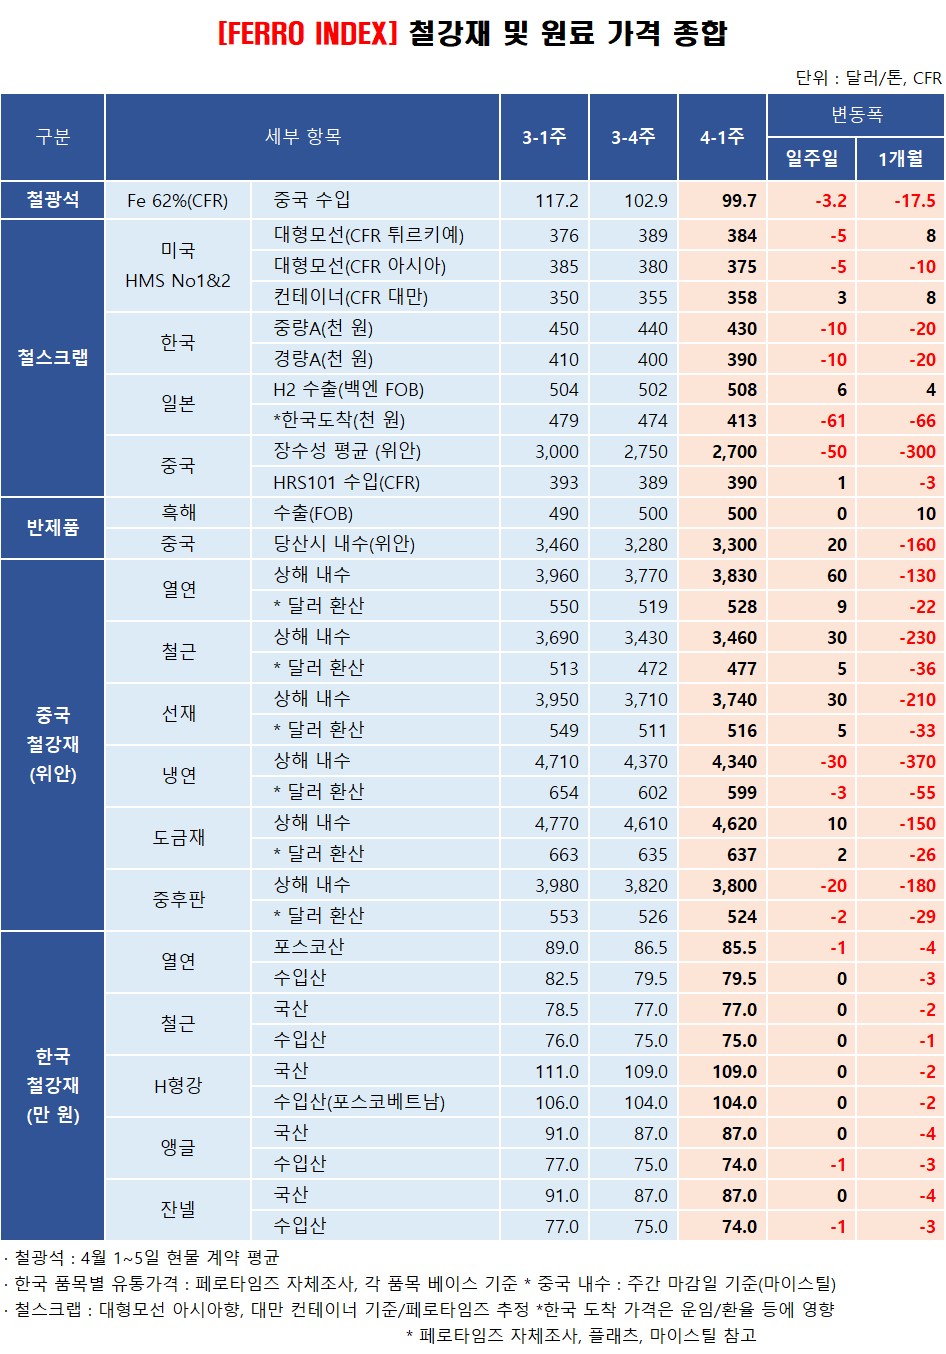
중국의 철광석(Fe 62%) 수입 가격은 4월 1~5일 평균 99.7달러를 기록했다. 전주 평균 대비 3.1%(3.2달러) 하락했다. 일자별로 5일 기준 97.5달러를 기록했다. 작년 5월25일(98달러) 이후 가장 낮다. 연말 대비 30.7% 급락했다. 철강 수요 침체가 계속되는 가운데 중국 제철소들이 감산에 들어갔다는 게 핵심 요인이다.
재고는 높은 수준에 있다. 45개 항구에서 5일 수입 철광석 재고는 약 1억4400만 톤으로 3월 말과 비슷하다. 작년 4월 말과 비교하면 1500만 톤 많다. 생산이 위축된 상태여서 약세가 계속될 가능성이 높다. 철강업황이 개선으로 전환하지 않는 한, 상승 기반을 마련하기 어려울 것으로 예상된다.
철강 가격은 중국에서 하락이 둔화됐다는 점은 눈여겨 볼만하다. 5일 상해에서 열연과 철근 내수 가격은 3770위안, 3430위안으로 전주 마감일(3/29)보다 60위안, 30위안 각각 상승했다. 반면 냉연과 중후판은 30위안, 20위안 각각 하락했다. 아직까지 상승세로 전환했다고 보기 어려운 대목이다. 실제 시세는 감산 효과가 반영된 것으로, 실제 수요동력은 취약하다.
열연과 철근 수출 오퍼 가격은 일반재 베이스 기준 FOB 톤당 520달러 내외다. 한화 기준 70만 원에 불과하다. 국내 시장에도 영향이 적지 않다. 포스코산 열연 가격은 85~86만 원이다. 중국이 크게 오르지 않는 한 국내에는 추가 하락요인으로 작용할 전망이다.
철근은 국산 SD400, 10.0mm 기준 대리점 매장 가격이 77만 원, 제강사 직송 76만 원이다. H형강은 S275, 건축용 소형 기준 109만 원으로 최근 1개월 2만 원 하락했다. 현대제철 동국제강이 5만 원 인상을 강행한 상황에서 나타난 결과다. 수요 침체가 심각하다는 반증이다. 앵글과 잔넬은 국산 87만 원으로 최근 1개월 3만 원 하락했다.
철스크랩은 약보합으로 평가된다. 미국 대형모선 수출 가격은 HMS No.1&2(80:20) 기준 아시아향 CFR 톤당 380달러 내외다. 전주보다 5달러가량 하락했다. 일본산은 H2(경량)은 FOB 톤당 5만1000엔 내외로 되려 강세를 나타냈다. 앞으로 약세 전망으로 무게가 실리는 가운데 2개월 이상 하락세가 게속됐다는 점, 시장 공급력이 약화됐다는 점에서 하락폭은 제한될 것으로 예상된다.
