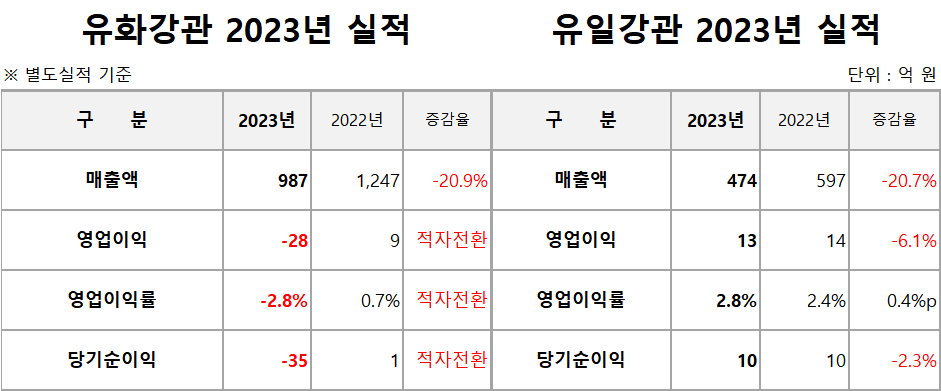
유재소 회장이 최대주주로 있는 유화강관과 유일강관은 2023년 실적과 재무에서 큰 차이를 드러냈다. 유화강관은 적자로 전환한 한편 부채부담은 크게 불어났다. 유일강광의 경우 수익성을 소폭 개선했고, 부채비율은 크게 낮춘 것으로 나타났다.
각 사가 발표한 자료에 따르면 유화강관의 지난해 매출은 987억 원으로 전년 대비 20.9% 감소했다. 영업손실은 28억 원을 기록해 적자 전환됐다. 순손실은 35억 원에 달했다. 매출 원가율은 96.1%을 기록하면서 1년 사이 2.0%p 상승했다. 사실상 이익을 남기기 어려운 구조다.
유일강관은 매출 474억 원, 영업이익 13억 원으로 20.7%, 6.1% 각각 감소했다. 외연은 축소됐으나 내실을 다졌다는 평가다. 이익률은 2.8%로 소폭 개선됐다.
재무상태는 양사가 극명한 차이를 드러냈다.
주요 지표인 부채비율을 보면 유화강관과 유일강관은 139.9%, 52%를 각각 기록했다. 2022년 각 74.4%, 71%로 우량한 상태였지만 유화강관의 부채부담이 확연히 늘어났다. 부채비율은 통상 100% 이하를 안정적으로 본다.
지난 1980년 설립된 유일강관은 1992년 유화강관이라는 별도 법인을 설립하면서 ‘한 지붕 두 가족’ 체제로 운영하고 있다. 유일강관은 여주, 유화강관은 진천으로 생산 거점을 확대했다.
한편, 구조관업계는 지난해 역대급 출혈 경쟁에 이어 올해도 적자 우려가 높다.
포스코는 소재인 열연 가격을 1분기에만 15만 원 인상했지만 구조관은 인상에 연이어 실패하고 있다. 구조관 업계서는 ‘저가 밀어내기’가 여전히 기승을 부리는 가운데 당분간 실적이 개선될 여지가 없다는 지적도 나온다.