

2016~2018년 '3천만 톤' 감소에서 2.5배 늘어
중국 2016년 공급개혁 후 치환증설로 더 확대
중동지역 2022년 생산능력 9830만 톤 31.4%↑
경제적 위험 불투명한 전망 "용량 제한해야"
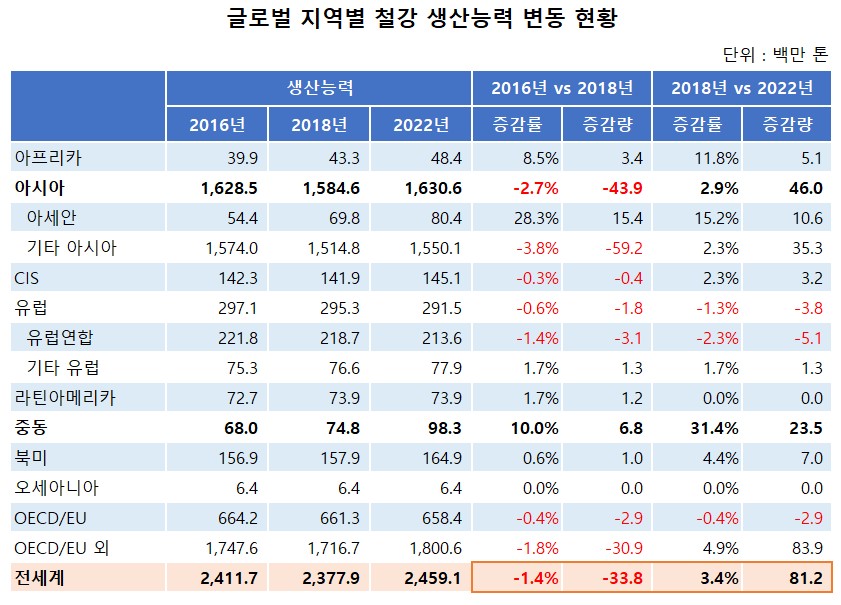
전세계 철강 생산능력은 최근 3년간 8000만 톤 이상 급증한 것으로 나타났다. 중국이 공급 개혁을 추진한 2016년부터 2018년까지 3000만 톤가량 감소한 이후 2.5배 이상 더 불어났다. 경제협력개발기구(OECD)는 공급과잉은 철강사들의 경쟁력을 약화하는 요인으로 지목하고, 생존 가능성을 보장하기 위해서는 초과 생산능력을 줄여야 한다고 경고했다.
OECD가 내놓은 보고서에 따르면 2022년 글로벌 철강 생산능력은 24억5910만 톤을 기록했다. 3년 전인 2018년 대비 3.4%(8120만 톤) 증가했다. 2018년 생산능력은 23억7790만 톤으로 2016년 대비 1.4%(3380만 톤) 줄어든 데서 다시 증가한 것이다.
중국은 이같은 변화의 중심에 있다. 2016년 13차 5개년 계획(2016~2020년)의 일환으로 철강산업 구조조정 및 공급개혁을 추진하면서 2018년 말까지 1억5000만 톤의 설비능력을 폐쇄했다. 이와 동시에 고도화된 설비를 중심으로 치환 증설에 나서면서 생산능력은 다시 증가로 전환했다.
중동 역시 생산능력을 증대하는 데 큰 몫을 했다. 2022년 생산능력은 9830만 톤으로 2018년 대비 31.4%(2350만 톤)이나 불어났다. 앞서 2016~2018년 10.0%(680만 톤) 늘어난 데서 생산능력 확대는 더 가속화됐다.
OECD는 과잉 생산능력은 철강사들의 경쟁력 약화의 원인으로 지적했다. 과잉생산은 철강 가격 하락에 직접적인 영향을 주고 있다. 특히 글로벌 경제 환경은 열악해지고, 에너지 비용 상승은 철강사들의 수익성을 압박하고 있다.
대표적인 예로 러시아의 우크라이나 침공 및 분쟁에 따른 공급망 혼란, 에너지 가격 상승과 인플레이션은 경제 환경을 악화하는 요인으로 꼽았다. 철강 수요는 침체되는 동시에 가동률은 급격히 하락하면서 주요 철강 기업들의 경쟁력이 떨어지고 있다. 유럽의 경우 수요침체와 원가부담 요인으로 가동을 중단했다.
보고서는 "경제적 위험이 증가하고, 철강 수요 전망이 불확실한 상황에서 업계와 정책 입안자들은 용량 증가를 제한해야 한다"고 경고했다. 지난 5년간 철강 수요와 용량 증가(500만 톤 미만 제외)를 비교한 결과 말레이시아, 이란, 베트남, 알제리 등은 생산능력이 35%에서 최대 106% 폭증했다. 반면 내수 수요 증가율은 대부분이 감소했다. 말레이시아의 경우 36% 급감했다. 파키스타 인도네시아의 경우 내수 수요는 10%가량 감소한 반면 생산능력은 이를 크게 웃도는 30~64%를 기록했다.
보고서는 "향후 철강산업의 안정적인 여건을 유지하기 위해서는 대규모 생산능력을 확대하는 첫 단계에서 자국 내 수요에 집중해야 한다"면서 "모든 생산 경제에서 지속 불가능할 정도의 낮은 수익성의 원인이 되는 공급과잉의 위험을 피하기 위해서는 수요 증가를 충족하는 국제 무역의 역할도 고려돼야 한다"고 강조했다.
