

포스코 현대제철 5%대 vs 동국제강 8%대 격차 확연
동국 중국 열연 소재 하락 '원가절감' 국내 고가 유지
2분기 이후가 문제 수요 부진에 여름철 비수기 요인
중국 상승동력 여전히 약해…하반기 감산 '최대 변수'
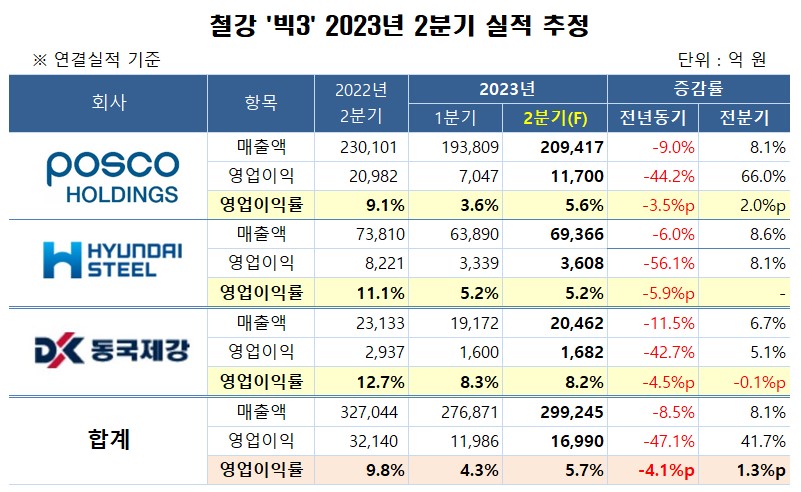
철강 '빅3'인 포스코 현대제철 동국제강은 2분기 실적을 개선할 것으로 전망됐다. 4월까지의 가격 인상과 수출 확대 효과가 실적에 반영될 것으로 예상된다. 수익성 지표인 영업이익률은 평균 5%대로 추정된 가운데 동국제강은 고로사인 포스코와 현대제철보다 높게 점쳐진다. 이익은 전년과 비교할 때 절반 수준으로 부진하다. 특히 철강 수요 부진과 가격 하락 압력이 이어지면서 앞으로 실적은 기대보다 우려가 앞선다.
최근 3개월간 증권가에서 발표한 전망치를 토대로 '빅3' 2분기 실적을 살펴본 결과 매출은 연결 기준 29조9245억 원, 영업이익은 1조6990억 원으로 추정됐다. 전분기 대비 각각 8.1%, 41.7% 증가한 수치다. 전년 동기 대비로는 8.5%, 47.1% 떨어진다.
수익성 지표인 영업이익률은 평균 5.7%로 전분기 대비 1.3%p 높아진다. 전년 동기와 비교하면 4.1%p 하락한 수치다.
업체별로 보면 동국제강은 상대적으로 높은 수익성이 예상된다. 동국제강의 매출과 영업이익은 2조462억 원, 1682억 원으로 각각 추정됐다. 영업이익률은 8.2%로, 포스코(5.6%)와 현대제철(5.2%)의 추정치보다 높게 나왔다. 동국제강은 판재류 부문에서 열연 소재에서 원가절감 효과가 예상된다. 중국산 열연 수출 가격은 SS400 강종을 기준으로 3월 FOB 톤당 670~680달러 내외에서 현재 530~540달러대로 낮아졌다. 제품 판매 가격은 하락세가 이어졌지만 내수는 해외보다 하락이 제한되면서 비교적 고가(高價) 장세가 계속됐다.
포스코와 현대제철의 경우 고로의 핵심 원료인 철광석과 원료탄 등 원가부담이 상대적으로 높았던 것으로 추정된다. 철광석은 특히 하락 조정에도 불구하고 여전히 높게 유지되고 있다. 이달 1~13일 기준 중국의 철광석(Fe 62%) 수입 가격은 톤당 평균 110.2달러를 기록했다. 전월 평균인 104.5달러에서 5.4% 상승했다. 3월 평균 127.0달러를 고점으로 4월과 5월 115.7달러, 104.5달러로 낮아졌지만 이달 다시 반등했다. 철강 가격이 3월 이후 현재까지 계속 하락하고 있다는 것과 대조된다.
중국철강협회(CISA)가 최근 발표한 자료에 따르면 열연 내수 가격은 3934위안으로 최근 저점에서 100위안가량 상승했다. 하지만 달러 환산 가격은 550달러에 그친다. 시장 개선 조짐이 나타나고 있지만 상승으로 전환하기엔 공급과잉, 수요침체 요인이 강하게 작용하고 있다는 분석이다.
이같은 업황은 단기간 내 개선이 어려울 것이란 의견이 중론이다. 일부에서 가을철 수급이 개선될 것이란 긍정적인 전망이 나온다. 이같은 전망이 실현되려면 제철소들이 정부의 감산 방침(전년 수준 혹은 그 이하로 제한)을 실제로 이행할 지가 관건이다. 중국 현지 관계자들에 따르면 정부 주도의 투자와 경기부양에 대한 기대감은 희박하다. 연간 적자를 보는 기업도 늘어날 것으로 보는 시각도 적지 않다.
