계절적 성수기 국내외 철강업계 생산증가 추세
철광석 조정 불구 수요 및 가격 높은 수준 예상
철강 수요개선 '미미' 공급증가…약세'전환 우려
철강업계 원가부담 지속 수익성 압박 '이중고'
중국 시장은 작년 11월부터 3개월간 급등세에서 하락 조정을 받았다. 설(춘절) 이후 강세 예측은 빗나갔다. 하락세가 계속될 것으로 예단하기는 시기상조다. 주목할 점은 강세요인과 시장의 기대감이 이전보다 약화됐다는 데 있다. 생산과 재고는 늘어나는 반면 수요 개선은 불투명하다는 게 가장 큰 걸림돌이다. 중국 제철소들은 그간의 가격 상승세로 12월부터 수익성을 개선했다. 공급량은 계절적 성수기 요인이 더해지면서 늘어날 전망이다. 설 이후 주요 제철소들은 잇달아 생산을 재개하는 단계다. 최소한 현재 가격을 유지하려면 수요가 관건인데 아직까지 뚜렷한 동력은 확인되지 않고 있다. 지난주 하락 조정이 나타난 배경이다. 중국 내수는 점진적으로 회복될 가능성이 있는 반면 수출은 부진 혹은 불안정한 추세로, 전체 업황은 약세로 견인할 가능성이 있다. 국내 시장은 열연 등 판재류 일부를 제외하면 철근 형강 등 제품 전반에 약세 기조가 더 뚜렷하다. 수요업체들은 현재 가격에 대한 부담과 저항감이 높다. 반면 포스코 현대제철 동국제강 등 주요 철강사들은 원가부담을 해소하는 차원에서 인상 기조를 유지할 전망이다. 판매점 대리점 등 유통 판매처에서도 하락을 방어하는 데 역점을 둘 것으로 관측된다. 단기간 중국발 추가 하락이 나타나거나 반등하더라도 소폭에 그칠 가능성이 있다. 시장 향방은 실제 수요 회복 정도에 따라 좌우될 전망이다.
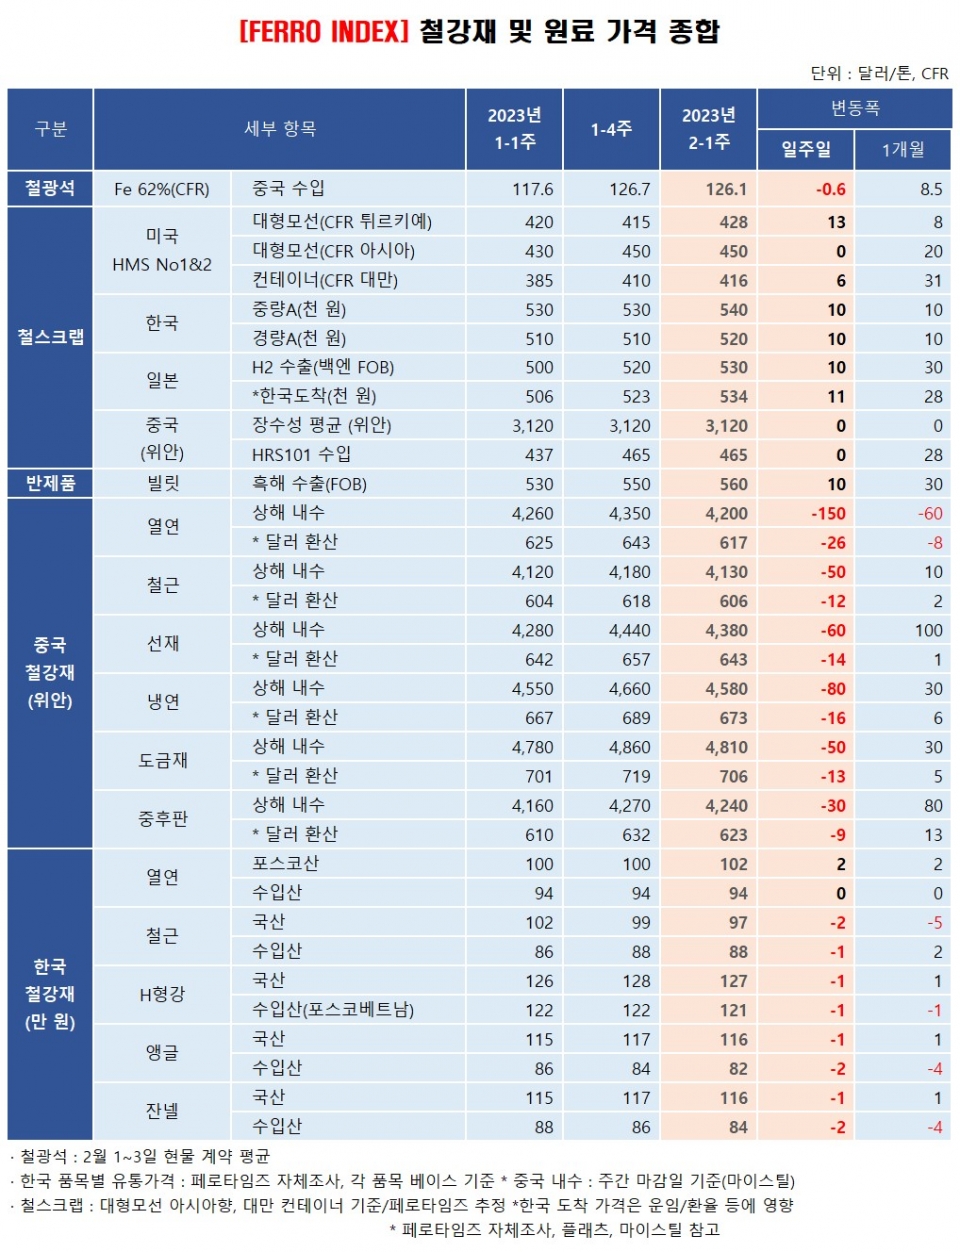
2월 첫째 주(1~3일) 중국의 철광석(Fe 62%) 수입 가격은 CFR 톤당 평균 126.1달러를 기록했다. 전주 평균 대비 0.5%(0.6달러) 하락했다. 3일 기준 126.4달러로 전날 대비 1.5% 상승했다. 지난달 29일 126.9달러를 고점으로 이달 2일 124.5달러까지 1.9% 하락 조정을 받은 이후 3일 다시 반등했다. 제철소들의 설 이후 유지보수 등을 마치고 생산을 잇달아 재개하고 있다.
재고는 눈에 띄게 증가했다. 3일 기준 45개 항구의 수입 철광석 재고는 1억3900만 톤으로 1월 말보다 700만 톤 증가했다. 그간 제철소들이 재고 확보에 나선 결과다. 또 다른 면에서는 지난주 하락 조정이 일어난 배경이기도 하다. 반면 작년 2월 말(1억5700만 톤)과 비교하면 1800만 톤 적다. 앞으로 제철소들의 생산이 늘어날 것으로 관측되는 만큼 철광석 가격은 높은 수준을 유지할 가능성이 있다.
철강재 시장은 부진하다. 성수기를 앞두고 개선 신호도 뚜렷하지 않다. 포스코 현대제철과 같은 고로사들은 원가부담과 수익성 압박이 높아질 것으로 예상되는 이유다. 특히 지난주 중국 내수 가격은 전 품목에 걸쳐 하락했다. 3일 상해에서 열연 내수 가격은 톤당 4200위안으로 일주일 새 150위안이나 떨어졌다. 철근과 선재는 50위안, 60위안 각각 하락했다. 냉연 및 도금재는 80위안, 50위안씩 하락했고, 중후판도 30위안 내렸다.
국내 시장은 열연은 소폭 오른 반면 철근은 하락했다. 판매점들의 포스코산 열연 수입대응재 호가는 102만 원으로 상한선이 이전보다 2만 원 높아졌다. 반면 철근은 SD400, 10.0mm 기준 대리점 매장 가격이 97만5000원으로 약 2만 원 하락했다. 한 달 사이 5만 원이나 떨어졌다. H형강은 건축용 소형 기준 127만 원으로 1만 원 하락했고, 앵글 및 잔넬은 국산 1만 원, 수입산 2만 원 각각 하락했다.
이달 중순 이후로는 중국산 저가(低價) 제품이 열연 후판 철근 등 주요 제품에 걸쳐 국내에 유입될 전망이다. 품목에 따라 비교적 많은 양이 들어온다. 성수기 진입에도 불구하고 수요가 살아나지 않으면 가격 하락은 불가피할 전망이다.
철스크랩(고철)의 경우 여전히 강세다. 미국 대형모선 오퍼 가격은 베트남향 CFR 톤당 460달러까지 제시됐다. 일본 H2(경량) 오퍼 가격은 FOB 톤당 5만3000엔 이상, 러시아산 A3(중량)는 한국향으로 459달러까지 제시됐다. 겨울철 공급 부족은 아직 해소되지 않았다. 국내 물동량 개선도 제한적이다. 하지만 3월 전후로 조정국면에 들어갈 가능성은 배제하기 어렵다. 수급 상황은 점진적으로 개선될 것으로 예상되는 반면 전기로 제강사를 중심으로 한 철강업계의 가격 저항감과 수입산 확보이 그 배경으로 지목된다.