

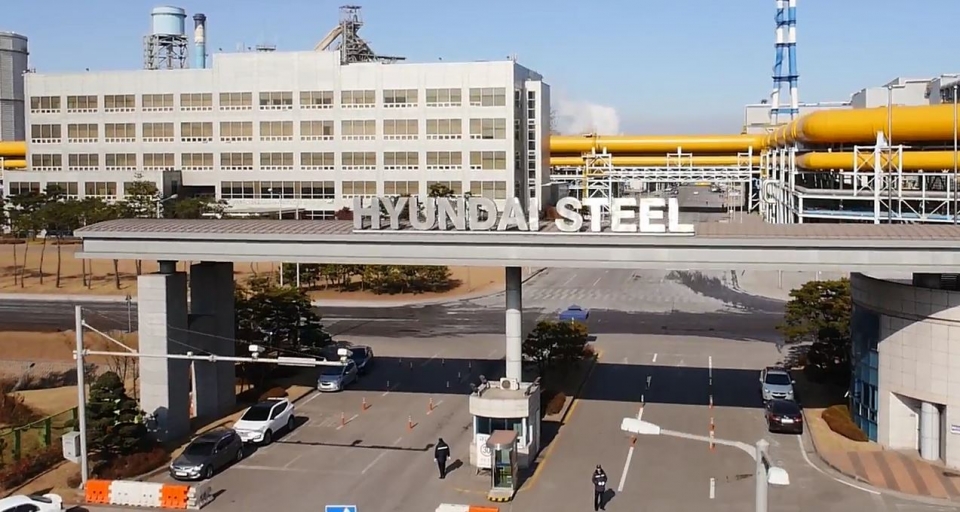
현대제철이 연내 고공행진을 이어갈 전망이다. 열연과 후판 등 고로 부문의 유통단가 상승과 전방산업 활성화가 주 원인으로 꼽힌다.
방민진 유진투자증권 연구원은 현대제철 2분기 실적에 대해 별도 기준 매출은 4조8890억 원으로 32.9% 증가하고, 영업이익은 4560억 원으로 4885.3% 늘어날 것으로 전망했다.
2분기 국내 열연, 후판 유통단가 평균이 전분기 대비 톤당 20만 원 가량 상승하면서 고로 부문 수익율 개선치가 당초 예상보다 크다는 이유에서다.
특히 조선용 후판, 자동차용 강판 공급가 인상과 두 차례에 걸친 철근 가격 급등으로 마진이 크게 늘어날 것이라는 진단이다.
연결 기준 매출은 5조3370억 원으로 전년 대비 29.7% 증가하고, 영업이익은 4790억 원으로 3326.2% 늘어날 것으로 예측했다.
하반기 실적도 긍정적으로 봤다. 완성차, 조선, 건설 등 전방산업의 수요는 급등한 반면 철강 수입량은 감소세에 접어든 상황이기 때문이다.
철근 역시 최근 수입재 유통가격이 국산을 상회하는 역전 현상을 보이면서 추가 단가 인상이 가능할 것으로 봤다.
이에 따라 별도 기준 연간 매출은 22조30억 원, 영업이익은 1조7180억 원으로 각각 22.1%, 2252.8% 증가할 것으로 전망했다.
방 연구원은 "지난해 이루어진 저수익 사업 정리와 올해 철강 가격 상승의 영향으로 탄력적인 이익 모멘텀을 유지 중"이라며 "연간 영업이익도 역대 최고 수준을 기록할 것"이라고 말했다.
저작권자 © 페로타임즈(FerroTimes) 무단전재 및 재배포 금지
