

- 환영철강 이익률 11.2% 업계 최고…대한제강도 이익급증
- 원가율 한국철강 100% 육박…환영 83.5% 최저 대한 91.0%
한국철강이 2분기 적자를 기록했다. 대한제강, 환영철강공업과 더불어 1분기 괄목할 실적 향상을 이룬 데서 크게 후퇴했다. 매출은 증가한 반면 원가가 그 이상으로 급증하면서 수익성에 치명타를 줬다. 4월 제강공장 화재에 따른 가동중단이 결정적인 원인으로 지목된다.
22일 국내 대표적인 철근 메이커 ‘빅3’인 대한제강 한국철강 환영철강공업의 2분기 실적을 집계한 결과, 개별기준 매출은 6002억 원, 영업이익은 275억 원으로 나타났다. 전년 동기 대비 매출은 14.5% 증가한 반면 영업이익은 16.2% 감소했다.
영업이익률은 4.6%로 1.7%p 하락했다.
기업별로 명암은 극명히 드러났다. 환영철강공업은 업계 최고 수익성을 기록했고, 대한제강 역시 호실적을 이어갔다. 반면 한국철강은 적자로 전환되는 등 고전을 면치 못했다.
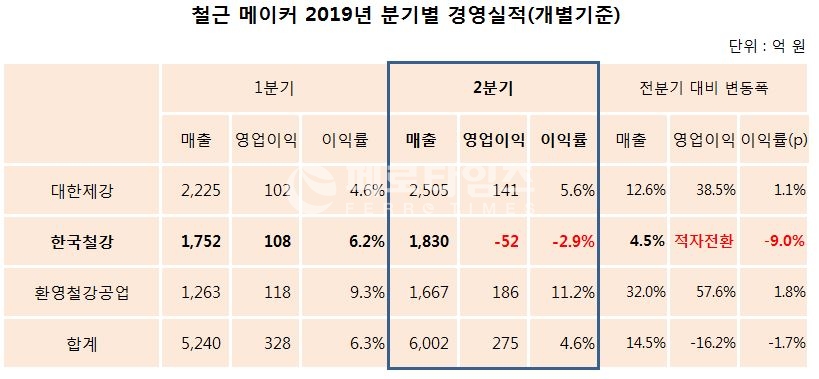
한국철강의 수익성은 유일하게 후퇴했다. 매출은 1752억 원으로 4.5% 증가한 반면 52억 원의 영업적자를 기록했다. 1분기 6.2%의 이익률을 기록한 데서 한순간에 적자로 전환했다. 4월12일 제강공장 화재에 따른 가동중단이 직격탄이 됐다. 7월 초에나 가동을 재개한 만큼 2분기 내내 발목을 붙들렸다. 빌릿을 수입, 현대제철 등을 통해 비교적 고가에 들였고, 생산성 하락에 따른 원가 상승도 부담이 컸다는 분석이다.
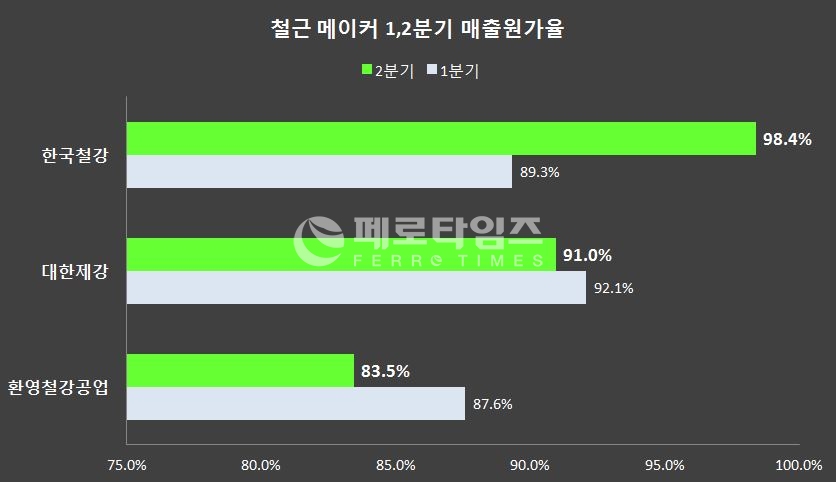
실제 2분기 매출원가율을 살펴보면 한국철강의 원가율은 98.4%에 달했다. 대한제강은 91.0%, 환영철강공업은 83.5%였다. 자연히 원가율이 낮은 순으로 수익성이 높게 나타났다. 전분기와 비교하면 한국철강 원가율은 9.1%p 급등한 반면 환영철강공업은 4.1%p 하락했고, 대한제강 역시 1.1%p 떨어졌다.
다만 한국철강이 3분기 제강공장 가동을 정상화한 만큼 이전 실적을 회복할 것이란 관측이 나온다.
이와 달리 다른 철근 메이커들은 1분기 호조세에 더 불을 붙였다.
환영철강공업은 2분기 영업이익률 11.2%를 기록했다. 1분기 9.3%에서 1.8%p 상승했다. 이는 동종사 최고 수익성일뿐더러 철강업계 1위인 포스코(9.7%)마저 크게 웃돈 수치다. 같은 기간 매출은 1667억 원으로 38.5% 증가했고, 영업이익은 186억 원으로 무려 57.6%나 늘어났다.
대한제강은 매출과 영업이익 2505억 원, 141억 원으로 12.6%, 38.5% 급증했다. 영업이익률은 5.6%로 1.1%p 상승했다.
