

- STS 수익성 개선 중 청산강철서 열연소재 조달 타협
- 현대 기아차 중국판매 고전…해외SSC 동반부진 ‘구조조정'
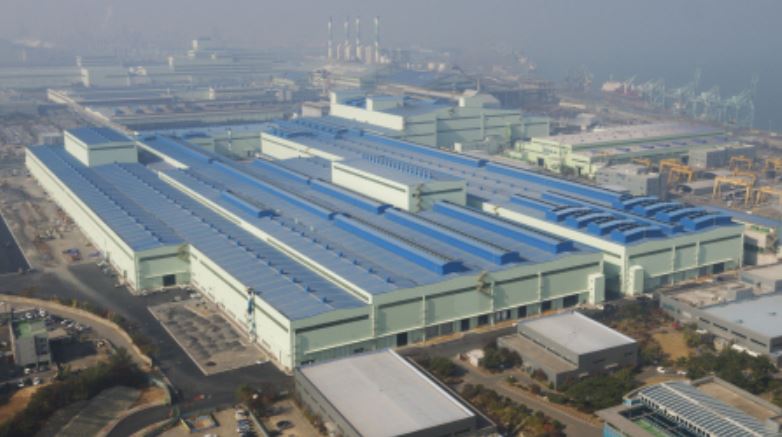
현대제철이 자동차강판 종합소재 생산기업으로서의 화룡점정을 찍은 특수강 사업에 대해 수익성은 여전히 부진하다는 평가를 내렸다. 차강판 판매 비중은 올해 절반을 넘긴 것으로 나타났다.
현대제철은 30일 특수강 판매에서 자동차 비중은 작년 41%에서 올 상반기 51%를 넘어섰다고 밝혔다. 당초 계획인 55%보다 4%p 떨어진 수치다.
수익성은 여전히 좋지 않다. 서강현 제강본부장(전무)은 “전체적으로 특수강 수익성을 개선시키고 있다. 수익성은 혁혁하게 나아지지 않고 있다”면서 “특수강 역시 철광석 급등 등 인상 요인으로 좀 더 어려운 상황”이라고 밝혔다.
이어 “원자재 인상폭을 (제품) 가격에 반영하는게 일반 판재류보다 어렵다”며 ‘특수강 판매 확대와 봉강, 선재 분야에서 인증을 늘려가고 있기 때문에 내년, 후년 즈음은 안정화를 찾을 것으로 기대하고 있다“고 말했다.
특수강과 함께 중국을 중심으로 한 스틸서비스센터(SSC) 역시 부진을 겪고 있다. 자동차 판매에서 고전 중인 중국에서 특징적으로 나타나고 있다. 현대차, 기아차가 중국 공장을 1개씩 폐쇄하는 등 구조조정을 진행하는 것과 같이 현대제철도 1교대씩 줄이는 등 대응안을 마련하고 있다.
아울러 최근 길산스틸과 국내 합작투자를 추진중인 청산강철에서 스테인리스 열연소재 조달을 위해 타협하고 있다고 밝혔다. 현대제철은 현재 분기당 2만5000톤, 연간 10만 톤의 스테인리스(STS) 제품을 판매하고 있다. 니켈 가격 등락에 따른 손익 변동폭이 크다. 이에 포스코의 공급가격보다 낮은 청산강철과 일정 부분을 타협하고 있다.
앞으로 STS 사업 수익성은 긍정적인 평가를 내렸다. 현대제철 측은 “ 니켈 가격이 1만5000달러까지 오르면서 열연 냉연 등 제품 가격도 인상된 상태여셔 8, 9월까지 손익은 유지될 것 같다”고 예상했다.
