

[금속] 전일 비철 시장은 모든 품목이 하락 마감했다.
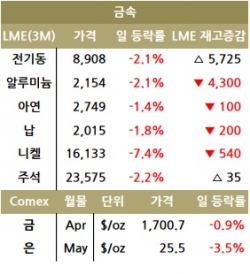
전일 파월 연준의장의 채권 금리 급등에 대한 제한적 우려 표명으로 금리 상승세가 재개되었고, 달러화도 급등해 한때 작년 12월 이후 최고치를 기록하는 등 비철 가격의 하락세를 이끌었다. 미국채 10년 금리는 1.5%를 상회했고 뉴욕증시는 크게 밀려 마감해 비철 가격 하락을 이끌었다. 1월 미 공장재 수주 실적은 2.6% 증가해 시장 예상치인 2.3% 증가를 상회했고 미 4분기 생산성도 예비치인 -4.8%보다 상향 조정된 -4.2%로 시장 전망(-4.7%)보다 양호했지만, 시장의 불안을 잠재우기에는 역부족이었다.
니켈은 공급 과잉 우려로 이틀 연속 급락세를 연출해 7.4% 하락한 $16,133에 마감했다. 14년전 Tsingshan사는 중국발 스테인리스 스틸 수요 급증으로 니켈 가격이 $50,000를 넘어서던 시절, 값싼 NPI(Nickel Pig Iron)을 개발해 정련 니켈을 대체하는데 성공했었다. 이번에는 전기차 배터리 수요 기대를 포착한 동사가 NPI를 가공해 정련 니켈보다는 부족하지만 배터리 grade로는 사용이 가능한 Nickel Matte의 대량 생산에 성공해 시장에 또다른 충격을 준 셈이다. 여기에 러시아 전체 니켈 공급량의 36%(니켈 함유량 기준 8.5만톤 가량, 전세계 공급량의 3.5% 수준)를 차지하는 러시아 Norilsk 광산 두 곳(2월24일 가동 중단)이 3월 중 생산을 재개할 것이라는 보도까지 더해지며 니켈 공급 과잉 우려를 더욱 키웠다.
금(4월)은 미 증시 하락을 비롯한 위험 회피 분위기 속에서도 달러화 강세와 미국채 금리 상승 영향에 0.9% 하락한 $1,700.7에 마감했다.
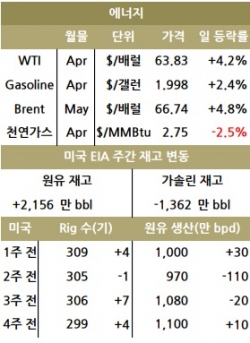
[에너지] WTI(4월)는 전일 OPEC+ 회의에서 1월 회의 때와 유사한 수준의 합의에 성공함에 따라 급등해 마감했다. 사우디는 100만bpd 추가 감산을 유지하기로 했고 러시아와 카자흐스탄은 ‘계절적인 소비 패턴들’을 근거로 4월에 각각 13만bpd와 2만bpd 증산을, 나머지 OPEC국가들은 동결하는데 합의했다. 회의 직전까지만 하더라도 최대 150만bpd까지 증산할 수도 있다는 내부 정보가 돌기도 했던 만큼 시장의 증산 우려는 커져 있었다.
러시아와 카자흐스탄은 지난 3월 총 7.5만bpd 증산을 했는데, 이번에는 그 두배인 15만bpd 증산 합의에 성공해 만족스럽고, 다른 OPEC국가들은 사우디가 100만bpd 추가 감산을 유지하기 때문에 여전히 버퍼가 마련되어 감산에 대한 부담을 덜은 셈이다.
이번 결정에는 미국 한파 영향도 상당히 컸다. 유가 상승에도 불구하고 당장 텍사스 지역의 복구와 증산에 다소 시간이 소요될 것이라는 판단이 이번 OEPC+국가들의 시장 점유율에 대한 우려를 낮출 수 있었다. 다만 이번 회의에 면제국인 이란이 참여했는데, 향후 제재 완화로 일부 혹은 200만bpd(미국 제재로 인한 생산 감소분)의 증산 가능성이 존재하는 만큼 다음 회의 전까지는 미국과 이란간의 협상 여부에 주목할 필요가 있다. 다음 5월 생산량을 결정할 회의는 4월1일 열릴 예정이다.
-삼성선물 제공-
