

선물가격도 다시 상승…바오산 4월 인상 결정
역대 양회 이후 변동폭 축소…시장 안정성↑
중국 경기부양 올해 하반기 강세장 현실 가능
중국의 철강 시장이 양회(兩會)를 전후로 롤러코스터 장세를 나타내면서 고점 인식과 함께 급락을 우려하는 시각이 나타나고 있다.
이와 달리 시장은 견고하게 유지되면서 하락은 제한적이고 연중 높은 수준을 이어갈 것이란 의견도 나온다. 실제 최근 급등락을 반복하는 불안한 시황 속에서 조정폭은 크지 않은 것으로 나타났다.
11일 상해에서 철근과 열연 내수 가격은 톤당 4630위안, 4970위안을 기록했다. 2월 말보다 철근은 30위안 하락하는 데 그쳤고, 열연은 되레 30위안 상승했다. 전날과 비교하면 철근은 10위안 떨어졌고, 열연은 50위안 올랐다.
선물시장은 또 다시 큰 폭으로 상승했다. 같은 날 상해선물시장에서 5월 인도분 열연 거래 가격은 4925위안으로 110위안이나 올랐다. 철근은 4687위안으로 90위안 상승했다.
특히 바오산강철은 최근 4월 가격 인상을 발표했다. 열연 인상폭은 300위안(46달러)에 달했다. 현재의 타이트한 수급상황과 견조한 수요 등이 반영됐다는 분석이다.
역대 3월 초 개최된 양회 이후의 업황 전개는 주목할만하다. 특히 급등 이후 급락 리스크가 컸던 2016년과 2017년을 제외하면 변동폭은 축소되면서 급락 리스크도 크지 않았다.
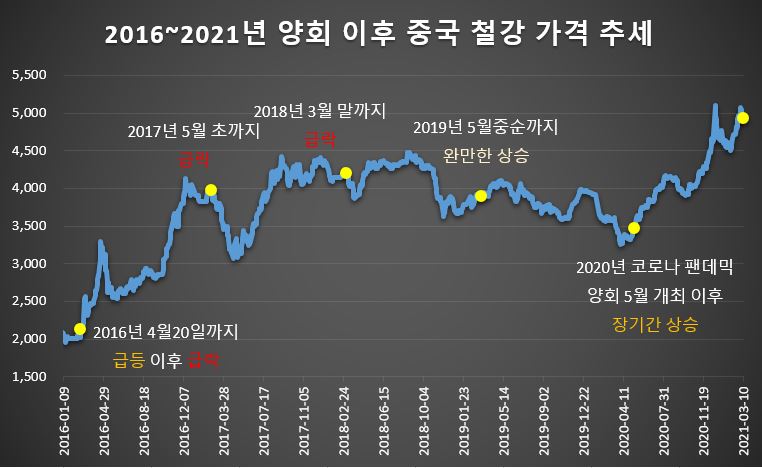
13차 5개년 계획이 처음 실행된 2016년은 4월20일까지 급등했고, 이후 6월 초까지 급락세가 이어졌다. 2017년은 5월 초까지 급락한 이후 하반기 연중 최고 수준까지 급등세가 이어졌다.
2018년은 양회 이후 3월 말까지 하락했는데 그 폭은 앞서 2년보다 작았다. 이후로는 하락 이전보다 높은 수준까지 회복됐다.
2019년은 5월 중순까지 완만한 상승세가 이어졌다. 이후에는 소폭으로 하향 안정되는 추세에서 11~12월 상승세를 기록했다. 2020년은 코로나19 팬데믹으로 5월에 양회가 개최됐다. 가격은 9월 일시 조정을 제외하면 장기간 급등세를 기록하면서 사상 최고 수준에 이르렀다.
역대 양회 추세를 볼 때 2018년 이후로는 중국의 시장이 비교적 견고하게 뒷받침됐다는 분석이다.
올해는 불과 3개월도 채 안 된 시기에 급등락이 반복됐다. 조정폭은 결과적으로 소폭에 그쳤다. 2월 급등 이후 높은 수준이 유지되고 있다.
2분기 조정 가능성은 배제하기 어렵다. 하지만 현재 중국을 비롯한 글로벌 수급은 타이트하고, 특히 원가부담이 높은 철강사들은 인상기조를 최대한 길게 끌고 갈 분위기다.
중국은 올해 14차 5개년 계획을 시작하면서 인프라 투자를 중심으로 경기부양에 힘을 쏟고 있다. 생산억제와 함께 수입은 증가하고 수출은 낮은 수준을 유지할 것이란 관측이 우세하다. 결국 2분기 조정 가능성에도 불구하고 하락폭은 제한되고, 하반기 강세는 현실적으로 가능성이 높다는 의견에 주목된다.
업계 관계자는 “올해 수요가 견조할 것이라는 데는 크게 이견이 없다. 중국은 13차 계획 때부터 현재까지 견고한 시장 조성과 함께 철강사들의 수익성 등을 위한 체질을 개선했다”면서 “코로나19 이후 회복국면이 본격화되는 상황에서 수요가 어느 정도 뒷받침될 것으로 예상되기 때문에 시장 수요 붕괴에 따른 급락 가능성은 낮다고 본다”고 말했다.
