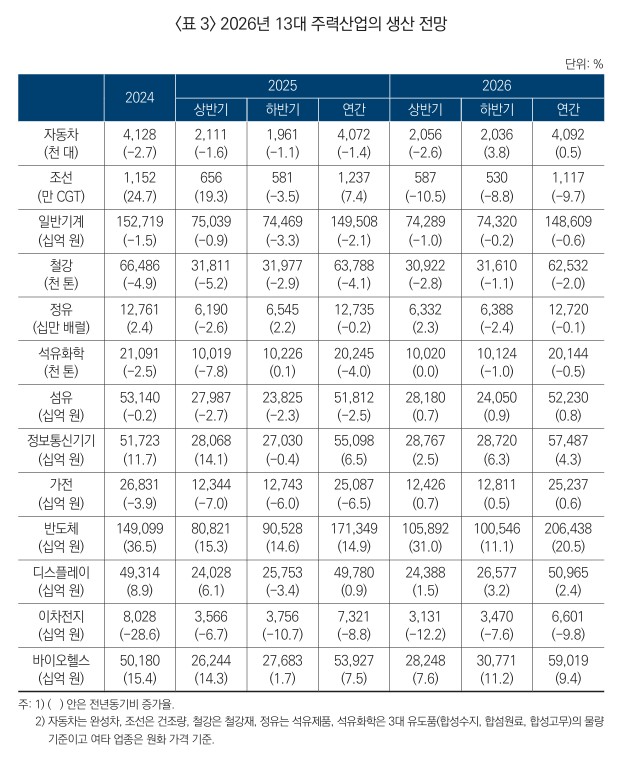
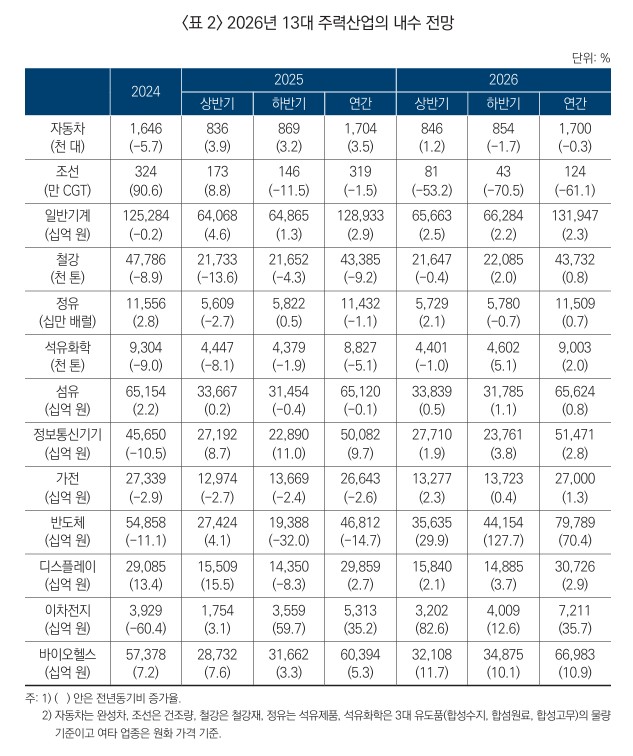
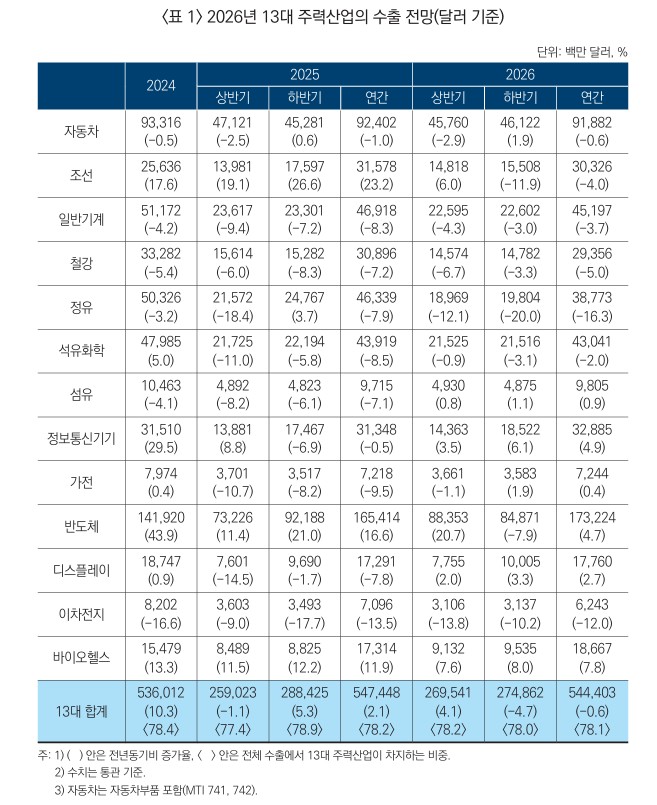
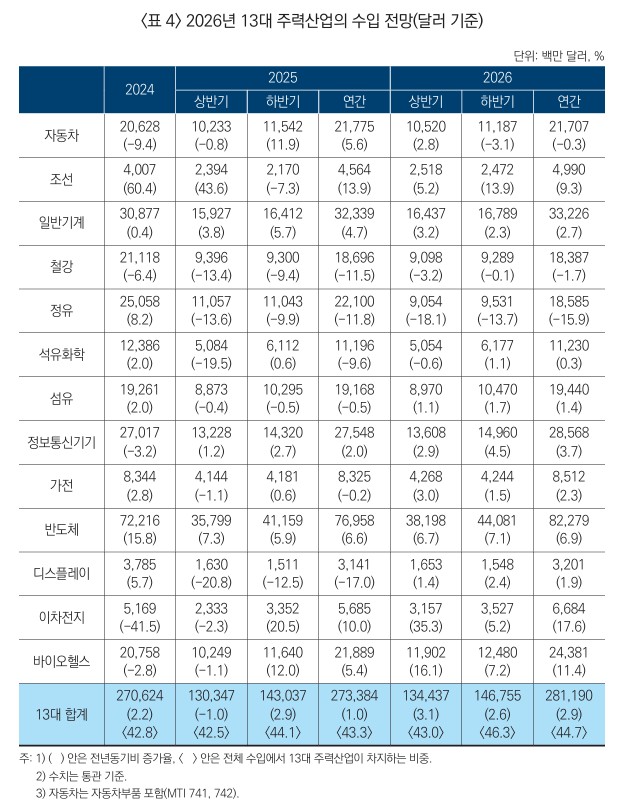
철강 생산 3년 연속 감소 수출 5.0% 감소 전망
반도체 바이오 성장…車 기계 등 회복은 제한적
철강을 비롯한 소재 산업에서 과거 물량 중심의 규모의 경제는 더 이상 유효하지 않다. ▲저가 범용재 중심 구조 탈피 ▲고부가·친환경 제품 비중을 확대 ▲통상 리스크에 대응할 수 있는 수출 포트폴리오 재편이 요구된다. 2026년은 회복을 기다리는 것이 아닌, 구조를 바꾸는 산업으로 전환할 수 있는지가 기회 요인이 될 전망이다.
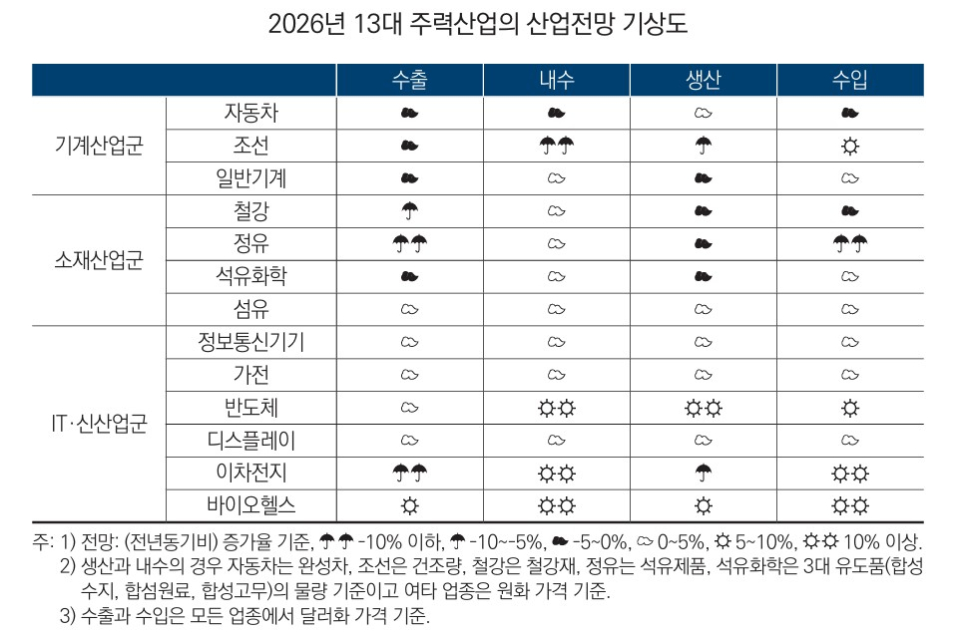
2026년 대한민국 산업 환경은 성장 산업과 침체 산업 간 격차가 구조적으로 명확히 드러날 전망이다. 산업연구원(KIET)이 최근 발표한 ‘2026년 13대 주력산업 전망’에 따르면, 반도체, 바이오 등 AI 연관 신산업은 성장 흐름을 이어가는 반면, 철강, 석유화학 등 전통 소재 산업은 글로벌 공급 과잉과 통상 환경 변화 속에서 구조적 침체가 지속될 것으로 분석됐다.
철강 산업은 2026년에도 경기 반등에 따른 자연 회복을 기대하기 어려운 국면에 머물 전망이다. 생산은 감소하고, 산업 동력인 수출도 5% 이상 줄어들 것으로 예측됐다. 내수는 하반기에 회복이 예상됐다. 수요 산업 부진, 글로벌 보호무역 강화, 저가 수입재 압박은 2026년 철강 시장 전반의 회복에 제약이 될 것으로 지적됐다.
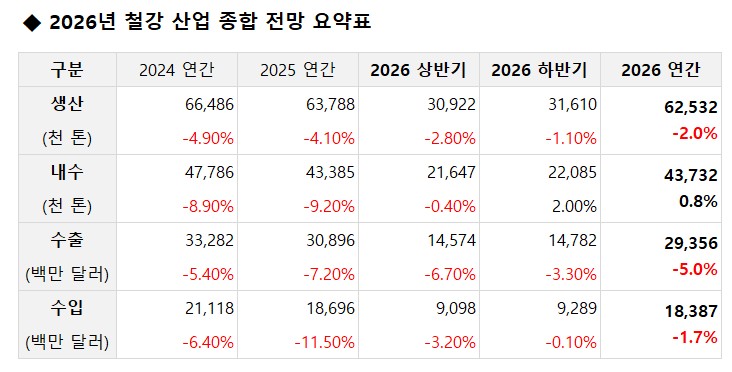
철강재 생산은 6350만 톤으로 전년 대비 2.0% 감소할 것으로 전망됐다. 내수 침체와 수출 둔화가 겹치면서 2024년 이후 이어진 생산 감소 흐름이 3년 연속 지속되는 셈이다. 특히 건설 경기 부진이 장기화되면서 설비 가동률 회복은 제한적일 것으로 분석된다.
수출은 금액 기준으로 293억5600만 달러로 5.0% 줄어들 것으로 전망됐다. 미국, EU 등 주요 시장에서는 관세와 환경 규제가 부담을 높이고 있다. 미국의 추가 관세 가능성, EU의 탄소국경조정제도(CBAM) 시행 등은 불확실성을 키우는 요인으로 지목된다. 아세안·일본 등 일부 시장에서도 무역구제 조치가 확대되는 추세다.
철강 내수는 0.8% 소폭 증가가 예상된다. 이는 2024~2025년 급감에 따른 기저효과다. 건설 투자가 저점을 통과하더라도 자동차·기계 등 전방 산업 회복은 제한적일 것으로 분석된다. 이에 따라 내수 규모는 5,000만 톤 이하 수준에서 벗어나기 어렵다는 평가다.
석유화학, 정유 산업도 구조적 부진 흐름에서 벗어나지 못하고 있다. 석유화학은 중국의 자급률 상승과 글로벌 증설 여파로 2026년 수출이 2.0% 감소, 생산도 0.5% 줄어들 것으로 전망된다. 정유 산업은 국제 유가 하락과 글로벌 정제 설비 과잉의 영향으로 수출액이 16.3% 급감할 것으로 예상되며, 생산 역시 사실상 정체 국면에 머문다.
철강과 석유화학 등 전통 제조업은 공통적으로 글로벌 공급 과잉 → 가격 하락 → 수익성 악화 구조가 지속되고 있다는 점이 특징이다.
소재 산업과 달리, AI와 디지털 전환에 연동된 산업군은 비교적 견조한 흐름을 유지할 전망이다. 반도체는 AI 서버, HBM 수요를 중심으로 생산이 20% 이상 증가, 수출도 4.7% 성장할 것으로 예측됐다. 바이오헬스는 미국의 중국 견제 정책에 따른 반사이익으로 수출이 7.8% 증가할 것으로 예측됐다. 정보통신기기 역시 AI 스마트폰, SSD 수요 확대로 수출(+4.9%)과 생산(+4.3%)이 동반 증가할 전망이다.
자동차와 이차전지는 침체라기보다는 글로벌 생산 구조 변화에 따른 조정 국면에 들어갈 것으로 예상됐다.
자동차는 해외 현지 생산 확대 영향으로 수출이 0.6% 감소, 국내 생산은 0.5% 증가에 그칠 것으로 예측됐다. 이차전지는 전기차 수요 둔화(캐즘)와 해외 공장 가동 확대로 수출(-12.0%)·국내 생산(-9.8%) 모두 감소가 예상된다.
철강을 비롯한 소재 산업은 과거 물량 중심의 규모의 경제가 더 이상 유효하지 않다. 업계에서는 ▲저가 범용재 중심 구조 탈피 ▲고부가·친환경 제품 비중을 확대 ▲통상 리스크에 대응할 수 있는 수출 포트폴리오 재편이 요구되고 있다.
철강 산업은 회복을 기다리는 것이 아닌 구조를 바꾸는 산업으로 전환할 수 있는지가 기회 요인이 될 전망이다.