

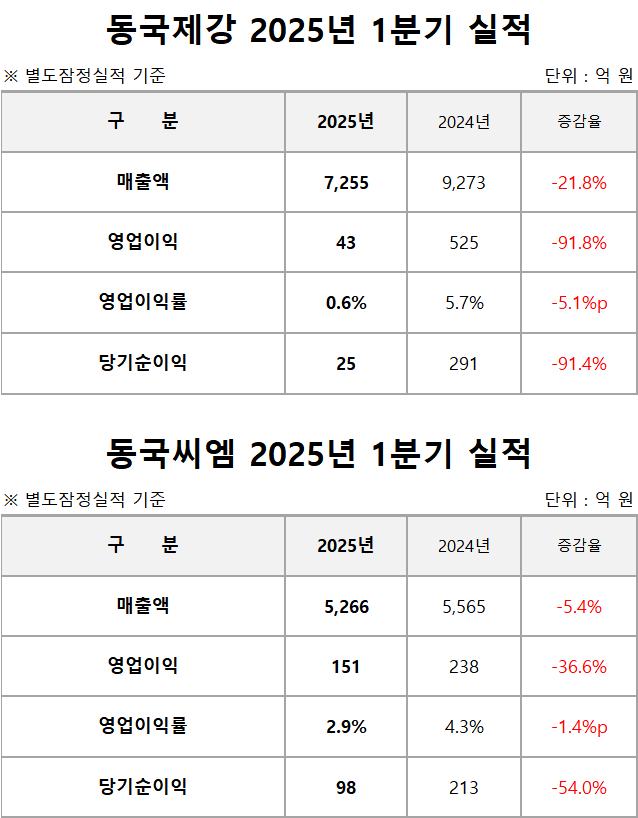
동국제강그룹의 양대 사업회사가 1분기 부진한 성적을 거뒀다. 동국제강은 건설경기 악화로 영업이익이 90% 이상 쪼그라든 가운데 동국씨엠도 매출과 수익성이 저조했다는 평가다.
동국제강이 25일 발표한 올해 1분기 별도 잠정실적에 따르면, 매출은 7255억 원으로 전년 동기 대비 21.8% 감소했다. 영업이익은 43억 원, 순익은 25억 원으로 각각 91.9%, 91.6% 급감했다. 수익성 지표인 영업이익률은 0.6%에 그치면서 적자를 겨우 면했다.
동국제강 측은 “봉형강 부문은 건설경기 악화 지속으로 생산 및 판매가 감소한 가운데 생산 최적화 및 가격 정상화 노력으로 수익을 일부 실현했다”고 설명했다.
이어 “후판은 중국산 반덤핑 잠정관세 효과로 판매량이 소폭 늘었다”며 “전분기 대비로는 영업이익과 순이익 모두 흑자로 전환되면서 개선세를 보였다”고 말했다.
향후 동국제강은 기술개발에 따른 신수요 창출과 더불어 조직개편을 통한 효율화에 나서겠다는 방침이다.
앞서 동국제강은 조직개편 및 인사 발령을 통해 수출전략팀 및 수출영업지원 조직을 신설한 바 있다. 수익성이 높은 수출에 무게를 싣겠다는 취지로 풀이된다.
또 철근대체제인 유리섬유강화플라스틱보강근(GFRP) 제품인 ‘디케이 그린바(DK Green Bar)와 대형 용접형강(Built-up Beam) 신제품 ‘디-메가빔’(D-Mega Beam)을 개발하는 등 불황 돌파구로 신수요 발굴에 집중하고 있다.
동국씨엠의 잠정실적도 저조했다.
지난 1분기 동국씨엠의 매출은 5266억 원, 영업이익은 151억 원으로 각각 5.4%, 36.8% 감소했다. 순익은 98억 원으로 절반을 밑돌았다. 영업이익률은 2.9%로 1.4%p 하락했다.
동기간 내수는 침체 장기화로 수익성이 악화되면서 냉연도금강판의 생산 및 판매량이 축소됐다. 반면, 럭스틸(Luxteel) 등 고부가 제품 수출이 지속 확대되면서 컬러강판의 생산 및 판매량은 늘었다.
동국씨엠 측은 “1분기는 아주스틸 인수 이후 경영안정화에 주력하는 한편, 미국 남부 휴스턴과 호주 멜버른에 사무소를 추가로 개소하며 통상 환경 변화 속 현지 대응력을 높였다”고 밝혔다.
이어 “열연강판 규제 발효시 냉연도금컬러 쪽의 우회수출이 우려된다”며 “이를 차단하기 위해서는 저가형 중국산 도금 및 컬러강판 반덤핑 제소가 필수적”이라고 지적했다.
또 “이에 따라 조사 개시 및 예비판정, 본판정 일정을 거치는 과정에서 내수 시장의 환경 개선이 기대된다”고 덧붙였다.
향후 동국씨엠은 ‘DK컬러 비전2030’을 중심으로 고부가 수출 중심 성장에 힘쓸 방침이다.
이밖에도 양사는 장기화된 철강 시황 부진 속에서 차별화된 제품의 수익성 위주 생산 및 판매 활동으로 위기를 극복할 계획이다.
